纳入“营改增”范围对房地产企业的影响
2016-05-14邵逸歆
商业经济 2016年5期
关键词:影响
邵逸歆
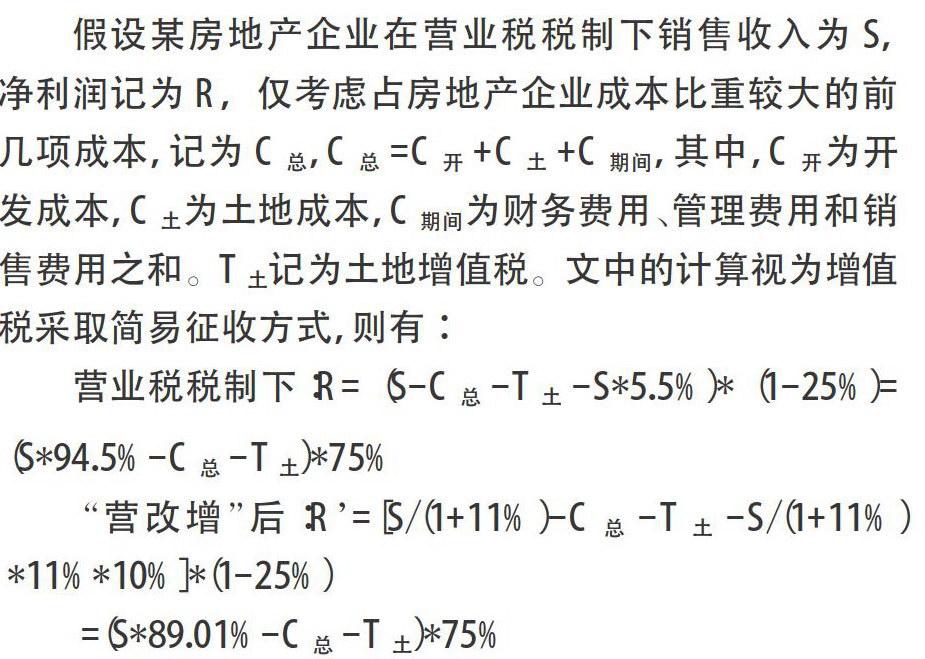
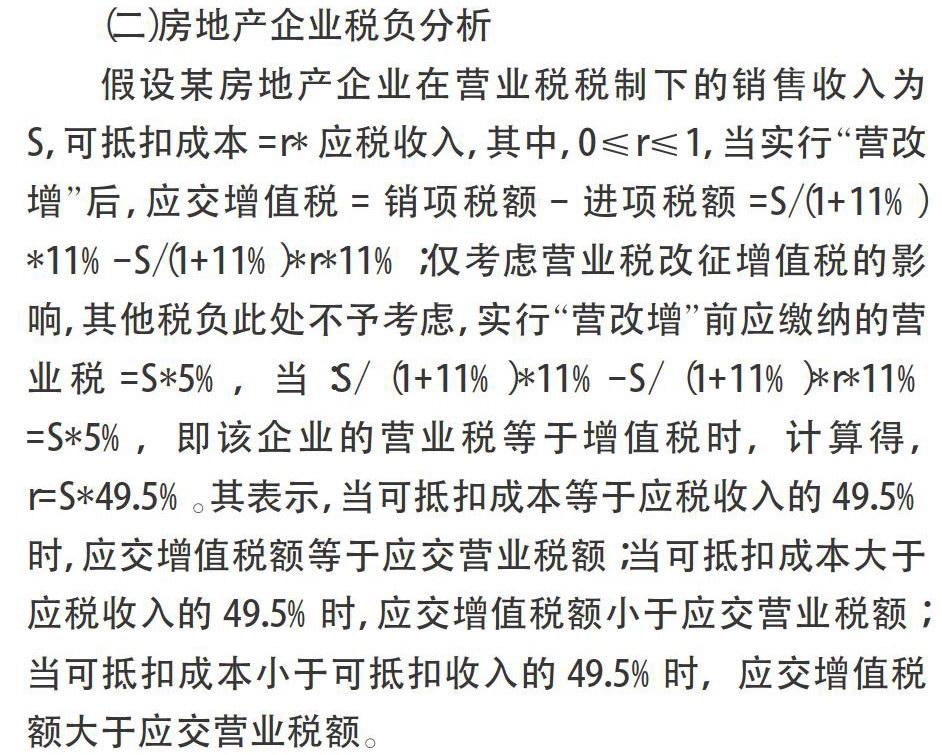
[摘要]为了优化税制结构,促进我国经济结构化调整,遵循税收效率和税收公平原则,自2016年5月1日起,将建筑业、房地产业、金融业及生活服务业纳入“营改增”范围。“营改增”后,对房地产企业的利润、企业税负、现金流量、财务管理都产生影响。房地产企业应抓住此机遇,加强内部控制,合理运用“营改增”所带来的优惠,更好的发展企业。
[关键词]“营改增”;房地产企业;影响
[中图分类号]F812.42 [文献标识码]B
一、引言
为了顺应国家经济发展的需要,优化税制结构,2011年10月26日,经国务院常务会议讨论决定,开展增值税制度改革试点工作2012年1月1日,上海交通运输业和部分现代服务业率先开展营业税改征增值税(“营改增”)试点工作;截至2013年8月1日,“营改增”已逐步推向全国;自2014年起,国务院会议决定将铁路运输业、邮政服务业及电信业纳入“营改增”范围2016年3月18日下午,国务院会议明确了自2016年5月1日起,将建筑业、房地产业、金融业及生活服务业纳入“营改增”范围。
二、“营改增”的理论背景
(一)税收效率原则
税收效率原则是指税收活动要有利于经济效率的提高,能够通过税收分配使资源得到合理有效配置。主要包括税收的经济效率原则和税收的行政效率原则这两个方面的内容。税收的行政效率原则主张政府在征税过程中应当将相关行政成本降到最低,并使税收收入最大化。税收的经济效率原则是指政府在征税过程中应当保持“中性”,应当有利于社会经济效率的提高,或者把对经济效率的不利影响降到最小。……
登录APP查看全文