资产负债表渠道的资本市场实证研究
2016-05-14胡泽元胡振环顾张澜
现代管理科学 2016年6期
胡泽元 胡振环 顾张澜
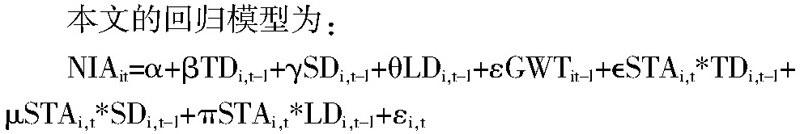
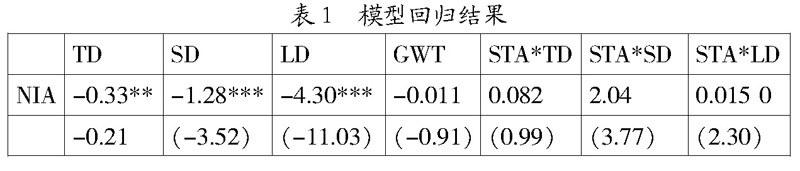
摘要:文章通过提取我国A股上市公司财务数据,对数据进行处理后形成面板数据,利用固定效应模型,采用动态估计方法,分析了资产负债表财务状况对于企业投资行为的影响。通过上市公司的微观数据,验证了资产负债表渠道在我国上市公司中是存在的。
关键词:资产负债表渠道;MM定理;财务数据;投资比例
一、 引言
根据Modigliani-Miller定理,在无摩擦、投资者具有一致预期的理想资本市场中,金融市场和信贷市场活动不会对经济造成现实冲击。在新古典理论的研究框架中,理想的金融市场被充分简化,变成一个引导资金流动的渠道。但是由于现代经济存在明显的周期性,为了解释这种周期性,MM定理的假设被放宽,金融市场和信贷市场对于实体经济的影响通过资产价格的变化进行传导。
20世纪30年代大萧条之后,欧文·费雪提出了“债务—通货紧缩—大萧条”机制,商业信用和商业杠杆在经济波动中直接导致了企业破产,企业破产引发信用收缩和通货紧缩,信用收缩和通货紧缩进一步引起更多企业破产从而导致大萧条。“债务—通货紧缩—大萧条”机制是金融加速器理论的源头。
金融加速器理论最先由Bernanke,Gertler和Gilchrist于1996年提出,为了反映经济活动中,金融市场信息和信贷市场信息不对称对于整个经济的影响。金融加速器将金融市场比作一个加速装置,当经济中出现外生性波动时,如货币政策的变化、财政政策的变化等冲击时,在存在金融市场的情况下,外生性冲击对于经济的影响会显著地大于不存在金融市场的情况。……
登录APP查看全文