上市公司客户信息披露的现状及影响因素研究
2016-05-07彭旋
会计之友 2016年10期
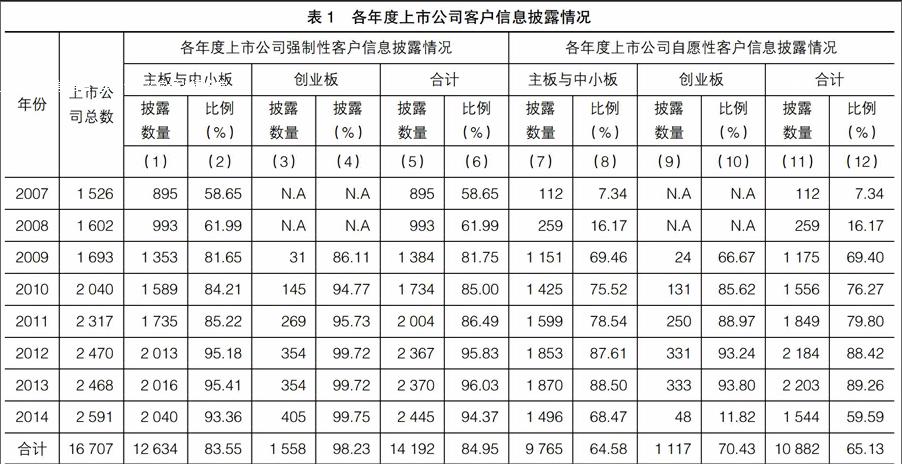
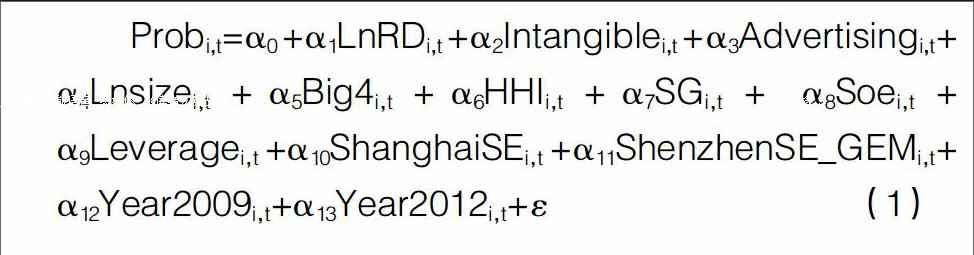

【摘 要】 客户作为企业重要的利益相关者之一,越来越多地受到理论界、实务界和相关监管机构的重视。文章通过系统整理证监会历年发布的“年度报告的内容与格式”准则规定,明确了我国上市公司客户信息披露的三种形式,并手工收集了我国2007年到2014年所有A股上市公司的客户信息披露数据,分年度和行业进行描述性统计,最后实证分析了客户信息披露的影响因素。研究结论可为相关监管机构了解客户信息披露现状提供大数据支撑,也可为学术界进行客户供应商研究提供最基本的数据基础。
【关键词】 客户信息披露; 上市公司; 描述性统计; 影响因素分析
中图分类号:F230;F275 文献标识码:A 文章编号:1004-5937(2016)10-0066-04
客户作为企业重要的利益相关者之一,能全方面影响企业的经营活动及其在资本市场上的表现[ 1 ]。近几年,越来越多的学者探讨客户对上市公司的影响,证监会等相关监管机构也越来越关注客户信息在我国上市公司年度报告中的披露。总体而言,证监会从2001年起开始要求上市公司披露其前五名客户的销售占比合计数,从2009年起开始鼓励上市公司披露其前五名客户的具体名称或销售金额等信息。那么,我国上市公司关于客户信息的披露现状如何?多少公司披露了其客户的具体名称或销售金额?为此,本文梳理了证监会发布的《公开发行证券的公司信息披露内容与格式准则第2号——年度报告的内容与格式》及《公开发行证券的公司……
登录APP查看全文