关于对靖州县幼儿园企业所得税管理的思考
2016-04-05
财税月刊 2016年1期

非学历教育培训机构等其他组织企业所得税行业管理在全省来看基本处于盲区,县局根据“清理一个行业、规范一个行业”的思路和工作部署,将非学历教育培训机构企业所得税管理工作当作重点工作来抓,积极探索对非学历教育培训机构等其他组织企业所得税行业的管理方式。在靖州县非学历教育培训机构中以幼儿园为主要群体,现就靖州县局开展幼儿园企业所得税管理工作的情况进行分析,对幼儿园企业所得税管理提出几点思考。
一、全县幼儿园的基本情况介绍
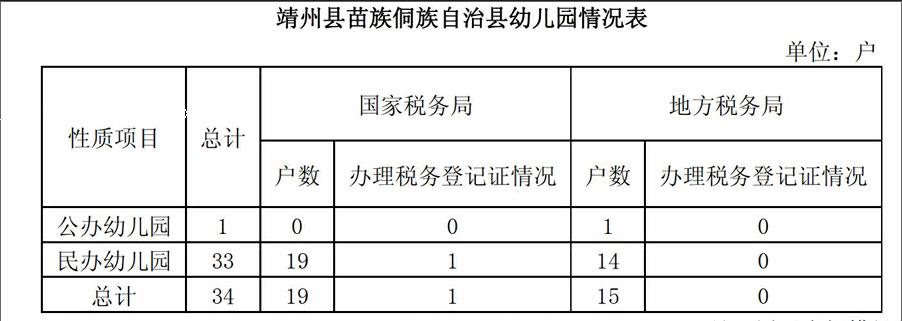
(一)全县幼儿园的整体情况。据统计,全县幼儿园共计34户(截至2015年10月底),其中公办幼儿园1户(靖州县幼儿园),民办幼儿园33户,数据显示我县幼儿学前教育以民办为主,这也是国家支持民办教育事业的体现。2002年以前开办的幼儿园15户,2002年1月1日以后开办的幼儿园19户。应属国税局管辖的幼儿园有19户,占全县幼儿园总户数的56% ,应属地方税务局管辖的幼儿园有15户,占全县幼儿园总户数的44%。
(二)办理税务登记情况。我县自幼儿园企业所得税清理工作以来,国税局仅有1户幼儿园办理税务登记及税种登记,地税局暂未有幼儿园办理税务登记证及税种登记。
(三)全县幼儿园财务情况。仅靖州县公办幼儿园一家财务核算和财务管理到位,其他幼儿园财务核算和财务管理严重滞后。
(四)国税局应管幼儿园情况。对国税局应管范围内的幼儿园根据办学地址来划分,在城区的幼儿园有6户,占国税应管总户数的32% ,在乡镇的幼儿园有13户,占国税应管总户数的68%。……
登录APP查看全文