沪港通对交叉上市公司溢价效应的分析
2016-03-24靳欢欢
商场现代化 2016年2期
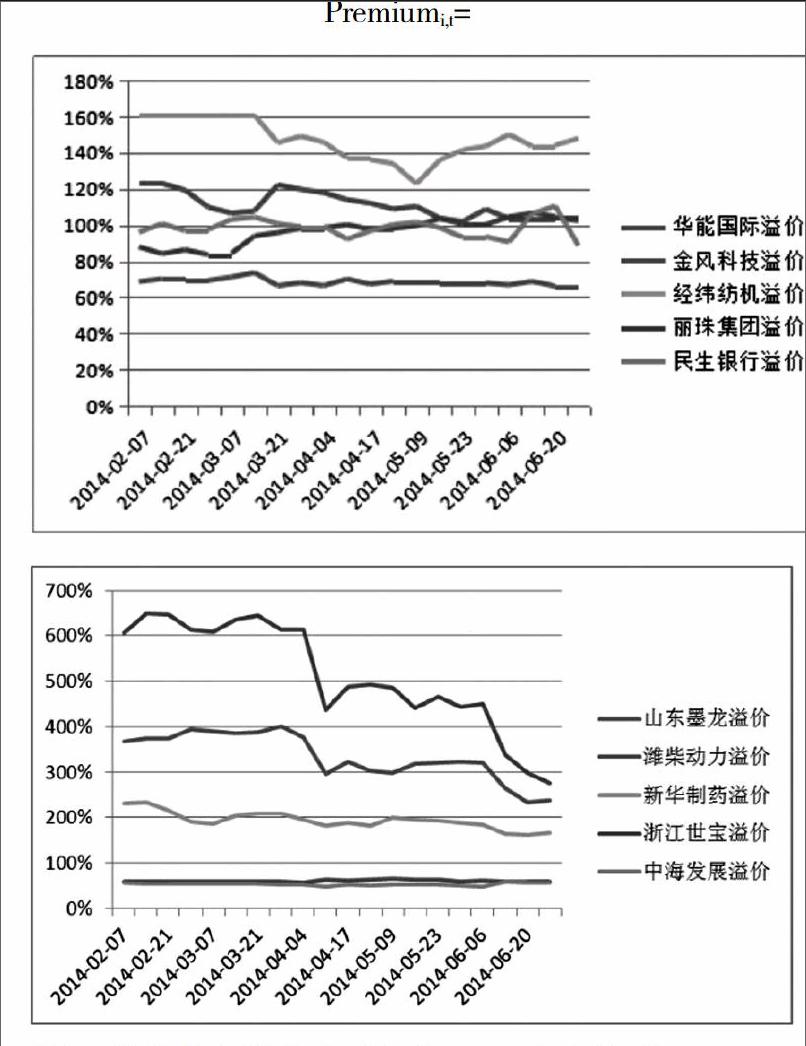
摘 要:为了进一步推进沪港两地的金融合作,同时促进资本市场的繁荣发展,2014年4月10日,中国证监会和香港证监会联合发布沪港通股票市场互联互通机制试点公告。此次参与沪港通的股票范围是上证180指数,上证380指数的成分股,以及上交所上市的A+H股公司的股票。因此本文将探讨的主要问题是沪港通是否改善A股市场与海外市场的隔绝状态,是否促进A股估值体系更加合理进而降低AH股溢价?
关键词:沪港通;交叉上市;溢价效应
从1993年起,在中国注册成立的公司可以同时在中国内地上海证券交易所交易所(SSE)和深圳证券交易所(深交所)及H股(香港交易结算所有限公司(香港交易所))上市。由于中国监管制度的特殊性,不同的证券交易市场对投资者的要求不同。从1993至2007年,中国内地投资者可以同时在上交所和深交所进行A股交易,但是却不可以进行H股交易。但是外资非中国投资者可以同时进行A股和H股交易。为了促进中国证券交易市场得进一步发展,在2007年,中国监管机构允许国内投资者同时进行H股和A股的交易,市场开放度也随之扩大。在2014年,交叉上市的公司超过60家,其份额分别占上海和香港总市值的50%和18%。虽然理论上A股和H股具有相同的分红和投票权,但是A股和H股存在显著地价格差异,即A股和H股交易价格明显不同。
沪港通开通以来,两地资金流动呈现出“南冷北热”的状态,这表明两地股市由于在估值、资金成本、监管制度等方面的不同导致同一股票无法趋向于相同的价值,资金的利用效率也未达到理想水平。……
登录APP查看全文