机构投资者、信息披露质量与股价崩盘风险
2016-03-10董建萍
会计之友 2016年5期
董建萍
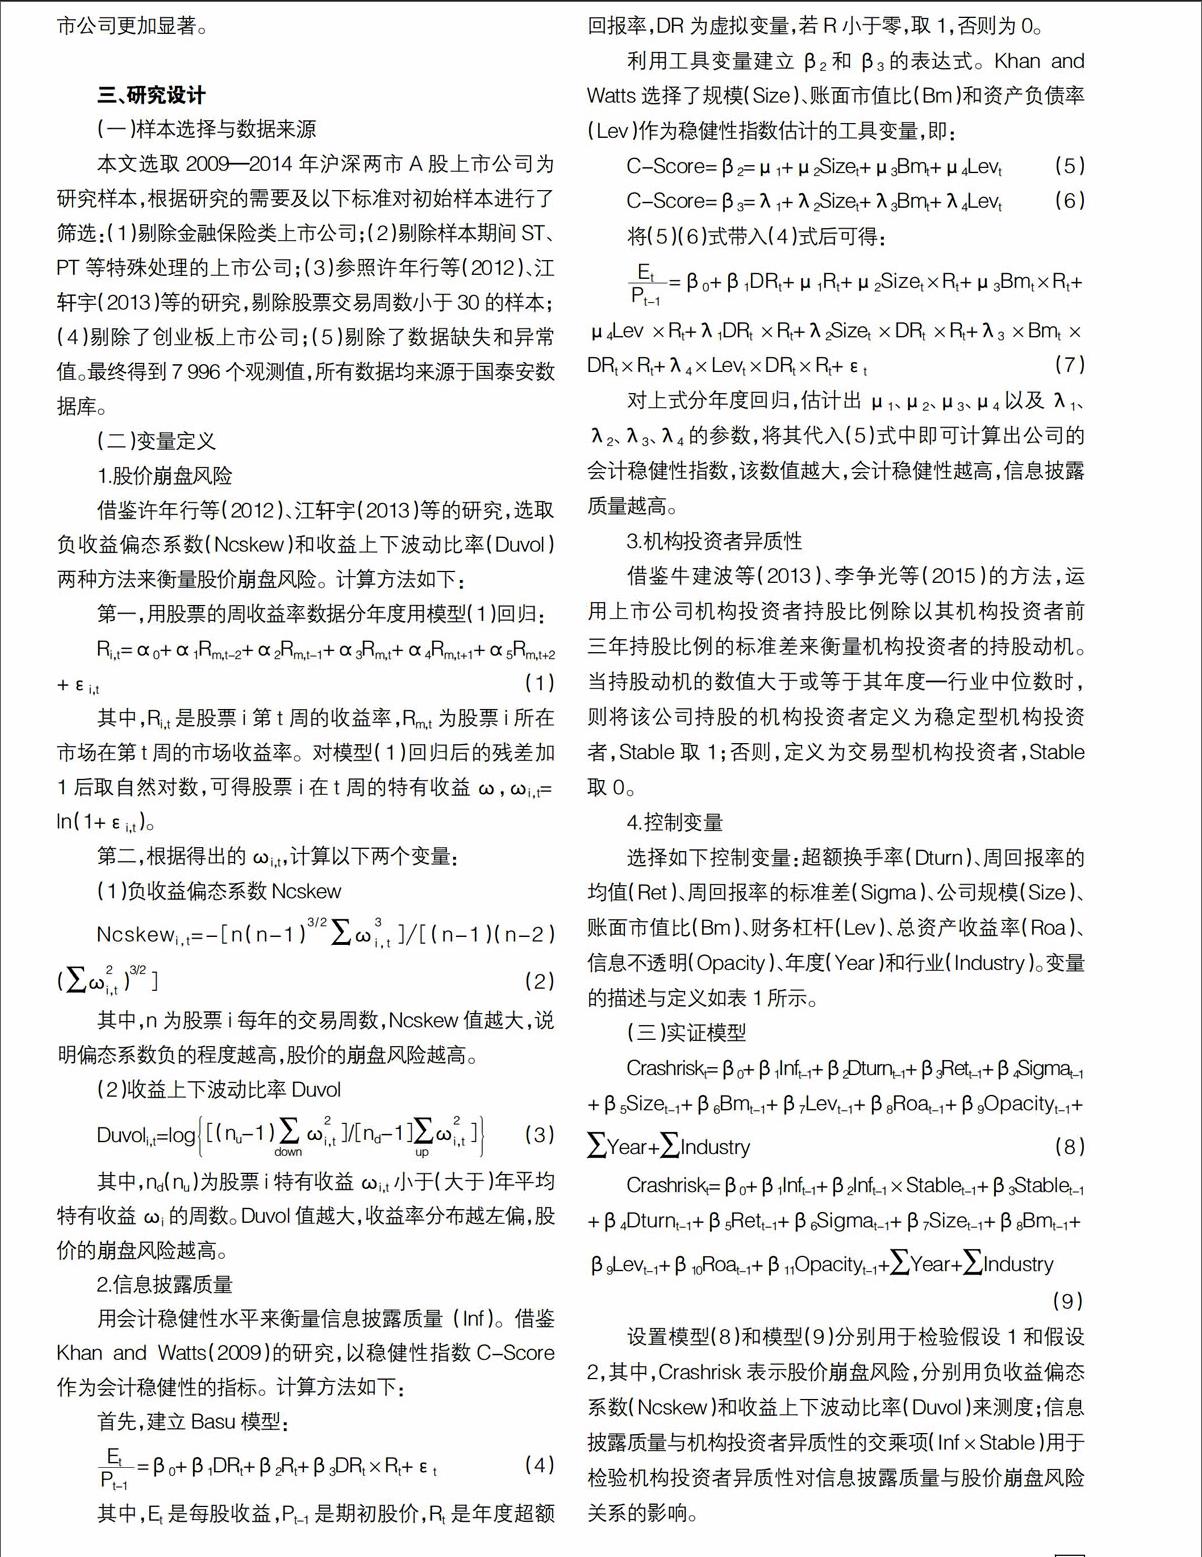
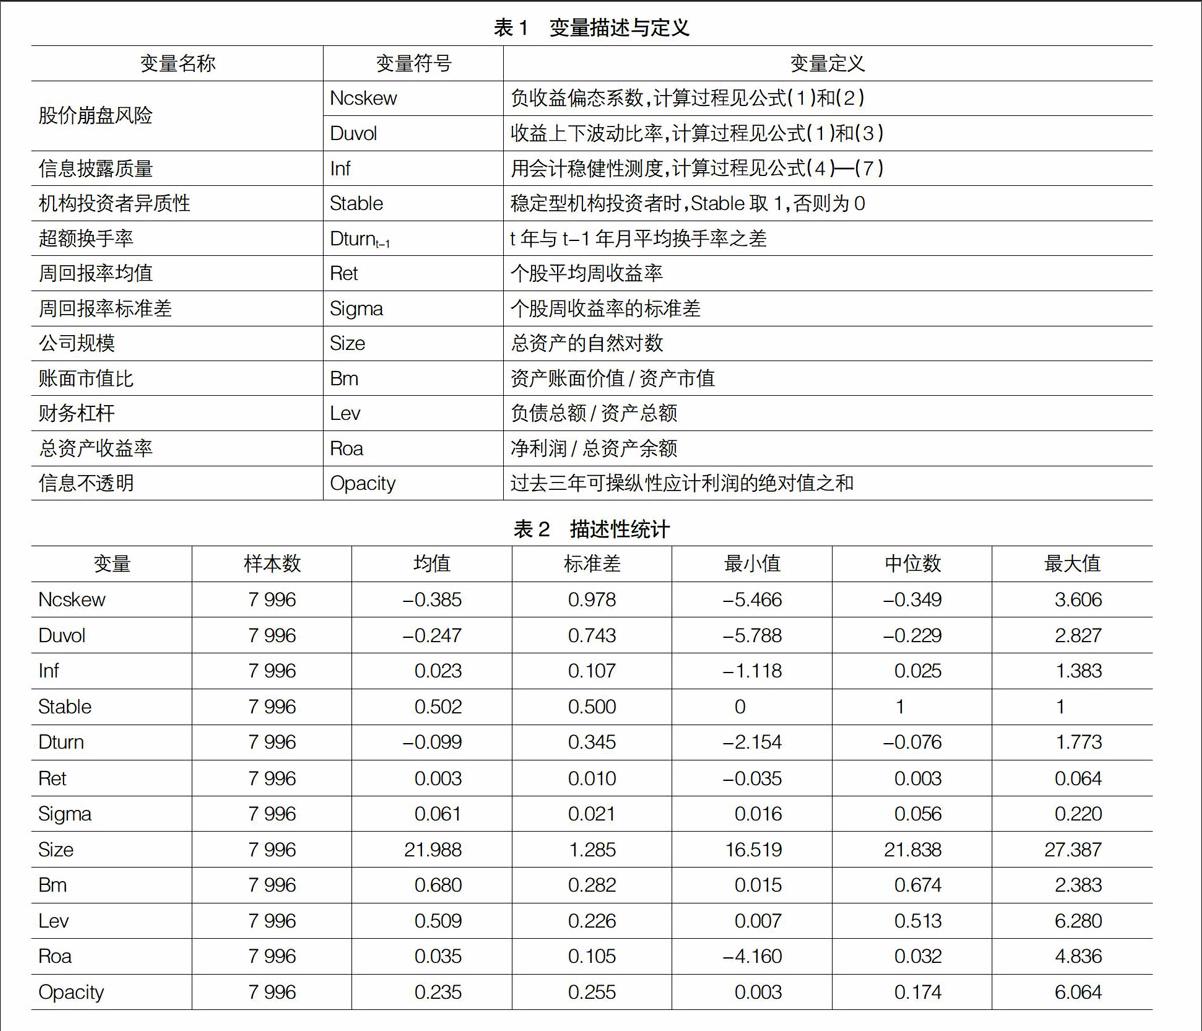

【摘 要】 采用2009—2014年A股上市公司的经验数据,以会计稳健性作为信息披露质量的替代变量,考察了机构投资者异质性、信息披露质量和股价崩盘风险之间的关系。研究发现,信息披露质量与股价崩盘风险显著负相关;将机构投资者划分为交易型机构投资者和稳定型机构投资者;进一步研究发现,与交易型机构投资者相比,信息披露质量与股价崩盘风险之间的负相关关系在稳定型机构投资者持股的上市公司更加显著。研究结论对于上市公司完善信息披露和防范股价崩盘风险具有一定的借鉴意义。
【关键词】 信息披露质量; 股价崩盘风险; 机构投资者异质性
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2016)05-0081-06
一、引言
金融发展是经济发展的核心。金融风险若不能有效防控,就极有可能产生一系列连锁效应,造成一个国家乃至国际性的金融危机,进而对金融安全和经济安全构成威胁。自2008年全球金融危机爆发并给世界经济以沉重打击以来,与金融稳定性密切相关的股市稳定性问题逐渐成为了国内外学者研究的热点领域。现有研究表明,与股价正向变动相比,上市公司的股价更容易发生负向的变动,即股价的暴跌,暴跌引发的崩盘风险给股市稳定性和投资者收益造成了沉重的打击。股价崩盘风险指的是负向的股价跳跃式下跌的概率。股价的变动是包括宏观和微观在内的多种因素综合作用下的结果,比如,在宏观经济方面,经济周期、通货变动、国际收支和国际金融等因素均会对股价的变动产生影响;……
登录APP查看全文