产权性质、股权结构与会计稳健性
2016-03-10肖彦裴旭真许明皓
会计之友 2016年5期
肖彦++裴旭真++许明皓
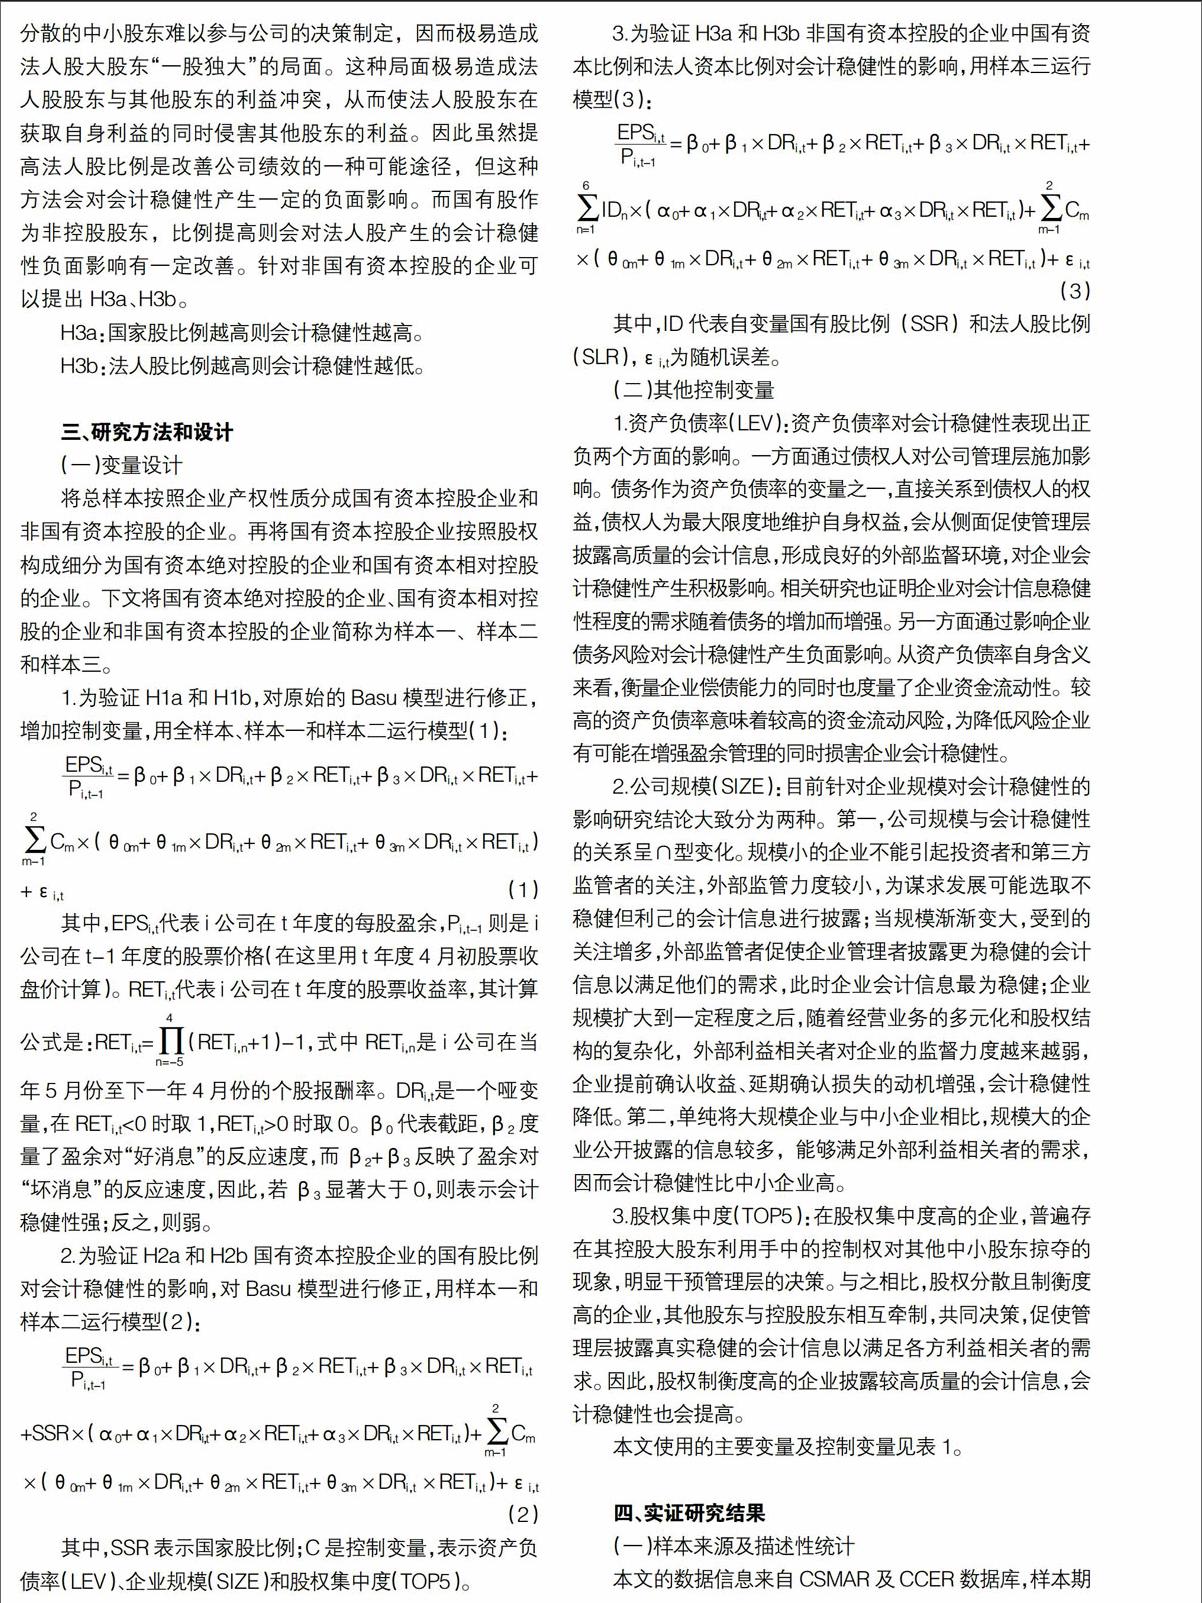

【摘 要】 文章以A股上市公司会计稳健性为研究对象,针对混合所有制改革后企业股权结构中产权性质的变化,分情况深入分析公司股权结构对会计稳健性的影响。结果显示:第一,国有资本绝对控股的企业会计稳健性较之国有资本相对控股和非国有资本控股的企业差。第二,在国有资本绝对控股的企业中,国有股持股比例越高,会计稳健性越低;在国有资本相对控股和非国有资本控股企业中,国有股持股比例越高,会计稳健性越高。第三,非国有资本控股企业中,法人股持股比例越高,会计稳健性越低。
【关键词】 混合所有制改革; 产权性质; 股权结构; 会计稳健性
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2016)05-0054-04
一、引言
2014年,发展混合所有制经济成为新一轮国有企业改革的突破口,是深化国企改革的基本方向。国有企业混合所有制改革后产权性质发生变化,国有资本和非国有资本交叉持股,放大国有资本功能的同时利用非国有资本弥补其弊端,改善公司治理结构,进一步提升企业竞争力。
由于公司管理权与控制权分离所产生的代理问题,公司治理应运而生。会计稳健性能够解决代理问题带来的公司管理层与其他利益相关者之间的信息不对称,进而优化公司治理结构。与此同时,公司治理结构的变化也能影响会计信息的稳健程度。股权结构作为公司治理结构的基础,其构成(股权构成)和特征(股权集中度)的差异化必然影响公司会计稳健性。……
登录APP查看全文