制造业债务融资对投资效率的影响研究
2016-03-10朱清香谷秋月谢姝琳徐琳琳
会计之友 2016年5期
朱清香++谷秋月++谢姝琳++徐琳琳
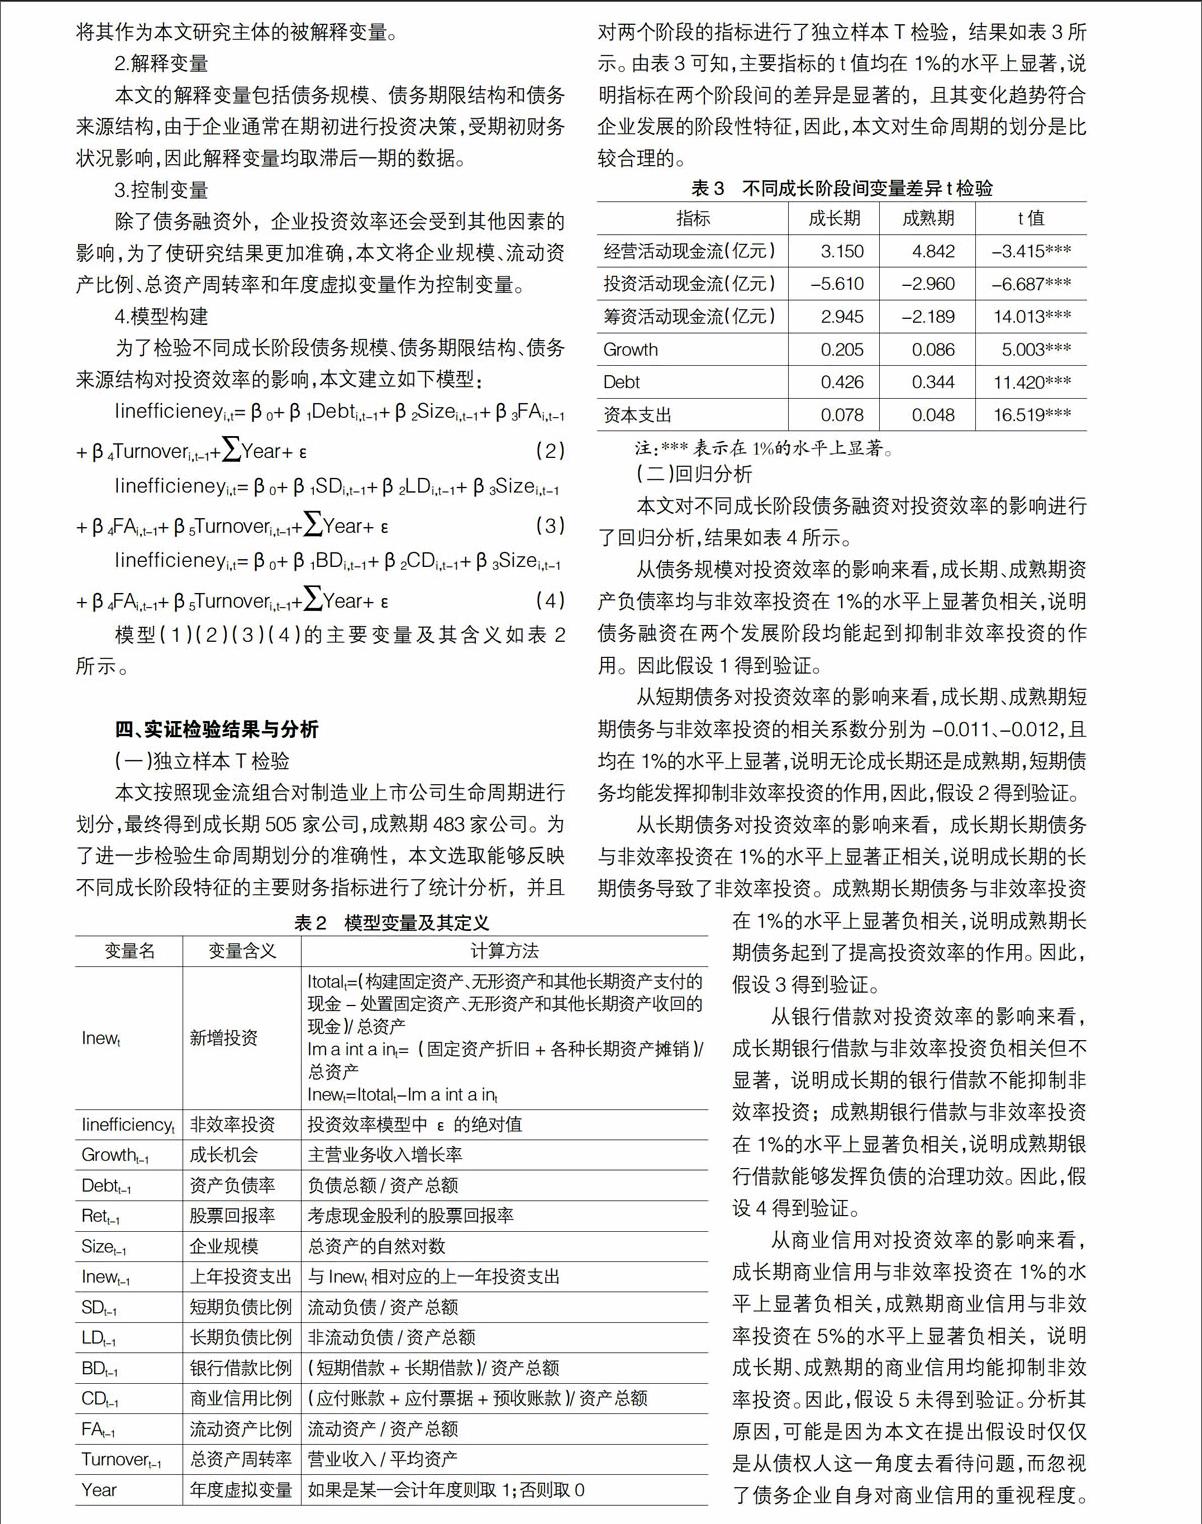

【摘 要】 以2012—2014年制造业上市公司为样本,从动态层面检验不同发展阶段债务融资对投资效率的影响。研究发现:债务规模、短期债务和商业信用虽然在不同成长阶段的治理强度有所不同,但总体上均能发挥抑制非效率投资的作用;长期债务在成长期导致了非效率投资,而在成熟期起到了提高企业投资效率的作用;银行借款仅能在成熟期发挥治理功效。
【关键词】 制造业; 企业生命周期; 债务融资; 投资效率
中图分类号:F275.1 文献标识码:A 文章编号:1004-5937(2016)05-0044-04
一、引言
众所周知,融资活动和投资活动是支撑企业经营和运转的两项最基本的财务活动。融资解决的是资金的来源问题,而投资则回答的是如何运用资金的问题,二者既相互独立,又相互依存。虽然我国上市公司偏好股权融资,但随着市场经济的发展,股权融资已难以满足企业的资金需求,而债务融资日益受到企业的青睐。2014年数据显示,2012—2014年上市公司债务融资比例呈稳步增长趋势,因此研究债务融资对企业投资行为的影响是十分必要的。
企业生命周期理论认为,企业像生物一样,也会经历从出生到死亡、由盛转衰的过程。企业在不同的成长阶段,面临的内外部环境不同,其融资成本、规模、期限、来源都会有所不同,那么不同的融资策略对投资效率的影响又是怎样的呢,这都是急需解决的问题。因此从企业生命周期视角进行研究是十分必要的。
从企业生命周期视角出发对具体问题进行研究时,以某一行业为研究对象将更加具有针对性。……
登录APP查看全文