商业银行汇率风险量化研究
2016-01-06刘飞郑晓亚
东北财经大学学报 2015年4期
关键词:商业银行
刘飞 郑晓亚
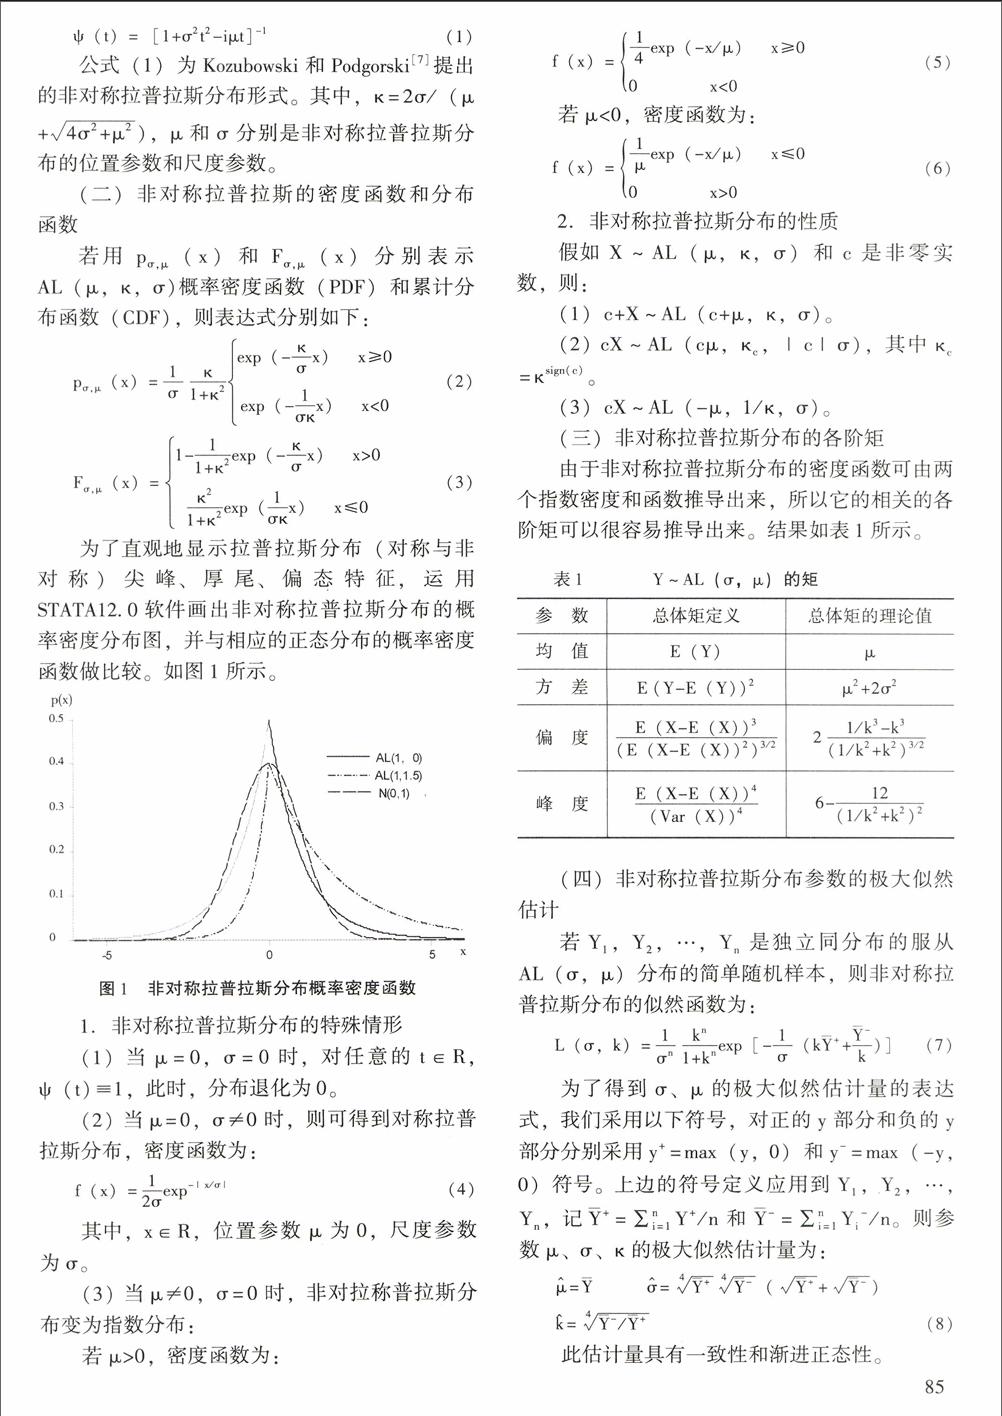
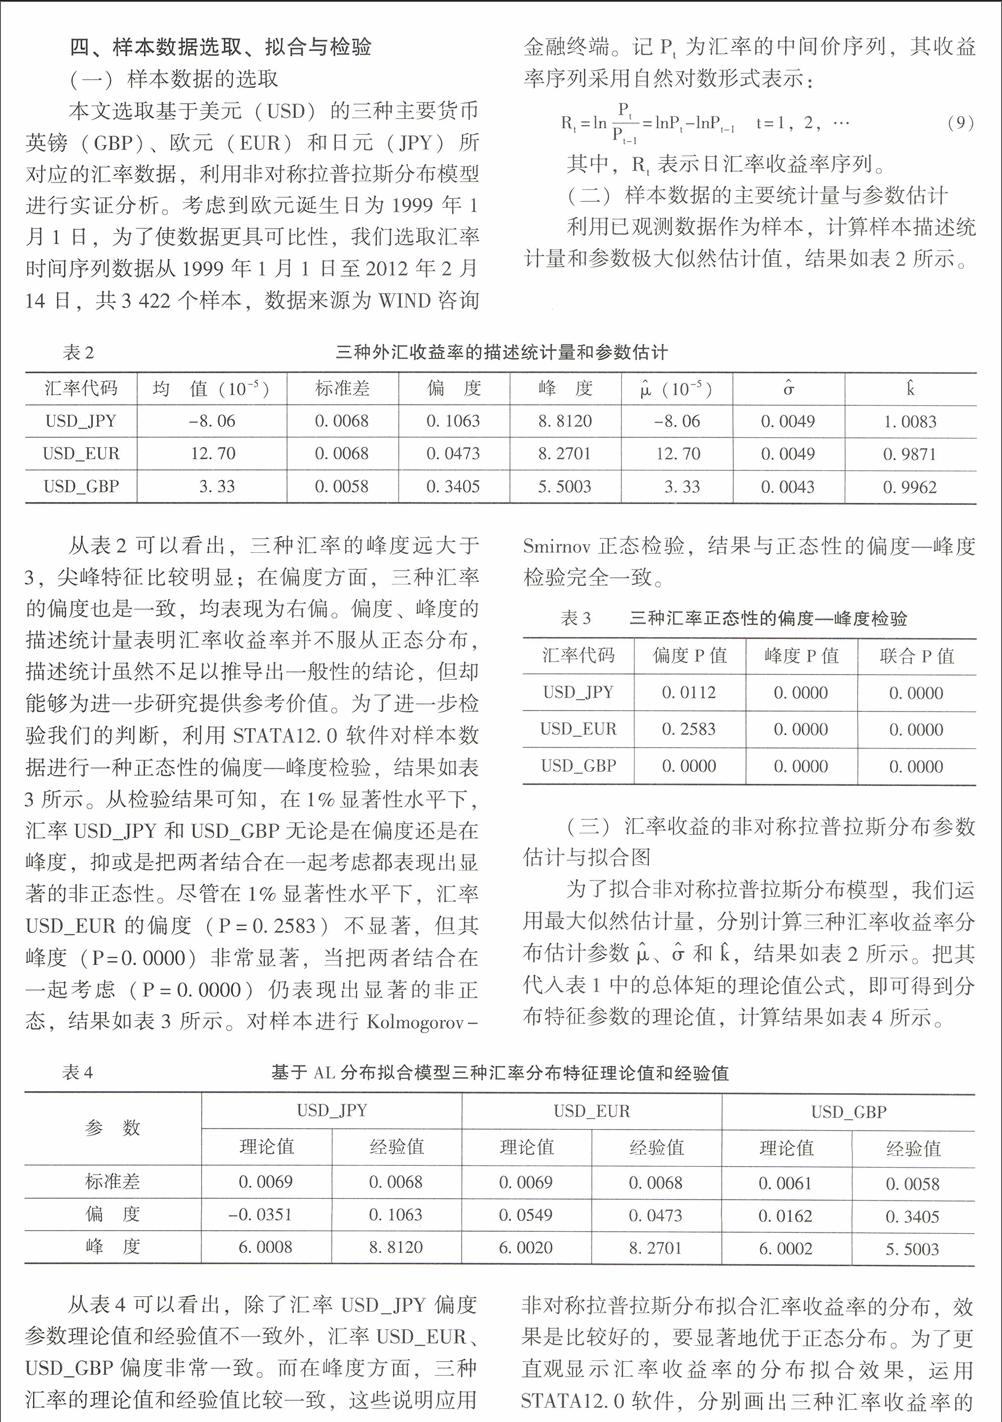
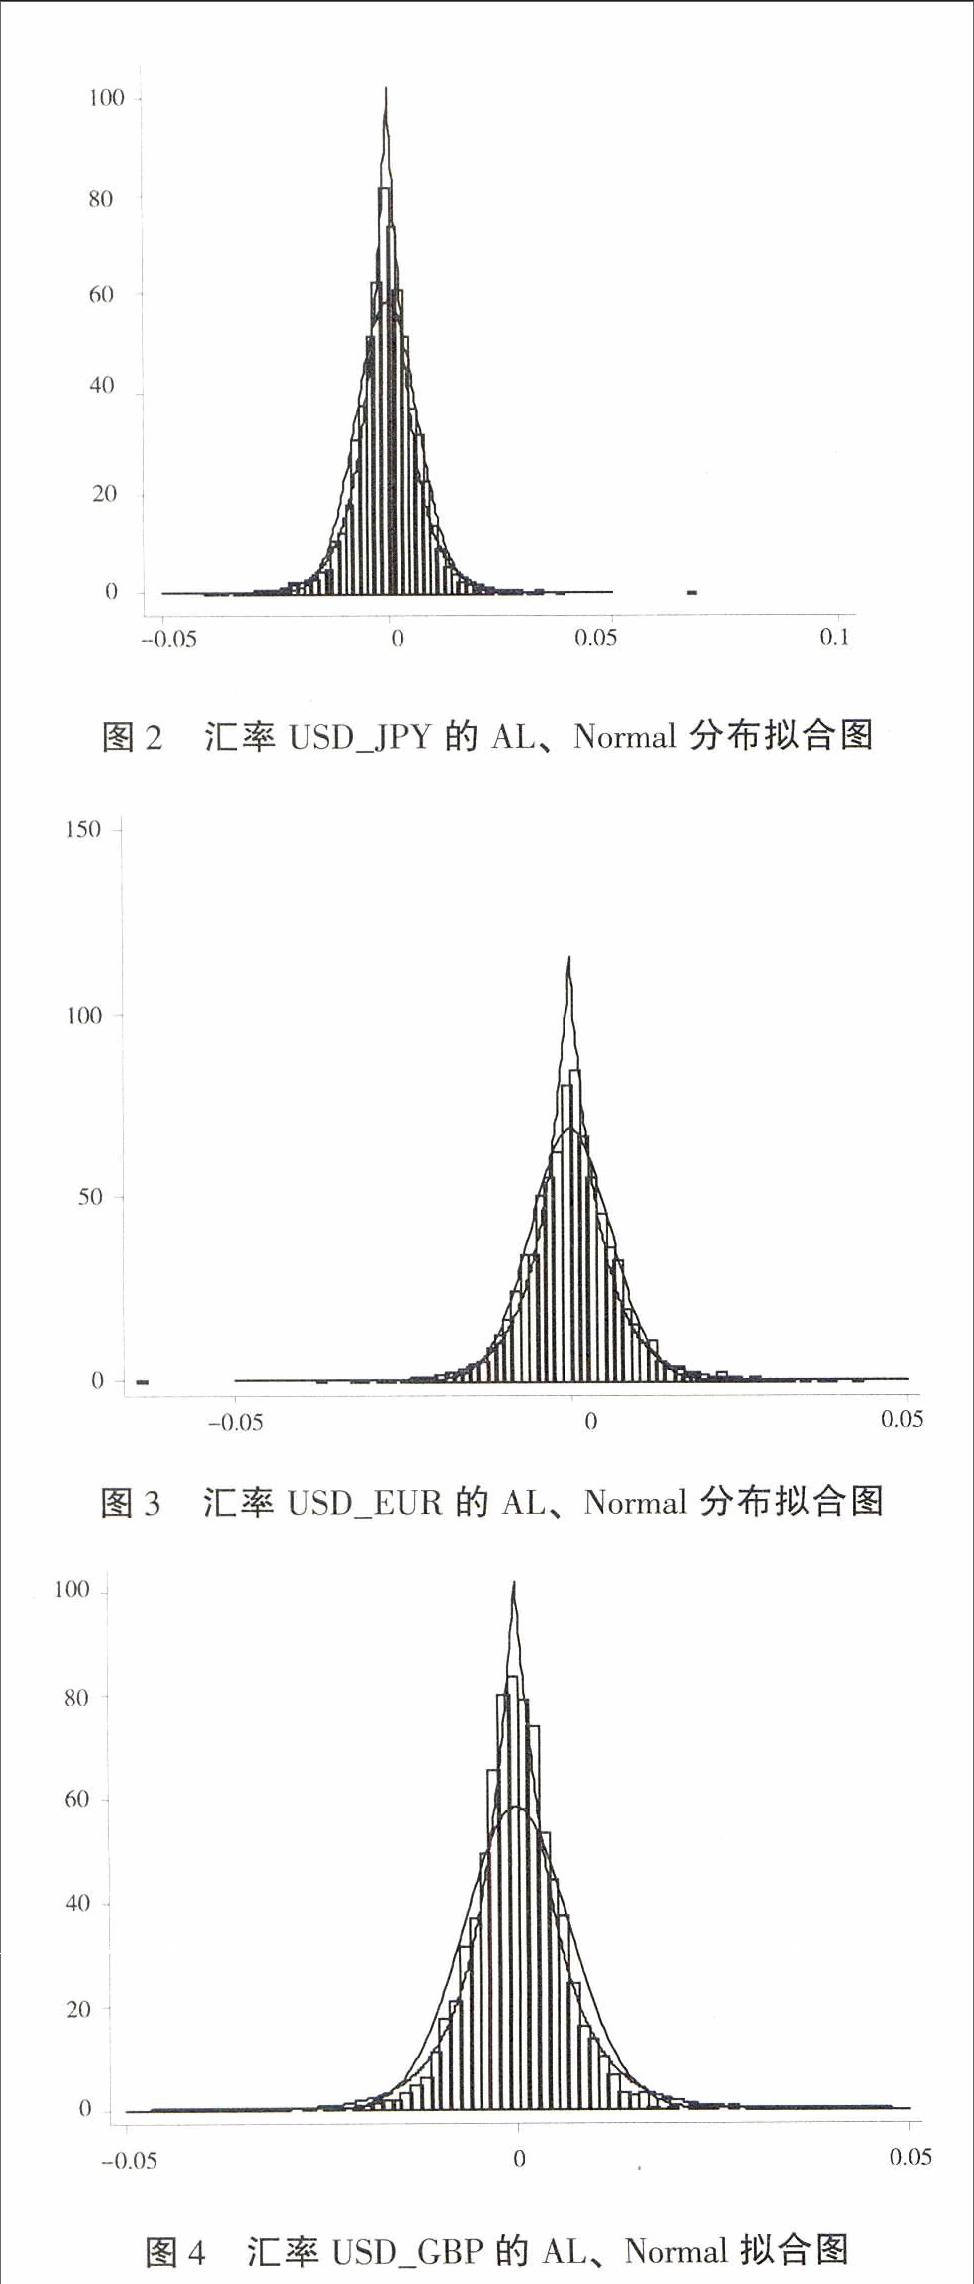
[摘要]本文应用有别于业界普遍采用的正态或对数正态分布函数量化研究中国商业银行参与国际外汇市场所主要涉及的汇率收益率的风险特征,以期为处于国际化扩张中的商业银行识别、计量与处置汇率风险提供参考。基于正态分布与非对称拉普拉斯分布函数的比较实证研究表明,后者能够更好地拟合汇率收益率尖峰、厚尾、偏态特征;进一步测度基于不同分布的汇率收益率在险价值,发现正态分布假设下的VaR显著低估汇率风险,而非对称拉普拉斯分布在度量汇率收益率在险价值方面更为有效。在商业银行汇率风险管理过程中,非对称拉普拉斯分布无疑是较为理想的选择。
[关键词]商业银行;汇率风险管理;非对称拉普拉斯分布:在险价值
中图分类号:F830.9 文献标识码:A 文章编号:1008-4096(2015)04-0083-07
一、引言
随着经济全球化的日渐深入及中国企业“走出去”战略的实施,中国企业国际化程度将日益提高。习总书记在2014年11月APEC工商领导人峰会上表示,未来十年中国对外投资将达到1.25万亿美元,这意味着中国今后的对外直接投资规模将增加3倍。国有企业、民营企业和中小企业将集群式“走出去”,在全球化背景下进行资源配置、产能合作与产业渗透。国务院随即出台了金融业支持企业“走出去”的一揽子措施。可以预见,随着相关政策的逐步推进与政策效力的不断释放,由此衍生的跨境金融服务需求将为国内商业银行带来全新的发展机遇和潜在增长点。……
登录APP查看全文