全成本核算下核磁设备成本效益分析研究
2015-11-27廖容
经济师 2015年10期
摘 要:在全成本核算下,文章通过采用动态投资回收期法、本—量—利法、资产收益率法对某院核磁设备的经济效益进行分析,为医院设备的科学管理提供建议。指出医院应通过积极增加设备检查业务量, 降低固定成本和单位变动成本,从而提高核磁设备的运行效益。
关键词:全成本核算 核磁设备 成本效益分析
中图分类号:F234.2 文献标识码:A
文章编号:1004-4914(2015)10-139-02
随着我国市场经济体制的不断深化,医院要进一步完善自身的经营管理机制、重视人才的引进和培养,同时还必须时刻关注自身的医疗设备配置是否能够满足医疗事业不断发展的需求,医疗设备成本效益情况是否良好。由于医疗设备的购置成本较大,要求医院在设备投资前要进行严密的评估和测算,使用过程中要做好设备投入的成本效益分析。这对于医院改善经营管理模式,提高经济效益有着举足轻重的意义。
一、资料与方法
1.资料来源。某院为了满足临床需要,经医院讨论决定于2011年、2012年购买两台核磁设备,分别于2012年1月和2013年2月正式运营。本文选取这两台核磁设备作为研究对象,进行大型设备的成本效益分析(见表1)。
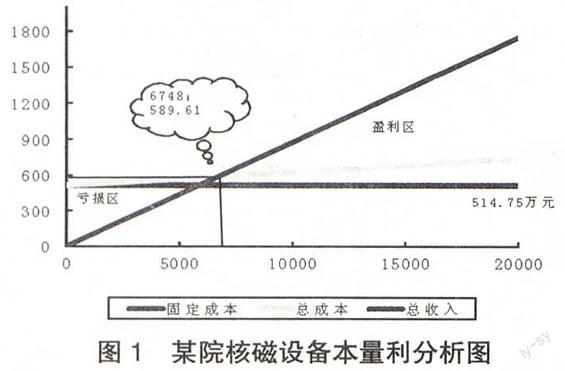
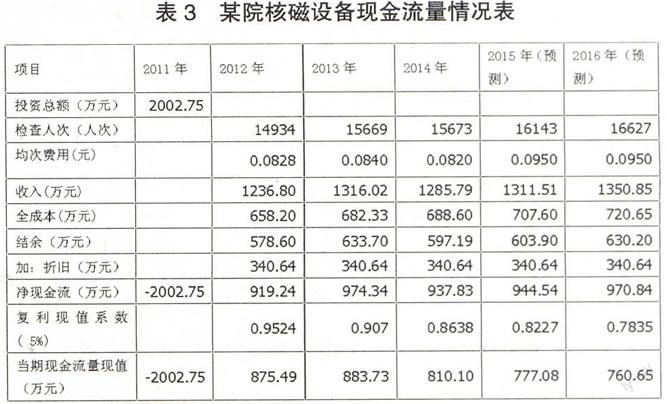
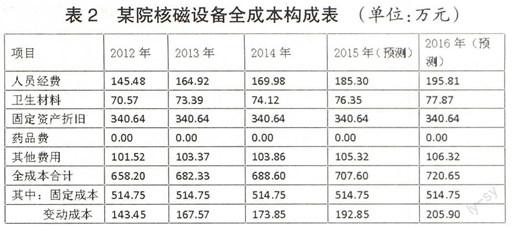
2.研究方法以及评价指标。根据医院财务部会计科提供的医院全成本核算的成本数据,结合医院信息系统采集的核磁设备的收入及业务量, 探索使用动态投资回收期法、资产收益率法、本量利分析法进行设备运行的经济效益分析。成本效益评价指标如下:
(1)动态回收期。……
登录APP查看全文
