关于政府内部控制的几个问题
2015-11-24刘永泽况玉书
财经问题研究 2015年7期
刘永泽 况玉书
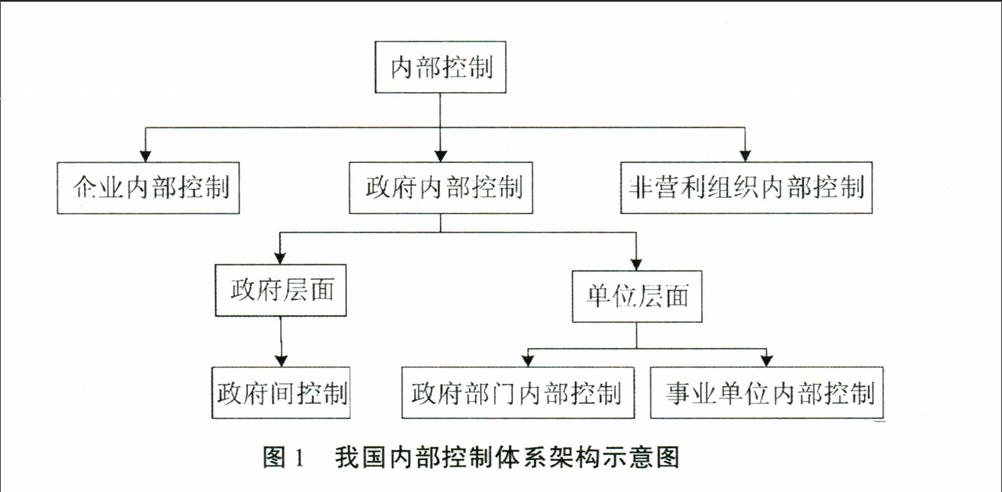
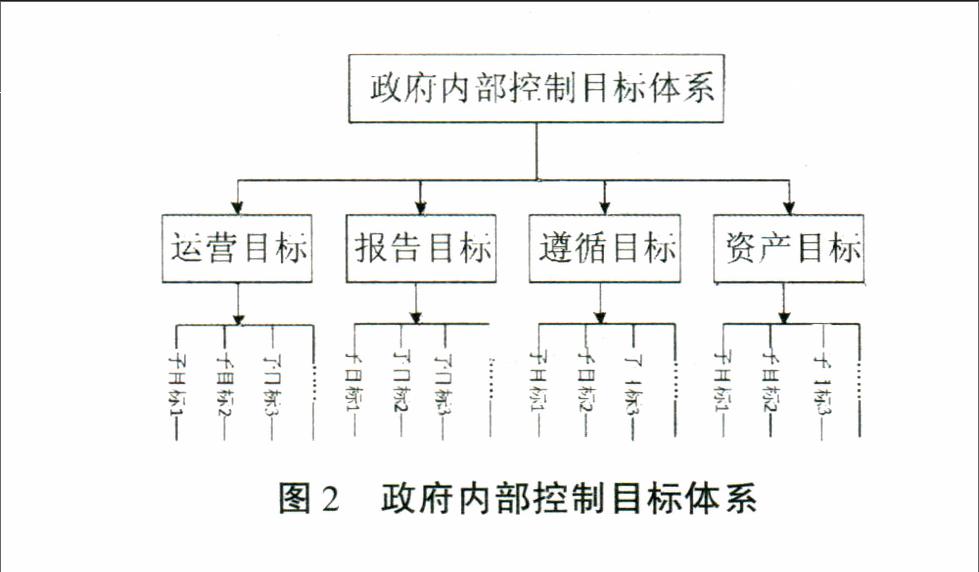
摘 要:政府内部控制是一个值得研究的崭新课题。随着政府内部控制实践的不断丰富和发展,理论的滞后终归会影响到实践的发展与完善。本文主要探讨了我国政府内部控制的几个基本问题,具体包括政府内部控制的概念、目标、边界和内容,试图为该领域的进一步深入研究提供基础平台。
关键词:政府内部控制;预算控制
中图分类号:F239 文献标识码:A
文章编号:1000-176X(2015)07-0073-05
近年来,我国内部控制取得迅猛发展。2008年5月,财政部等五部委联合发布的《企业内部控制基本规范》基本上结束了我国企业内部控制规范政出多门的局面。2010年4月,五部委又联合发布了《企业内部控制配套指引》,以促进企业建立、实施和评价内部控制,规范会计师事务所内部控制审计行为。2012年11月,财政部印发了《行政事业单位内部控制规范(试行)》(〔2012〕21号)进一步将我国内部控制建设推向一个新的高潮,开启了内部控制向公共部门进军的征程。十八届四中全会审议通过的《中共中央关于全面推进依法治国若干重大问题的决定》明确要求“深入推进依法行政,加快建设法治政府”,这为全面推进政府内部控制制度创造了一个良好的政治环境,也是推动我国政府内部控制发展的重大机遇。在政府的各个层级建立内部控制制度,正是依法治国具体化的落实途径,其重要性不言而喻。
从全球范围来看,美国对政府内部控制进行了很多有益的探索,在该领域的研究也处于遥遥领先的地位。……
登录APP查看全文