提升全面风险主动管理能力,促进城商行经营转型
2015-11-18郭军
银行家 2015年11期
郭军
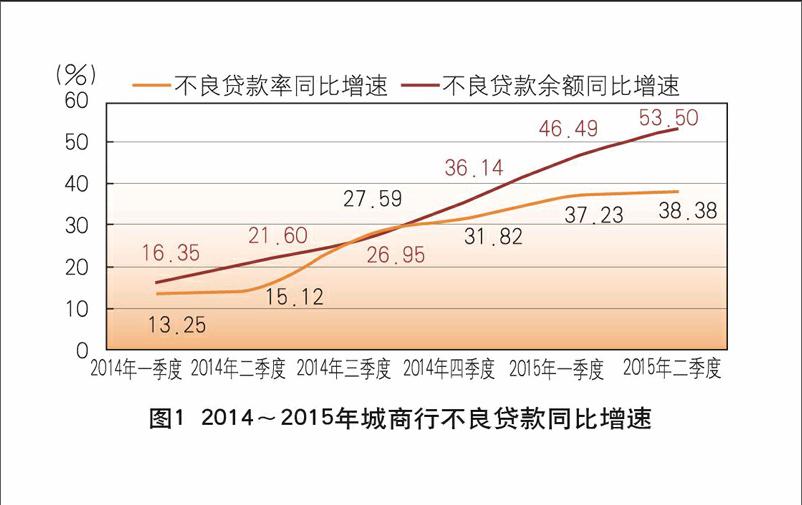
当前,在经济转型不断深化、利率市场化进程加快、金融脱媒和互联网金融快速发展、金融创新层出不穷的趋势下,银行业风险的形成机制、触发机理、传导路径呈现出新特征和新变化,各类风险多点多发、相互交织,风险间的传染渗透效应更为明显。城商行受经营地域、业务资质、客户覆盖、资金实力、人才储备等方面的制约,风险分散能力较差,对经济周期大幅波动的耐受力较弱,风险管理面临更大压力,风险表现形式具有更加鲜明的特征。城商行只有加倍努力提升全面风险主动管理能力,才能实现有效经营转型发展,不断提升服务地方实体经济的质量和水平,完成与经济转型升级互动发展的历史使命。
城商行风险表现新特征
行业性风险偏好趋于上升
新常态下,银行负债成本快速攀升、利差不断收窄,利润增速快速下滑,盈利能力有所下降,2014年银行业资产利润率和资本利润率均值分别为1.2%、17.7%,同比下降0.1和1.6个百分点。近两年来,为缓解利差收窄的冲击,各家银行纷纷加快创新转型,推动综合化经营,寻求新的盈利增长点。但在新的运营模式和盈利模式形成前的一定时期内,将会在现有盈利模式的惯性牵动和考核指标体系的导向下,迫于经营压力在高风险收益领域进行资产配置,以弥补负债成本上升引发的收益下降,行业性风险偏好趋于上升。城商行受经营区域、金融牌照等“个性化”因素制约,创新转型步伐客观上落后于国有银行和股份制银行,资产配置方式和定价能力受限,风险偏好被迫上升的压力更为明显。……
登录APP查看全文