探讨公允价值在金融工具中的应用
2015-11-13黄瑞英
经济师 2015年6期
关键词:应用
黄瑞英
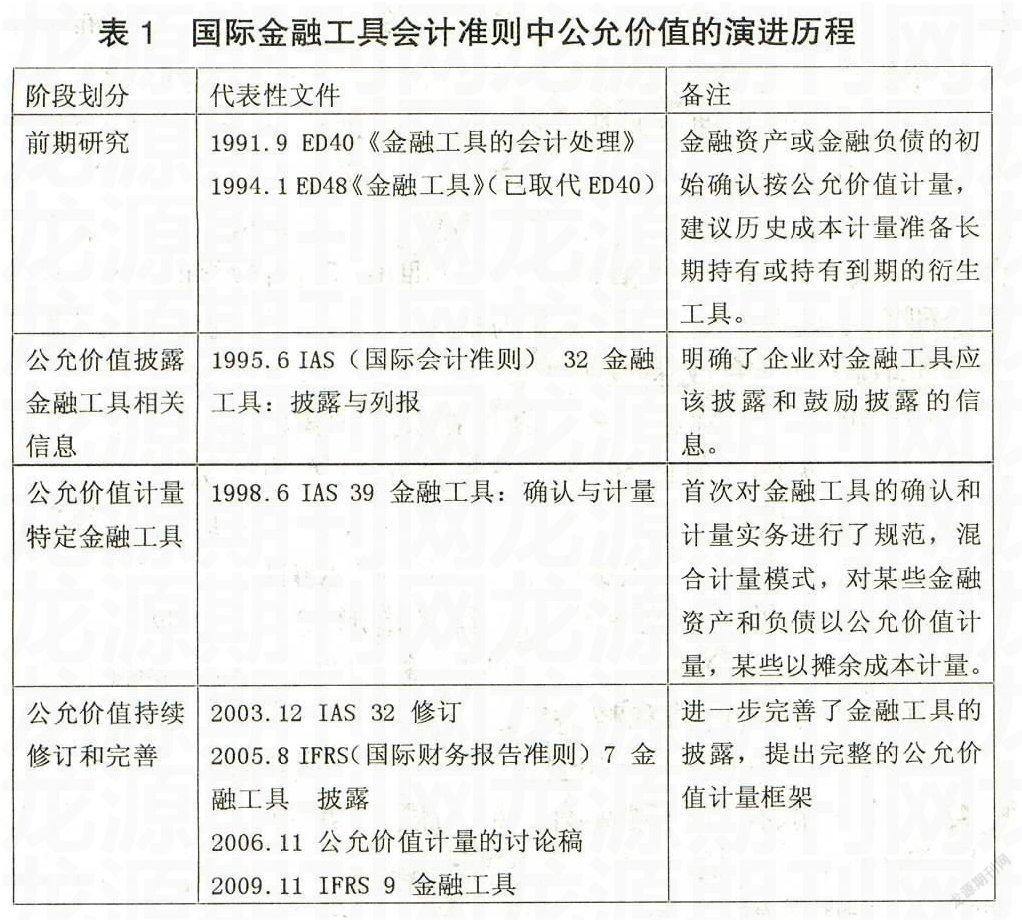
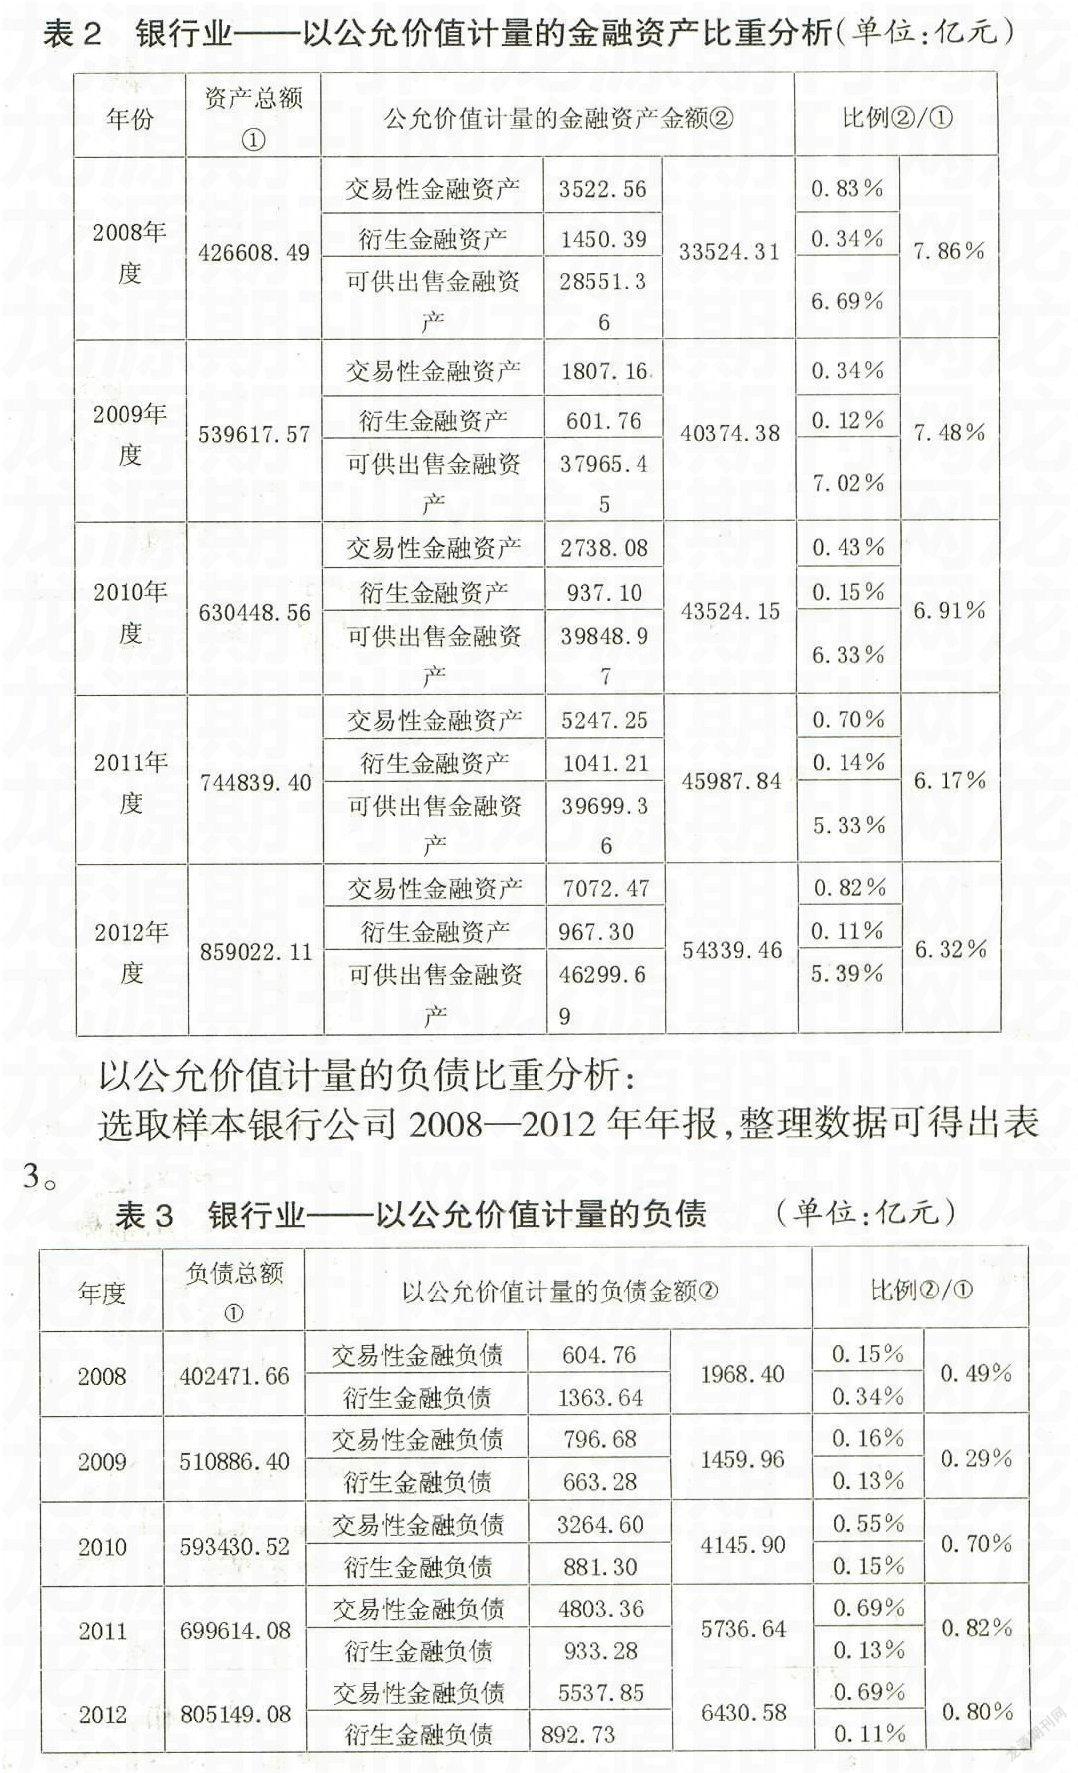
摘 要:当今世界,经济飞速发展,各种金融工具与业务纷纷涌现,特别是衍生金融工具的创新和发展,导致越来越多的公司进入金融市场来进行避险或投资。原会计准则用历史成本计量的金融工具已经无法满足市场交易的需要。公允价值因其潜在的高度决策相关性,随着金融工具的发展应运而生。文章对此进行了分析探讨,并对如何更加科学、合理地将公允价值应用于金融工具中提出了相关建议。
关键词:公允价值 金融工具 应用
中图分类号:F234.4 文献标识码:A
文章编号:1004-4914(2015)06-075-03
一、探讨背景
上世纪80年代,金融自由化浪潮波及到金融业务的各个领域。随着金融市场的创新,各种金融工具纷纷涌现,特别是衍生金融工具以十分惊人地创新速度对世界经济产生了重大影响。
在金融一体化及经济一体化的背景下,国内金融经济市场迅速发展,也相应地积累了一定的理论和实务基础。越来越多跟金融工具相关的业务出现在企业财务报表中,企业利用金融工具进行投资、套期保值及风险管理已经发展为一种潮流。这些都为公允价值的广泛应用提供了发展平台。2006年财政部新颁布的会计准则将公允价值引入,成为一大亮点,说明了我国财政部对公允价值计量地位的认可。
2008年爆发的金融危机将公允价值推到了风口浪尖处,在饱受争议的处境下,公允价值该何去何从?在金融工具中,又当如何规范应用?在我国当前的市场环境下,公允价值的应用又会遇到哪些问题。……
登录APP查看全文
