审计师选择与IPO公司盈余稳健性
2015-11-04张子健等
财经理论与实践 2015年4期
张子健等
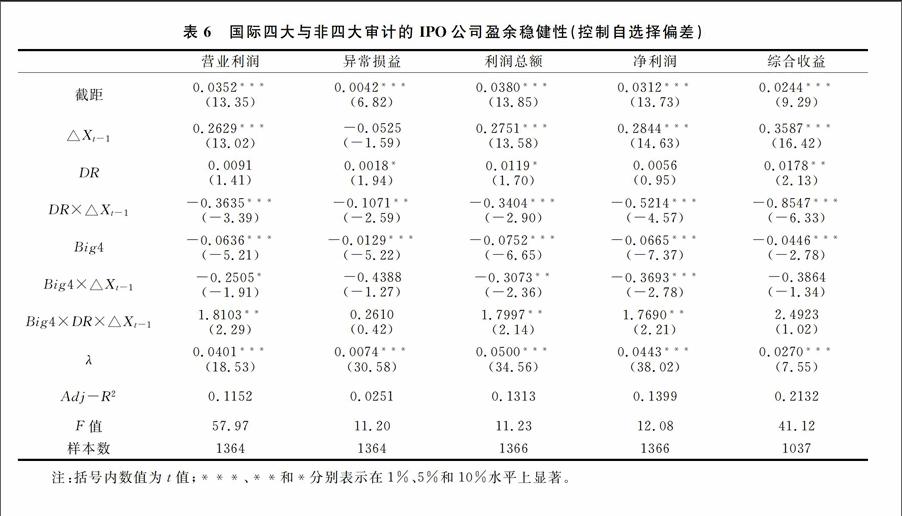
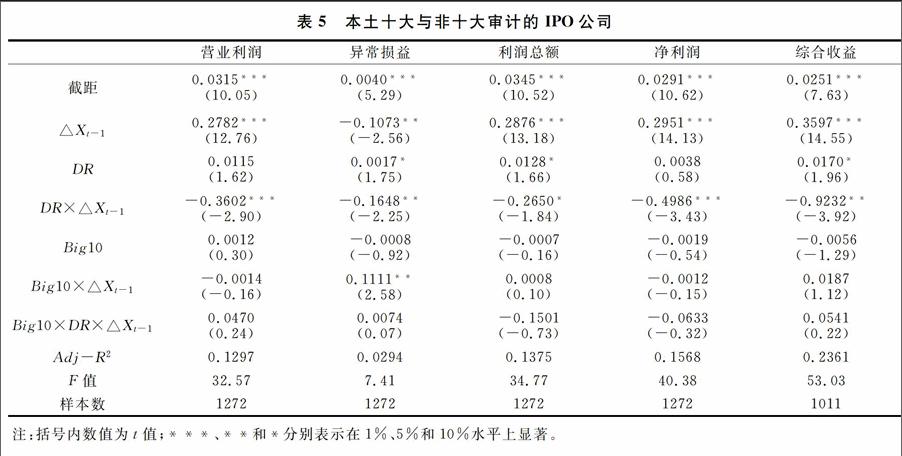
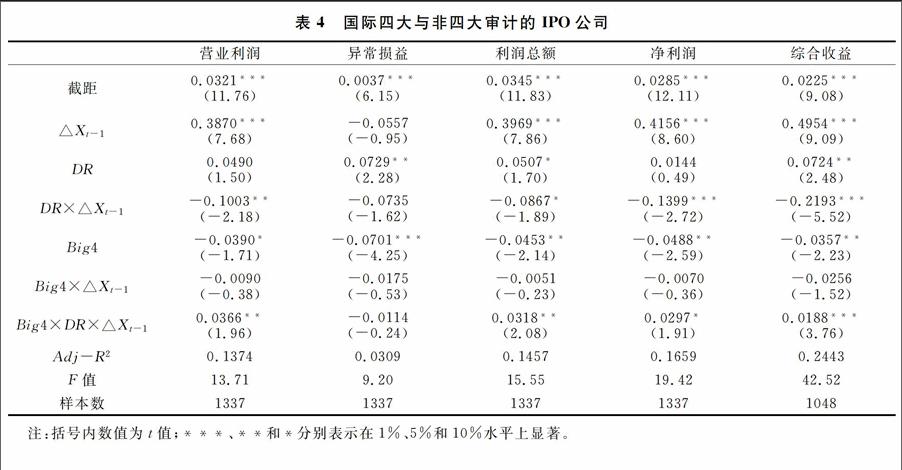
摘要:以2002~2012年我国1337家A股IPO公司为样本,实证检验了审计师选择与IPO公司盈余稳健性的关系。研究发现:国际四大审计的IPO公司的营业利润、利润总额、净利润和综合收益的稳健性均显著低于非四大审计的IPO公司的盈余稳健性,但本土十大与非十大审计的IPO公司之间的盈余稳健性不存在显著差异。
关键词: 首次公开发行;国际四大; 本土十大; 盈余稳健性
中图分类号:F239文献标识码:A文章编号:1003-7217(2015)04-0094-07
一、引言
2013年5月,我国证监会通报了新大地和天能科技在申请首次公开发行股票过程中的涉嫌违法违规行为,引发了公众对IPO(Initial Public Offerings,简称IPO)公司会计信息质量及整个审计行业的关注;2013年11月30日,证监会制定并发布《关于进一步推进新股发行体制改革的意见》,进一步明确了发行人和证券服务机构及人员在股票发行过程中的独立主体责任,以此约束中介机构的执业行为。
在新股发行过程中,发行人与外部投资者之间存在着严重的信息不对称,发行人拥有更多的有关IPO公司真实财务状况和经营业绩的信息,大量文献证实发行人利用这种信息优势对IPO公司的会计信息进行财务包装从而误导投资者竞价,即IPO公司在股票发行过程中广泛存在着盈余管理行为。但资本市场作为一种能有效发挥资源配置功能的机制,逐步演化出了一种由独立的第三方中介机构即会计师事务所来审计IPO公司会计信息质量的鉴证机制。独立审计师站在中立的角度评判IPO公司提供的会计信息是否真实、公允,以尽可能避免由于信息不对称而发生逆向选择问题。……
登录APP查看全文
