理性看待李嘉诚的“撤资”
2015-10-15梁海明
中国经济信息 2015年19期
关键词:企业
梁海明
2015年可谓李嘉诚旗下公司“重组年”,继年初宣布长江实业集团及和记黄埔重组方案,分别以“长和”、“长地”两间开曼群岛注册的新公司来取代上市地位后,最近又公布了将老牌公用企业电能实业合并入长江基建的方案。这次重组之后,除了泓富、汇贤这两家房地产信托基金外,长和系内不再有香港注册的上市公司。
这一重组的方案引发各界纷纷揣测,有些分析更是做出了不少过度的解读,甚至认为改变上市公司注册地和投资部署都是李嘉诚要“跑了”。这些过度、恶意的解读并无助各界了解李嘉诚公司重组的真实意图,反而容易混淆视听,引发无端恐慌。
重组的商业考虑
李嘉诚重组方案的核心,实际上可以用16个字来形容,那就是“超高财技,更国际化,大势所趋,精明投资。”在“超高财技”方面,今年该集团的两次大重组显然可以为李嘉诚带来更庞大的资金。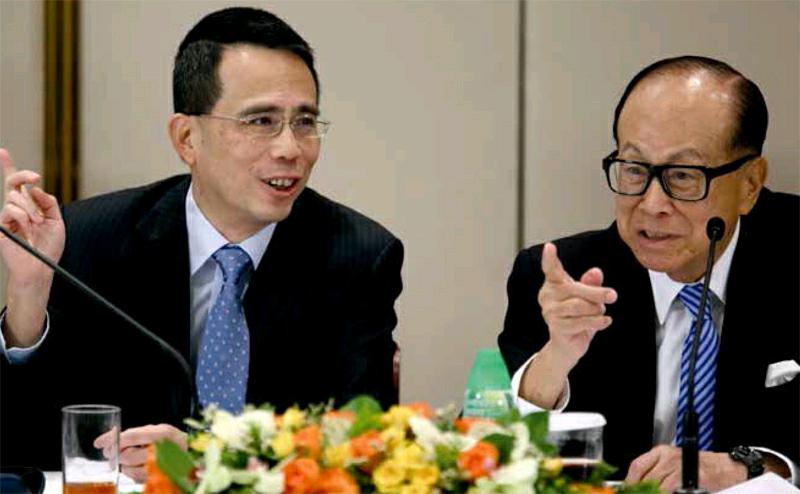
例如长实与和黄未重组之时,“长和系”是垂直式的股权架构,李嘉诚以家族信托的方式,持有以香港房地产为主业务的长实43%的股权,长江实业则持有涵盖电讯、能源和港口等跨国业务的和黄的49%的股权。
这种股权安排之下,由于长实持有和黄股份的价值,在股价表现上并未非常充分反映出来,与实际资产值有一定折让。与此同时,也没有凸显出和黄作为一家横跨50个国家的跨国大企业的真实价值。然而重组之后,长和、长地两家新公司业务区分清晰,被低估的数百亿价值……
登录APP查看全文