国际反避税背景下加强我国税收征管研究
2015-10-12朱玲
桂海论丛 2015年5期
朱玲
摘 要:非居民企业股权间接转让存在许多隐形的税务问题,各国的税制差异为企业避税筹划留下很大空间。在近几年的稽查案例中,不仅关联交易存在较高的纳税风险,在非关联交易中,税务机关也开始注重审查交易实质,并调整相应的交易价格。信息不对称始终是征管过程中阻碍税务机关搜集信息、及时有效监测的最大障碍。实现信息同步与共享是打击国际避税、捍卫一国税基的当务之急。经济合作与发展组织(OECD)发布的“税基侵蚀与利润转移”(BEPS)行动计划与“金融账户信息主动交换共同申报标准”(CRS)的推进或许可以为我们提供指引。
关键词:非居民企业股权间接转让;税基侵蚀和利润转移;反避税;信息共享
中图分类号:F812.42 文献标识码:A 文章编号:1004-1494(2015)05-0050-05
一、非居民企业股权间接转让的征管障碍
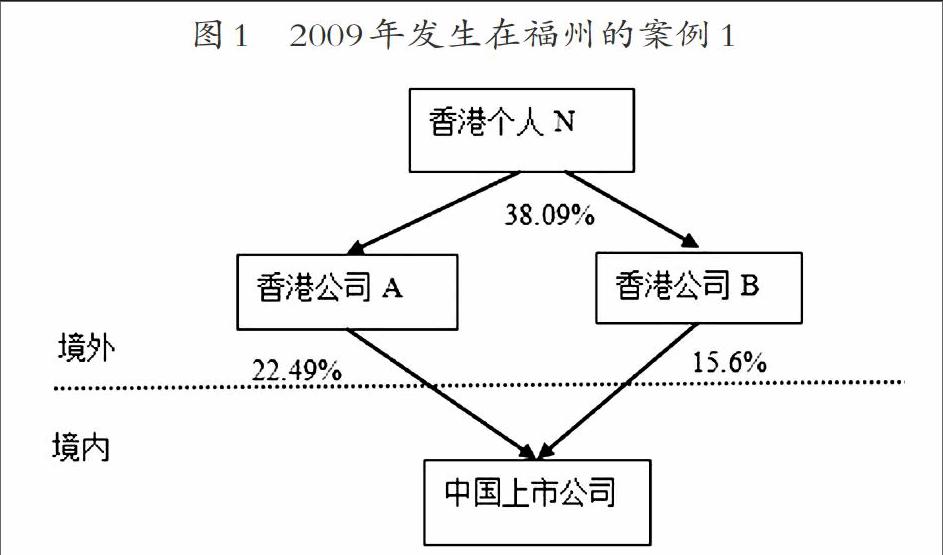
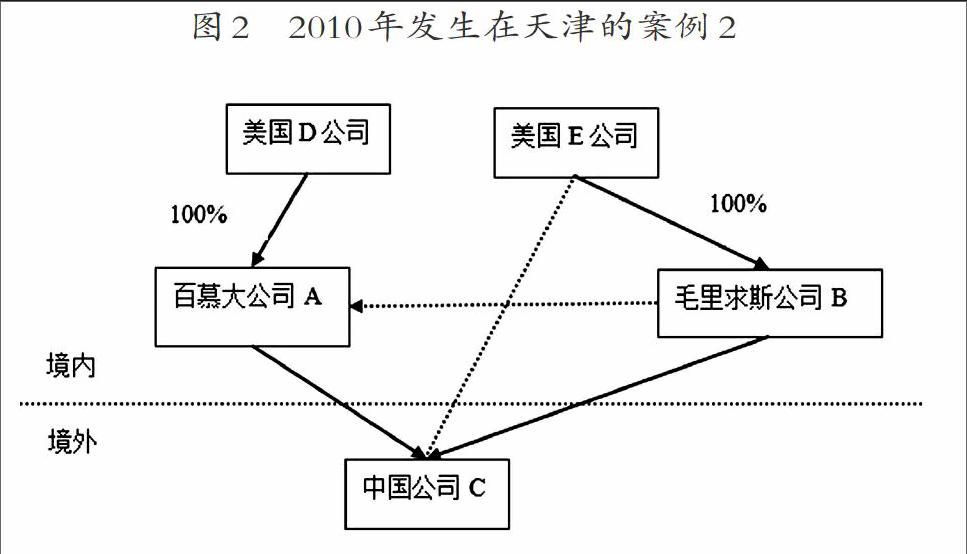
非居民企业间接转让股权时,会产生许多问题,包括人为分离所得税与相应的经营活动,利用税制差异和规则错配造成应税利润的流失,或将利润转移到没有实质经营体的低税负国家或地区,达到不交或少交企业所得税的目的,这种人为操控将会产生无税或低税的后果[1]。通过分析近几年案例,税务机关对中国非居民股权转让的反避税力度逐渐增大;与此同时,稽查过程中的信息搜集难度也在加大,税务机关不得不通过“蛛丝马迹”来“推断”企业的真实意图;立法机关亦很难将相关条款具体化,无形中给了税务机关很大的裁量权,致使争议不断。……
登录APP查看全文