国企高管薪酬粘性实证研究
2015-08-11钱笑盈史元
会计之友 2015年15期
关键词:国有企业
钱笑盈 史元

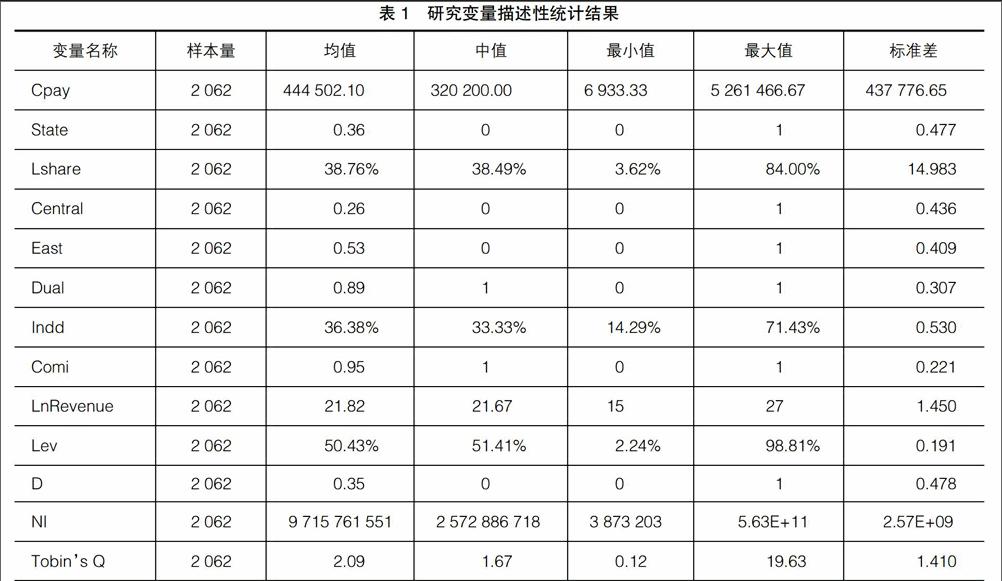
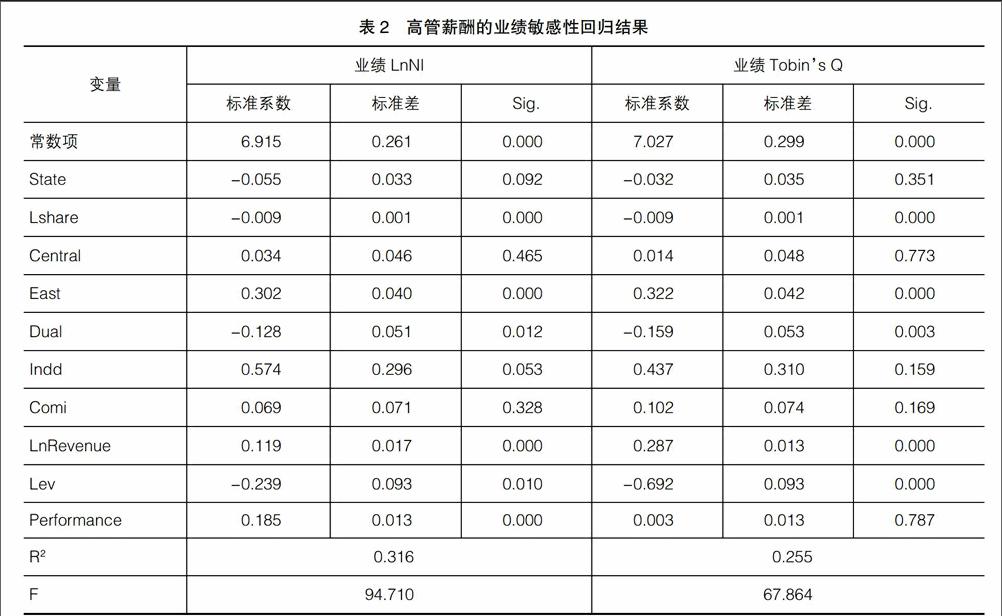
【摘 要】 高管薪酬一直备受瞩目,尤其是国企高管薪酬居高不下引人质疑,有人提出国企高管薪酬是否也存在粘性特征。文章以我国国有制造业上市公司2009—2013年的数据为样本,通过建立业绩敏感性模型和粘性模型进行回归分析,发现国企高管薪酬具有显著业绩敏感性,与业绩正相关;采用会计盈余指标净利润衡量业绩时,国企高管薪酬存在显著粘性特征,粘性系数并不高;采用市场业绩Tobins Q值时则不存在粘性特征。
【关键词】 薪酬粘性; 业绩敏感性; 高管; 国有企业
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2015)15-0051-04
一、引言
国企高管薪酬一直备受社会热议。据2014年国企高管薪酬情况调查,国企中64%的董事长人均年薪高达80多万元。2014年8月,习近平总书记在中央全面深化改革领导小组第四次会议中也指出央企负责人薪酬制度改革已起到积极作用,但也存在薪酬结构不尽合理、薪酬监管体制不够健全等问题。薪酬制度的逐步完善令高管薪酬与公司业绩联系得越发紧密,但更多现实案例表明,公司业绩上升时会带来高级管理人员薪酬的上升;而在公司业绩下降时,未必导致高管人员薪酬下降,这种情况被称为“薪酬业绩敏感性不对称”,即存在薪酬粘性的特征(方军雄,2009)。国内外诸多学者对高管薪酬粘性的存在已给予肯定,然而对于薪酬粘性的实证研究仍不充分。本文以国有制造业上市公司数据为样本,从高管年薪出发,通过建立业绩敏感性及薪酬粘性模型,验证国企高管薪酬是否存在粘性特征。……
登录APP查看全文