会计信息透明度与债务成本关系研究
2015-08-11张肖飞刘伏玲胡尔纲
会计之友 2015年15期
张肖飞 刘伏玲 胡尔纲
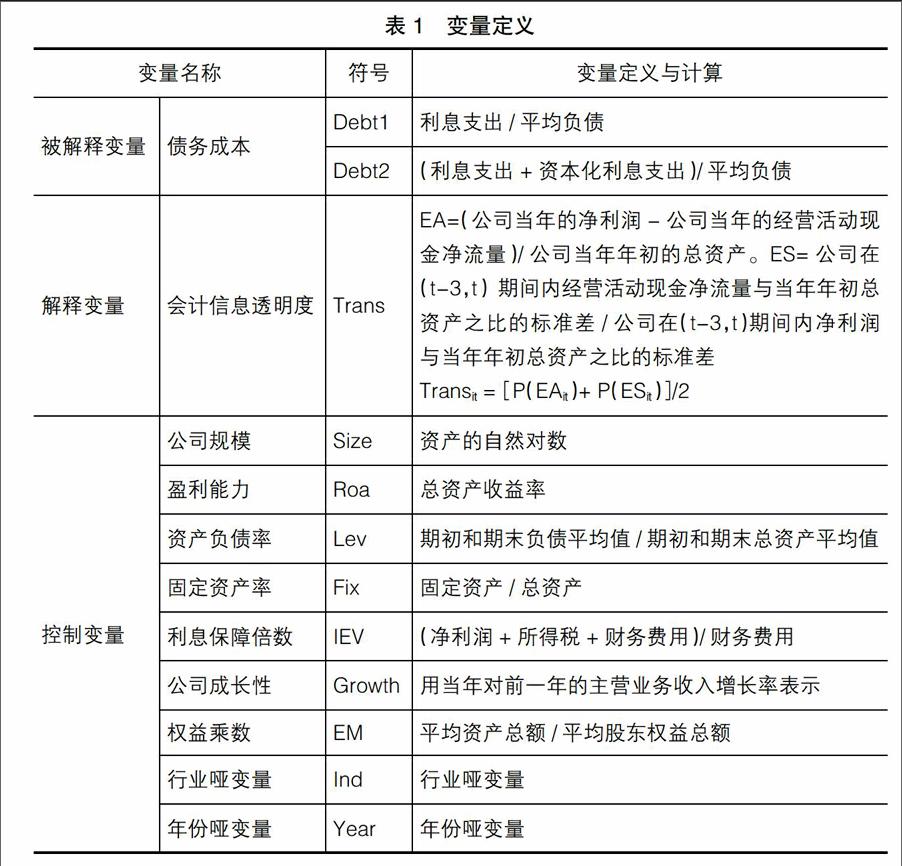
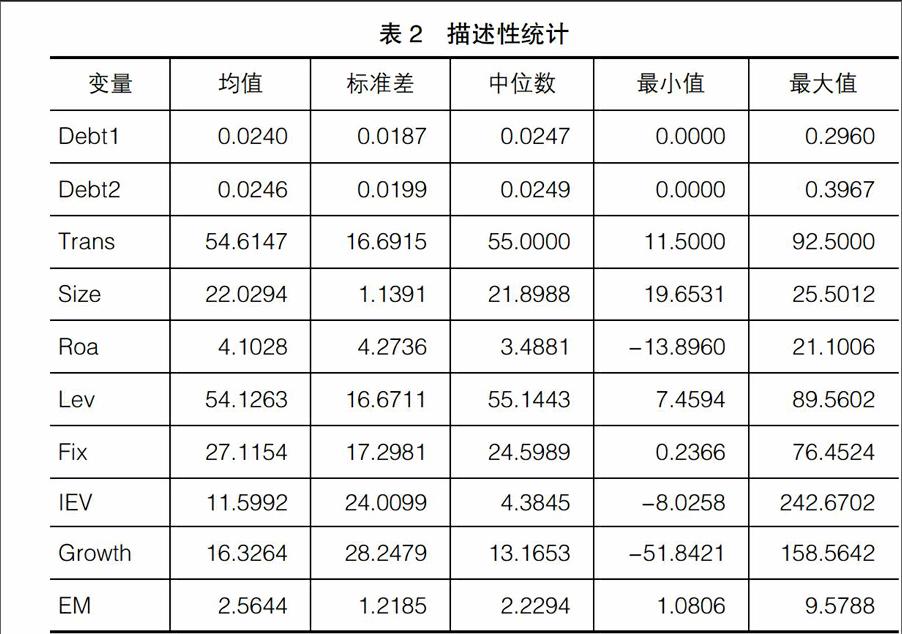

【摘 要】 随着经济发展,高质量的信息披露将引导资源的合理流动与分配,提高资本市场效率,会计信息透明度与企业融资成本越来越受到关注。文章以2009—2012年A股上市公司为研究样本,研究会计信息透明度对债务成本的影响。结果表明:会计信息透明度能够显著降低债务成本。进一步按照规模分组研究后发现,公司规模比较大的公司,会计信息透明度对债务资本成本的影响比较小,而对于公司规模比较小的公司,结果十分显著。这可能是由于公司规模不同,投资者对其抵御风险能力的认知不同而导致的。稳健性分析表明研究结果依然成立。因此,提高我国证券市场会计信息透明度的整体水平,改善市场信息环境,能够显著降低债务资本成本。
【关键词】 会计信息透明度; 债务成本; 市场质量
中图分类号:F275 文献标识码:A 文章编号:1004-5937(2015)15-0038-07
一、引言
2015年6月27日中国人民银行决定,自2015年6月28日起有针对性地对金融机构实施定向降准,同时,下调金融机构人民币贷款和存款基准利率。这已经是2015年内第四次降息。利率调整的重点之一就是缓解企业融资成本高的突出问题,为经济持续健康发展提供中性适度的货币金融环境。目前企业经营比较困难,特别是融资难、融资贵问题非常突出,成为中国实体经济发展和转型升级的一大羁绊①。另外,经济越发展,会计越重要,会计信息在市场资源配置方面发挥着越来越重要的作用,会计信息质量也受到越来越多的关注。……
登录APP查看全文