印刷品成本核算实例分析
2015-06-25罗红戈
印刷技术·数字印艺 2015年5期
罗红戈
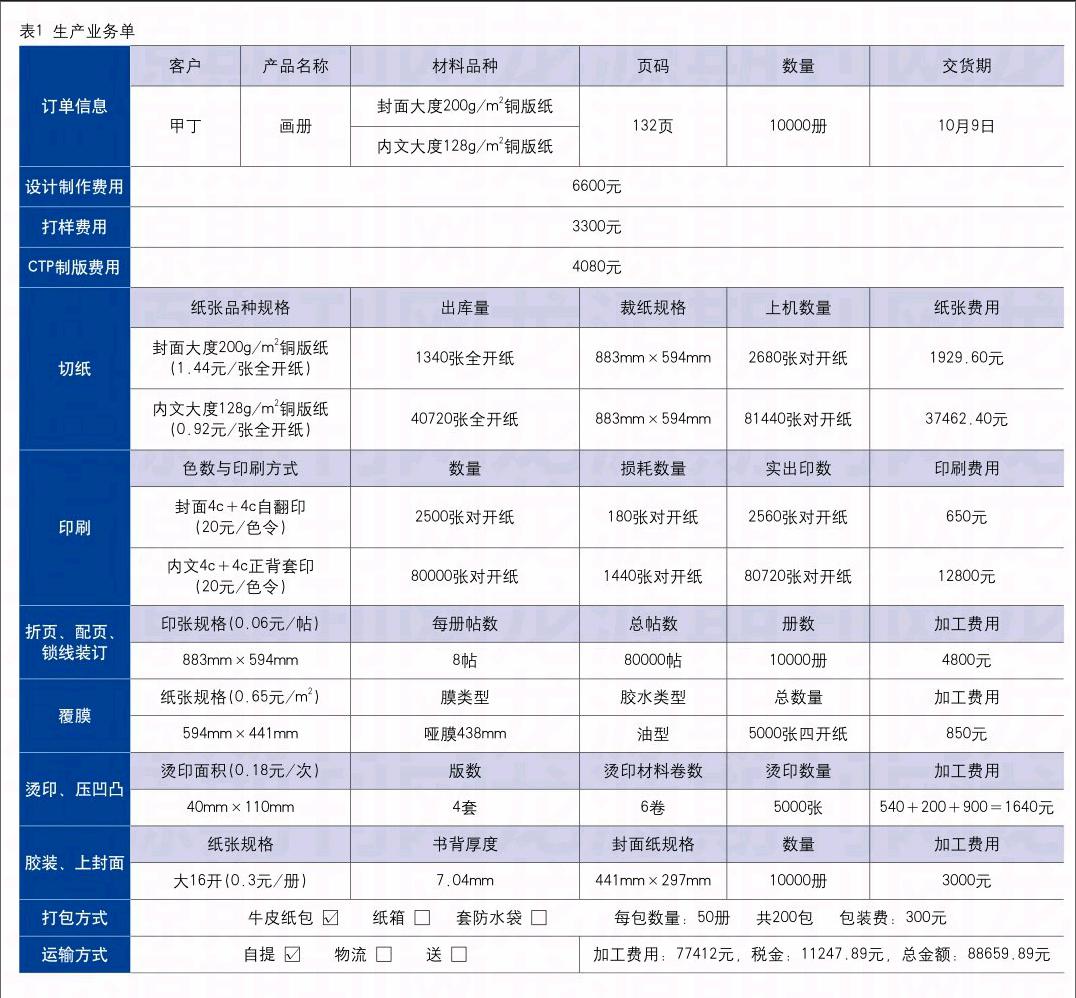
印刷报价是企业生产经营管理过程中一项非常重要的工作,在规定时间内向客户提供满意的报价,是企业获取订单的前提和关键。其中,印刷品成本核算是印刷报价的重要一步。印刷品的成本包含纸张费用、设计制作费用、打样费用、晒版费用、印刷费用、后加工费用等。在此,本文以画册为例,介绍如何计算印刷品的成本。
在计算画册成本时,主要需要考虑以下要素:成品开本、总P数、色数、封面用纸规格、内文用纸规格、印刷数量、封面加工工艺要求、装订类型、打包要求及运输方式、是否需要开税票。
下面以实例分析画册成本:某公司需印刷大度(889mm×1194mm)十六开画册10000册,封面4P(面)用200g/m2铜版纸,内文128P用128g/m2铜版纸,对开印刷,锁线胶装,正反两面均四色印刷,封面封底(也称封一封四)覆哑膜,封面烫印、压凹凸,用牛皮纸包装,客户自提,开税票。该批画册成本核算具体步骤如下。
需要说明的是,本文所有的费用核算价格是范例,不能以此为标准,应以各地市场价为参考标准。
纸张费用
1.内文纸张费用
一本画册内文所需印张数为128P÷16开=8印张,所需用纸量为8÷2=4张全开纸/册,则该批画册内文所需用纸量为4张全开纸/册×10000册=40000张全开纸。
由于印刷套印、校色过程及装订后加工过程中都会产生不良印品而消耗一部分纸张,因此在生产派单中应在实际用纸量的基础上再加放些损耗数,以保证足数供货,通常按18‰计算损耗率。该批画册的损耗用纸量为40000张全开纸×0.018=720张全开纸。
该批画册的总用纸量为实际用纸量+损耗用纸量=40000+720=40720张全开纸,折算成令数为40720张全开纸÷500张全开纸/令=81.44令。……
登录APP查看全文
