关于中国铝期货市场套期保值绩效的实证研究
2015-06-16席爽
经济研究导刊 2015年13期
席爽


摘 要:套期保值是企业利用期货市场进行风险控制的重要过程。利用金融衍生产品进行风险管理的关键问题是确定套期保值比率。通过对中国沪铝期货套期保值绩效的实证研究发现基于DVECH-GARCH的动态套期保值比基于OLS的静态套期保值避险效果好。选择一定的套保模型进行对冲交易,铝加工企业能够有效地分散铝现货的市场风险,稳定企业生产经营。
关键词:套期保值比率;中国;铝期货市场
中图分类号:F830.9 文献标志码:A 文章编号:1673-291X(2015)13-0105-04
引言
中国是世界上最大的铝型材生产基地和消费市场,铝是经济发展的重要基础原材料。近年来我国的电解铝行业发展迅速,规模日益扩大。2014年,我国电解铝单位企业产量达到266.92万吨,相比之下我国铝加工企业的规模偏小,采购原铝时采用现货购买的方式,通过期货市场进行避险的意识不强。现货价格的波动使我国铝加工企业在稳定产销关系时面临着很大风险,不利于企业的持续发展。因此,利用期货市场进行套期保值成为企业的迫切需求。
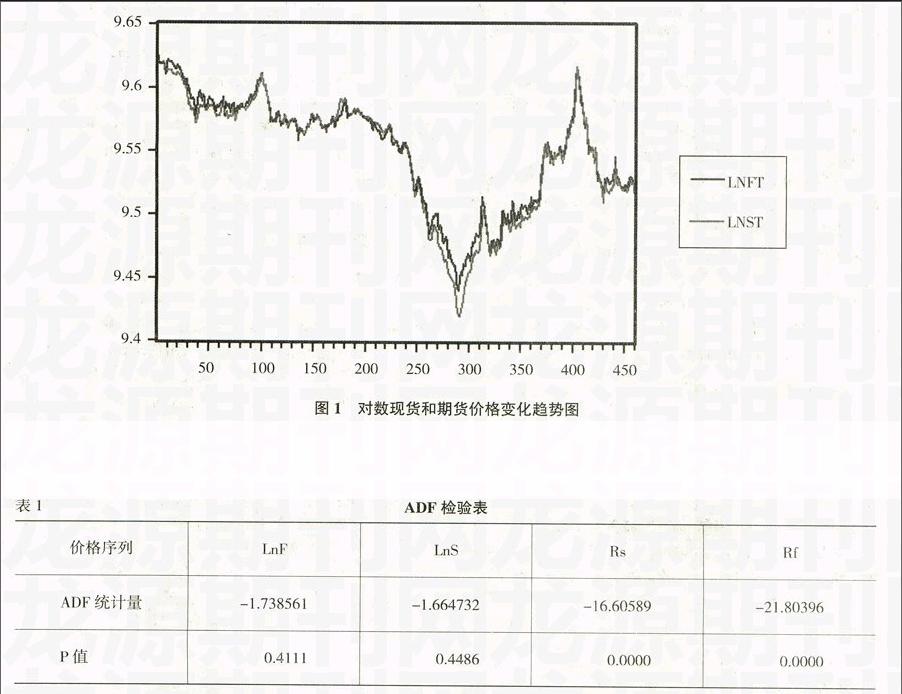
本文采用上海期货交易所的铝期货对长江有色铝现货的套期保值绩效进行实证研究,选取的数据为2013年1月4日至2014年11月28日上海期货交易所铝期货的日收盘价和长江有色铝现货的日平均价,共计460对日数据。本文首先分析铝期货市场的特征,对铝对数收益率序列进行了描述性统计,对价格序列进行了单整和协整检验,其次分别采用OLS模型和DVECH-GARCH模型来估计套保率,并通过套保有效性指标来比较两者对冲效果,最后总结实证研究。……
登录APP查看全文
