论企业破产退出的财务利益冲突及其协调
2015-06-13栾甫贵
会计之友 2015年11期
栾甫贵
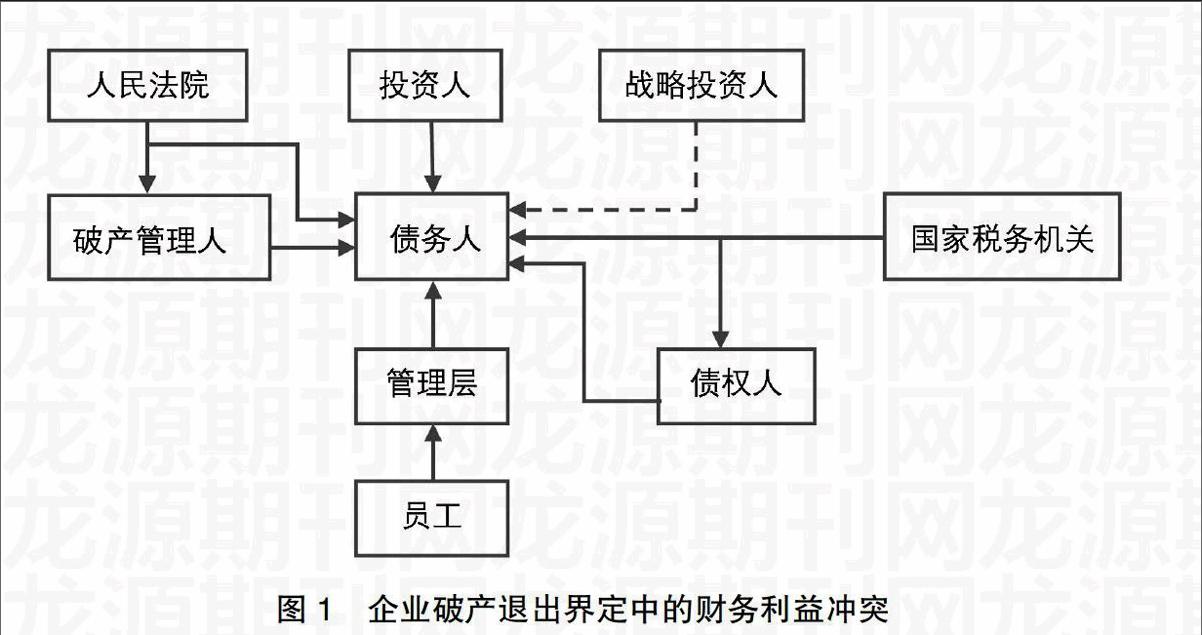
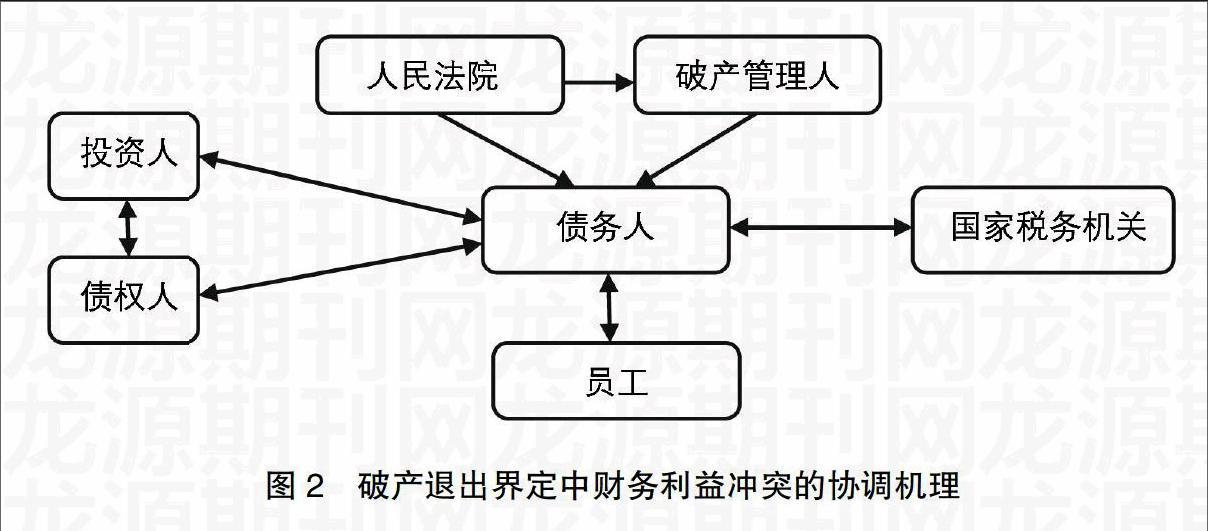
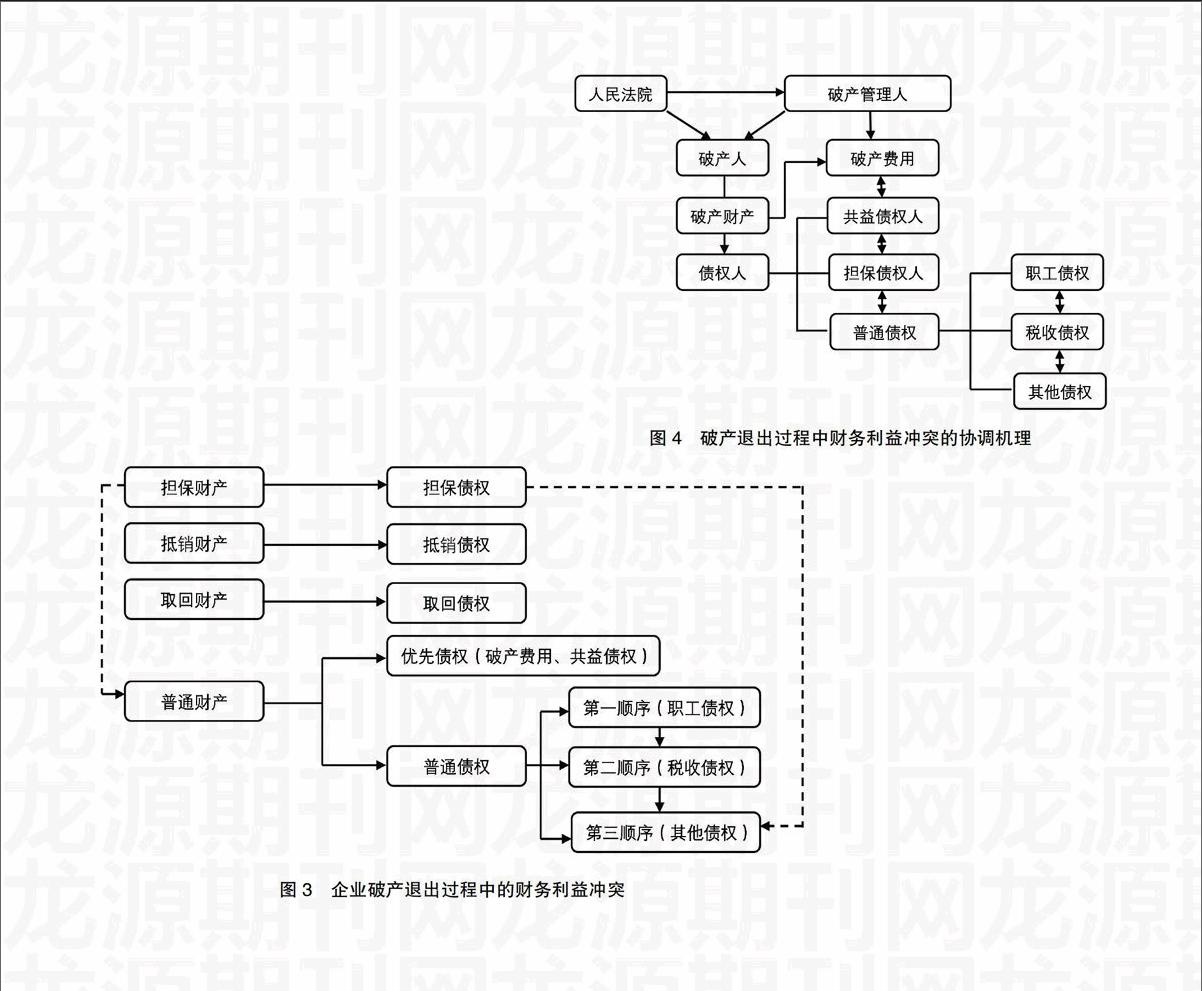
【摘 要】 随着我国企业市场化退出机制的建立与完善,企业的市场化退出问题成为大家关注的重要问题及难题之一。企业破产退出作为市场化退出的重要形式之一,其是否破产退出、如何监管破产退出等是不可回避的现实问题,而影响甚至决定这些问题的重要因素在于破产退出的财务利益冲突及其协调。文章从企业破产退出的背景入手,主要分析总结了企业破产退出财务利益冲突的特征,分别探讨了企业破产退出界定与退出过程的财务利益冲突及其协调重心。文章拓展了财务利益冲突的研究视野,提出了企业破产退出财务利益冲突的含义、内容、特点及其协调策略。
【关键词】 破产退出; 财务利益; 财务利益冲突
中图分类号:F234.4 文献标识码:A 文章编号:1004-5937(2015)11-0002-08
一、问题的提出
早在1993年我国发布的《公司法》中已经初步建立了上市公司破产退市制度,2001年中国证监会出台的《亏损上市公司暂停上市和终止上市实施办法》和2012年修订实施的《上海证券交易所股票上市规则》、《深圳证券交易所创业板股票上市规则》中均规定了公司被法院宣告破产的退出情形,中国证监会于2014年10月15日发布、同年11月16日实施的《关于改革完善并严格实施上市公司退市制度的若干意见》中将上市公司被法院宣告破产作为强制退市的情形之一,破产退出构成了企业市场化退出的重要途径之一。但时至今日,仍鲜有上市公司破产退市,其根本原因在于没有建立充分、规范的市场化退出机制。……
登录APP查看全文