对伊利股份股权激励方案的思考
2015-05-30张若然
商 2015年49期
张若然
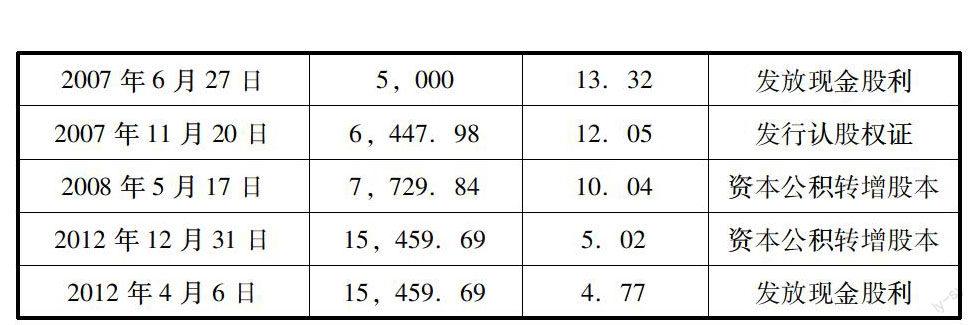
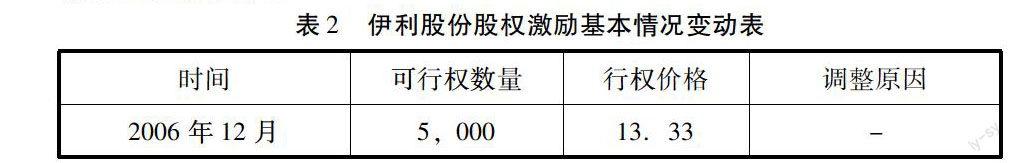
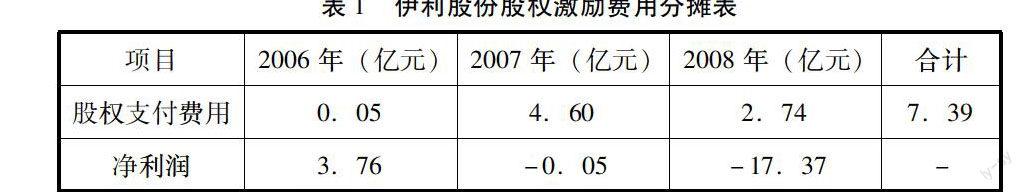
摘 要:股权激励作为稳定管理层和核心技术人员的长期激励方式越来越受到理论界与实务界的重视。本文分析了伊利股份实施股权激励的情况,完整地描述了整个股权激励方案的内容,总结伊利案例的借鉴意义及局限与不足,结合我国的实际情况提出完善企业实施股权激励计划的建议。
关键词:股权激励;伊利股份
1、伊利股份股权激励分析
在股权分置改革后,伊利股份作为第一批推出股权激励计划的上市公司之一,它是全国乳制品行业的佼佼者,其股权激励计划自推出以来备受争议。伊利股份结合公司实际和行业
特点选取了股票期权的激励模式,下面我们将对其期权激励的实施进行具体分析。
1.1行权条件设置较低
根据伊利股份历年的财报可以看出2002年至2005年公司每年销售收入较上年的增长率远高于20%,根据期权的行權条件,管理层和骨干员工在2006年和2007年分别获得了600万份股票,但是首期行权条件却只要求上一年度主营业务收入增长率不低于20%,这就意味着仅完成这两年的业绩后,管理层无需另作努力。
随后,伊利股份董事会的决议,2007年4月30日,伊利股份董事决议对方案中业绩考核指标计算口径做了修改,该修改使得当期的利润因为扣除摊销期权费而大幅减少,但在计算是否满足行权条件时却可以忽略期权费的影响,这样的双重标准使得股份支付对于伊利的管理层来说简直形同虚设。《企业会计准则第11号——股份支付》规定:上市公司应采用合理的模型计算每个行权期应当承担的股份支付成本,并从利润中被扣减。……
登录APP查看全文
