网络结构、危机传染与系统性风险
2015-05-04石大龙白雪梅
财经问题研究 2015年4期
石大龙 白雪梅

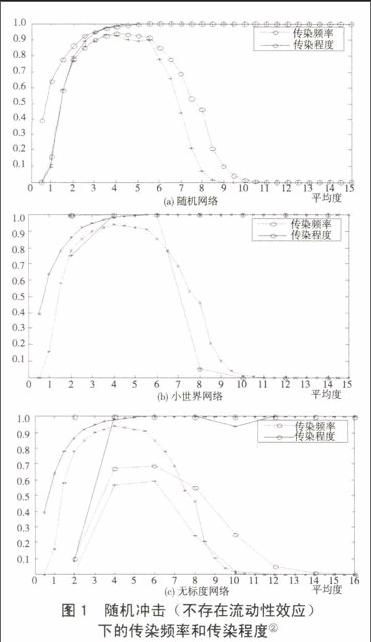
摘 要:异质的金融网络结构中,危机传染效应所引起的系统性风险不同。本文基于复杂网络理论,研究随机网络、小世界网络和无标度网络这三种金融网络中危机传染对系统性风险的影响。首先构建有向加权的银行间随机网络、小世界网络和无标度网络,并根据网络结构确定网络中每个银行的资产负债表。其次模拟分析两类随机冲击和两类目标冲击下,不同网络结构中风险传染所引起的系统性风险状况。结果显示:无标度网络面对冲击时的稳定性更高,但当连接最多的银行遭受冲击时,这种网络结构极端脆弱;随机网络面对目标冲击具有最高的稳定性,但面对随机冲击则更加不稳定;金融网络呈现出“稳健而脆弱”的特性。
关键词:网络结构;危机传染;系统性风险;复杂网络理论
中图分类号:F8309 文献标识码:A
文章编号:1000176X(2015)04003109
一、引 言
近年来,国际上金融机构失败所引起的系统性危机揭示了系统性风险的重要性。系统性风险是影响整个金融系统稳定的宏观层面的风险,而不是系统中某个个体的风险。一般来说,系统性风险源于三种负面冲击的影响:一是宏观经济层面负面冲击,例如,经济增长、失业、通货膨胀等的冲击;二是利率、汇率的大幅波动以及资本市场价格下降等负面冲击的影响;三是金融系统内的危机传染。危机传染是系统性风险积累和爆发过程中十分核心的一个环节[1-2]。某一金融机构的失败会通过传染影响整个金融系统的稳定。……
登录APP查看全文