碳税政策下的我国低碳技术创新
2015-04-21徐盈之周秀丽
财经科学 2014年9期
徐盈之 周秀丽
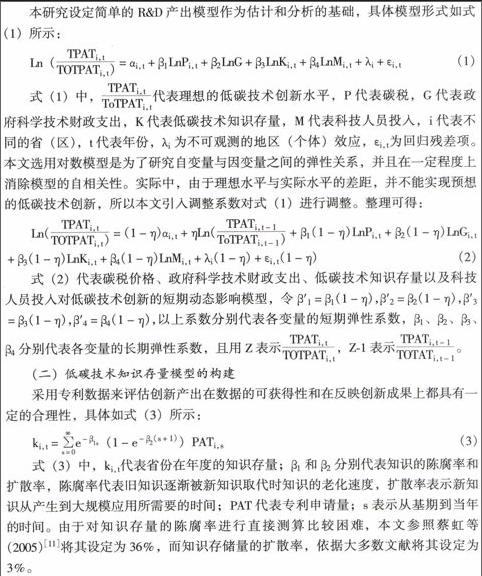
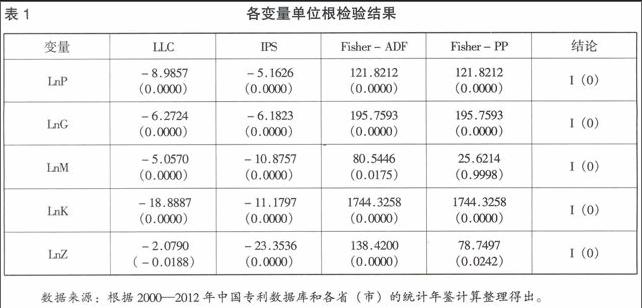
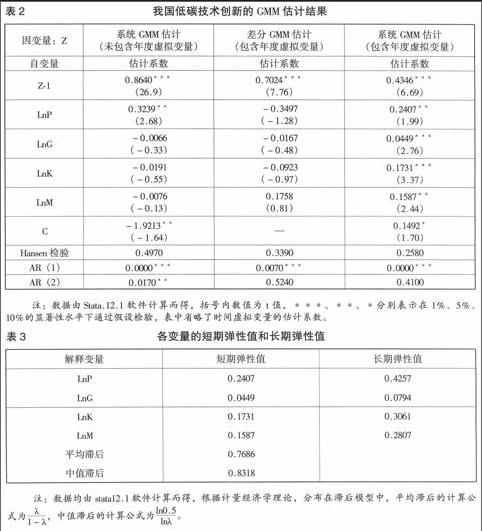
[内容摘要]基于诱导型技术创新理论和技术推动型理论,运用GMM估计法,实证研究碳税征收、低碳技术知识存量、政府科学技术财政投入和科技人员投入对我国整体及八大综合经济区低碳技术创新的影响大小及滞后年限。结果表明,碳税政策对于低碳技术创新作用最为明显。此外,不同的综合经济区存在着明显的政策效果差异,滞后年限也随着地区产业能源消耗结构的不同存在较大差异。
[关键词]低碳技术创新;GMM估计;碳税
一、引言
当前,面对能源约束趋紧和环境质量下降的双重压力,各国都正致力于解决清洁能源的开发和环境污染管制等问题。作为世界第二大经济体,目前中国的经济数量扩张与经济质量却面临高度的不一致,2013年全国能源消费总量为37.6亿吨标煤,相比2012年增长3.9%,即便如此,能源消费总量控制和能源结构优化的任务依然繁重。而碳税作为一项改善环境的重要政策措施,已经被国家环保部提上议程。
环境政策可分为命令手段、市场手段和相互沟通手段三类(Kemp,1997)。但相较于缺乏有效管理系统、可靠信息披露体系、科学计量和监测等条件的碳排放交易权,碳税更易操作(刘小川等,2009;石俊,2011)。当前,国内外学者多集中于碳税对宏观经济的影响及碳税政策设计的研究两方面。关于碳税对宏观经济影响,主要有可计算一般均衡(CGE)模型和面板数据计量模型两种分析方法,且研究结果均表明碳税能够显著遏制能源消费,但会扩大地区资本所有者与劳动者收入分配的差距(朱永彬等,2010;……
登录APP查看全文
