基于灰关联熵的成本预测方法与实证
2015-02-18文义
统计与决策 2015年20期
文 义
(湖南财政经济学院 会计系,长沙 410205)
1 成本预测组合预测模型
设企业成本历史数值为Y={y(1),y(2),…,y(n)},经过前期挑选,设选择了m种单一预测方法来对该成本数据Y进行建模,得到m种预测模型,分别记作
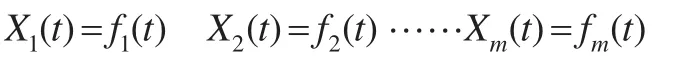
其中t=1,2,3,…n
综合现有组合预测研究成果可以发现,组合预测一般可分为基于线性加权的加权算术平均组合预测以及基于非线性加权组合的几何加权组合预测、调和加权平均组合预测等几类,本文将主要考虑线性加权算术平均组合预测组合权重确定方法,下面给出企业成本的线性加权算术平均预测模型:
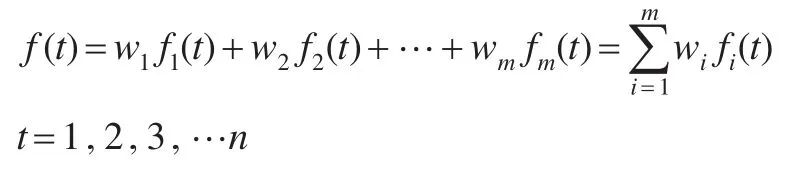
其中w1,w2,…,wm为各种预测方法的组合权重,一般。
对所建立的预测模型进行精度检验是使用模型进行预测的前提,所以在建立任何一种预测模型,必须对所建立模型进行模拟仿真,已对其模拟精度进行检验,平均相对误差是最常用的一种检验方法,其计算过程如下:
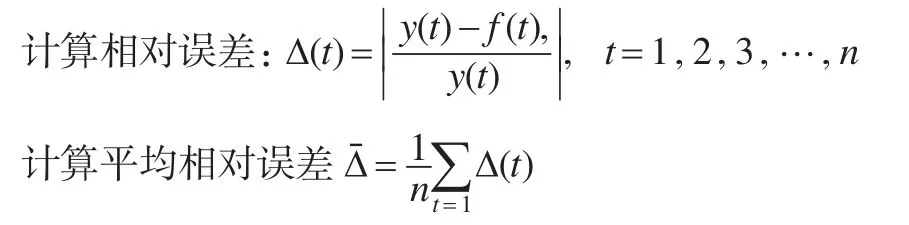
2 基于灰关联熵的组合权重确定方法研究
灰关联熵不仅能避免灰关联度导致的局部关联倾向和个性信息损失的不足,而且能从整体上描述时间序列之间的相似程度,基于灰关联熵的这些优点,本文将基于灰关联熵的原理给出一种确定组合权重的方法用于成本组合预测模型中的组合权重确定。
将企业成本历史数值Y={y(1),y(2),…,y(n)}作为参考序列,而将到m种预测模型所模拟的时间序列作为比较数列,从而得到被比较数列为
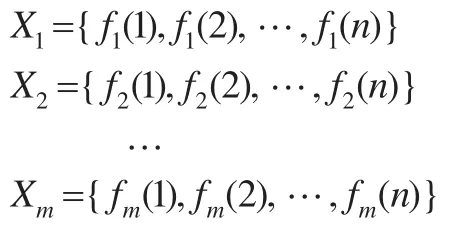
根据灰关联分析原理,在确定参数ρ∈(0.1)后可以计算出第k时刻第i种模……
登录APP查看全文
