杜邦分析法的改进与应用
2015-01-21陈敏文慧
商 2014年37期
陈敏 文慧
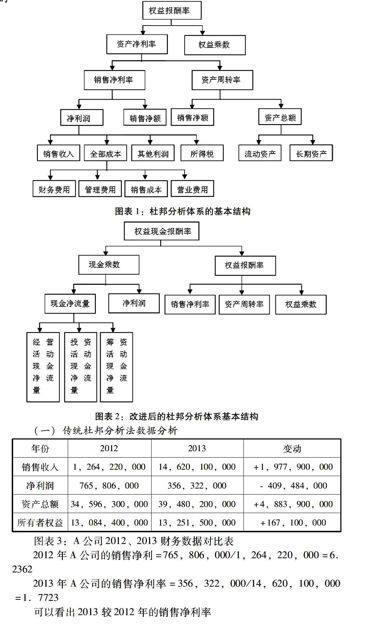
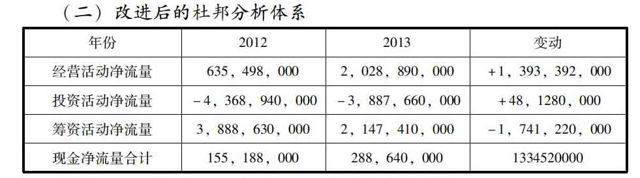
摘 要:财务分析是企业管理的重点,而财务分析的目的就是全面的了解企业的理财状况,并据此对企业经济效益的高低做出正确的评价。本文重点分析了传统杜邦分析法缺乏对现金流量表的运用能力的这一缺陷,引入现金流对其进行改进,通过实例分析,得出改进的杜邦分析体系能更好的体现出企业经营状况和财务状况的结论。
关键词:财务分析;杜邦分析;现金流;实证研究
1920年杜邦公司发明了一种绩效评价方法,因其层次清晰、条理突出以及较强的实际操作力而沿用至今。虽然杜邦分析法已经成为当今世界上的主流评价方法,但其也有其不足和缺陷,如缺乏对现金流量表的运用能力、不能反映每股经济技术指标等。本文重点分析了传统杜邦分析法缺乏对现金流量表的运用能力的这一缺陷,引入现金流对其进行改进,通过实例分析,得出改进的杜邦分析体系能更好的体现出企业经营状况和财务状况的结论。
一、杜邦分析法简介
杜邦分析法(DuPont Analysis),是1919年由财务经理唐纳德森·布朗创造并使用的,主要利用几种财务比率之间的内在关系来综合分析企业的财务状况的经典绩效评价方法。杜邦分析法从权益报酬率出发,层层细化,逐级分解为多项财务比率乘积。企业通过杜邦分析法可以清楚地看到权益报酬率的关键因素、销售净利润率与总资产周转率、债务比率之间的相互关联关系,为决策层提供了一张考察公司资产管理效率路线图。……
登录APP查看全文
