浅析营改增对科学事业单位税负的影响
2015-01-13张兰萍
行政事业资产与财务 2015年30期
张兰萍
(广东省科技创新监测研究中心 广东·广州 510000)
一、营改增税制改革
增值税最早于1979 年引入我国,最初仅在试点城市的5 类货物中试行,1984 年,增值税条例(草案)的出台,将增值税的征收地域拓展到全国范围,将征收范围拓展到机器机械、汽车、钢材等12 类货物。1994 年,增值税征税范围继续扩大到所有货物和加工修理修配劳务,2009 年,部分试点后,增值税推行转型改制,机器设备正式纳入抵扣范围。在结构性减税的政策背景下,为解决营业税重复征税的问题,以期通过税收政策促进产业机构升级的意愿下,营改增政策出台,继续扩大增值税的征税范围。营业税征税范围中的部分行业纳入增值税的征税范围。2012 年1 月1 日起,上海作为试点,增值税的范围增加交通运输业和部分现代服务业务。2013 年8 月1 日起,营改增政策改革地域拓展为全国范围。
二、营改增对科学事业单位税负的影响
营改增对科学事业单位的影响主要有以下几个方面:(1)纳税人身份的变化。纳税人身份的变化直接决定了使用税率的高低,税率的提高会导致税负的增加,纳税人身份的变化也决定了能否使用可抵扣进项税额;(2)税收优惠的延用。
(一)科学事业单位涉及营改增的业务
科学事业单位主要是从事科研事业,科学事业单位涉及的主要业务有:纵向、横向课题、提供技术咨询、技术转让、技术服务等业务。科学事业单位的活动中涉及营改增的业务主要有以下(如图1)。
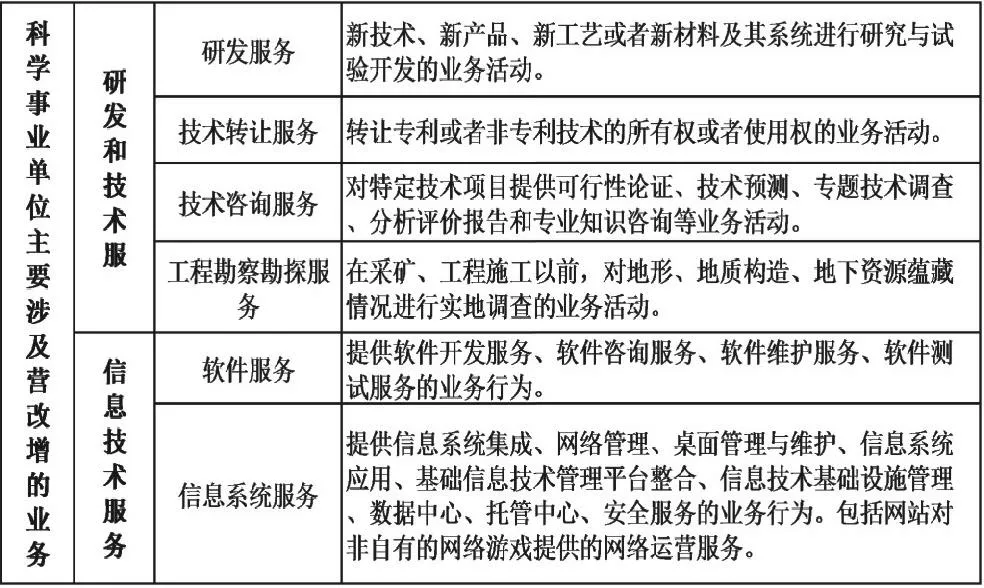
图1 科学事业单位主要涉及营改增的业务
登录APP查看全文