从审计失败的两个定义分析审计独立性
2014-09-03宋玮
财会学习 2014年8期
关键词:程序
宋玮
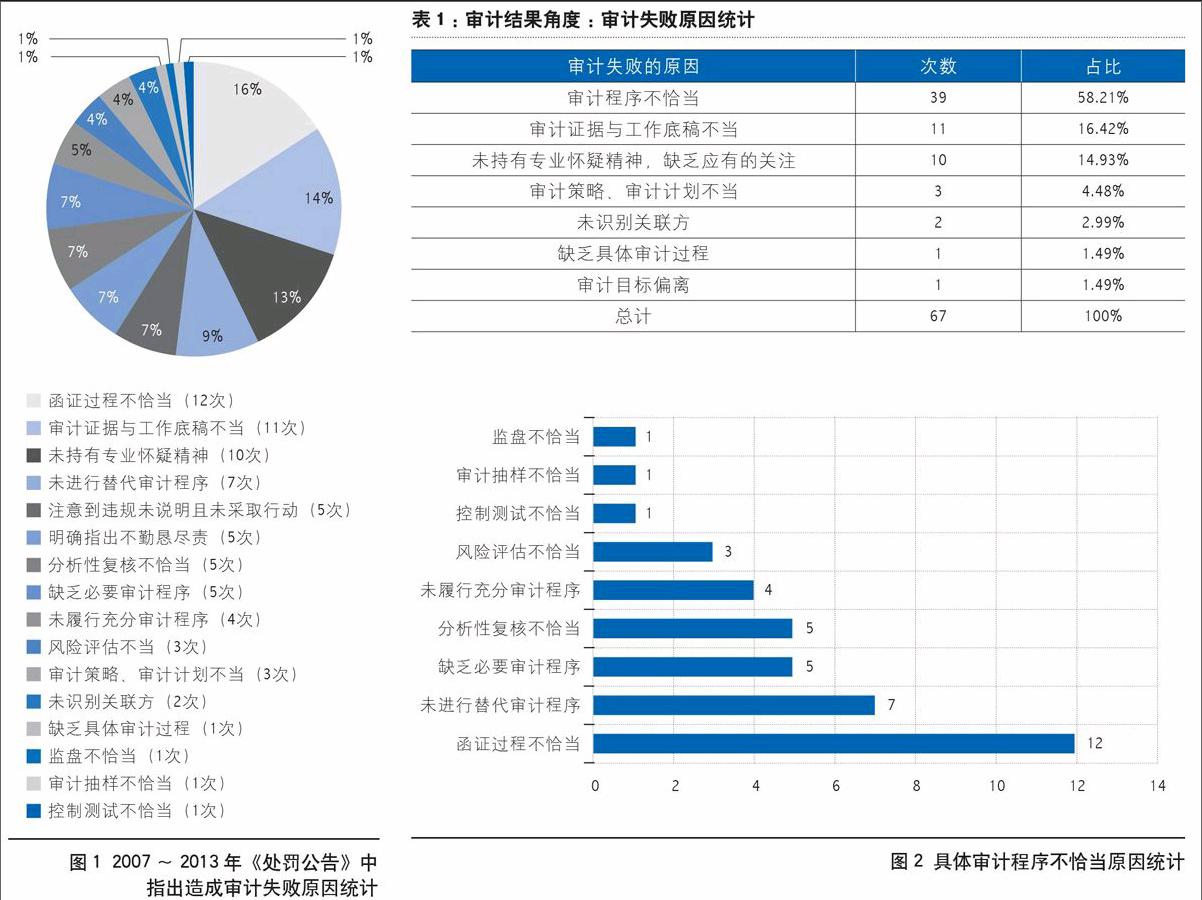
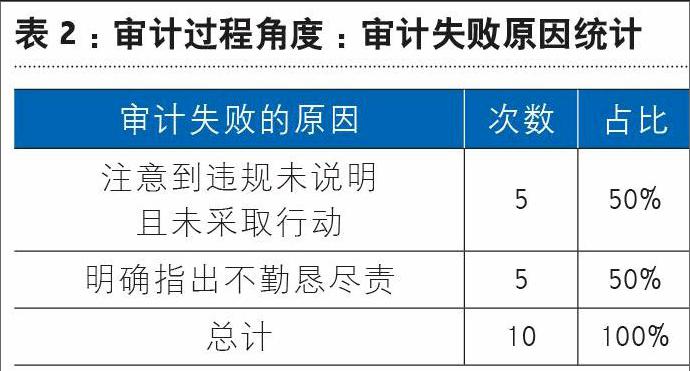
审计失败是一种严重的审计结果,而事务所和注册会计师作为审计主体对其发生有不可推卸的责任。本文结合证监会最新公布的《中国证监会2007年至2013年对证券资格会计师事务所及注册会计师实施的行政处罚》(以下简称《处罚公告》),从审计失败两个定义的角度出发,分析每一份处罚公告主要涉及的具体审计失败原因,进而又阐述了造成审计失败的根源是独立性缺失。
学术界关于审计失败的定义有很多种,但大致都会涉及到三个要素:一是被审计单位财务报表存在重大错报或者漏报;二是注册会计师在执业中未遵守审计准则并出具了不恰当审计意见;三是会给师事务所及注册会计师带来了有形及无形的损失。基于此,我们从两个角度来解释审计失败的定义:从审计结果的角度来看,社会大众评判审计结果的依据只有审计报告,一旦注册会计师在审计报告中发表不恰当的审计意见,无论是其主观意愿还是客观因素,都称之为审计失败;从审计过程的角度来看,注册会计师行业会针对审计失败的具体案例将原因详细分类,只有注册会计师主观上为了追求利益,不遵循相关准则、徇私舞弊而发表虚假的审计意见,才算作是审计失败。不同的角度对注册会计师提出了不同的要求:前者要求注册会计师提高专业胜任能力,后者要求注册会计师保持勤勉尽责与职业道德。前后二者统一于审计的独立性的范畴。……
登录APP查看全文