带干扰的相依双险种再保险模型的破产概率
2014-08-01蒋兰青
蒋兰青
(闽江师范高等专科学校,福建 福州 350108)
对单一的成数或超额赔款再保险模型的破产概率的研究已取得很多成果,然而随着人们保险意识的增强和保险业的不断发展,险种逐渐呈现多元化,且同一险种引起的索赔也可能不再是单一的.文献[1]研究了一类理赔具有某种相依关系的超额赔款再保险;文献[2]建立了成数与超额赔款混合双险种风险模型,得到了两险种的最优自留水平.本文在文献[2]给出的模型基础上,将文献[1]中的相依关系引入该模型中,建立了一类更为一般的再保险模型,在按期望值原理计算保费下,得到了改进模型的Lundberg不等式和最终破产概率.
1 预备知识与模型建立
定义1[3]计数过程{N(t),t≥0}称为参数为λ(λ>0)的齐次Poisson过程,如果:
(1)N(0)=0;
(2)过程有独立增量;
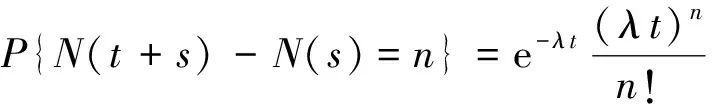
定理1[4](齐次Poisson过程的可加性)设M={Mt,t≥0}和N={Nt,t≥0}是强度分别为λ1和λ2的齐次Poisson过程,并且两个过程相互独立.对于每一个ω∈Ω和任意的t≥0,令
Kt(ω)=Mt(ω)+Nt(ω),
则上式定义的过程K={Kt,t≥0}称为过程M={Mt,t≥0}和N={Nt,t≥0}的叠加,且为服从强度为λ=λ1+λ2的齐次Poisson过程.

定理2[4]设{S(t),t≥0}是一个复合Poisson过程,Poisson过程{N(t),t≥0}的强度为λ,则:
(1)S(t)有独立增量;
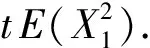
下面将讨论模型的建立过程.定义完备概率空间(Ω,F,P),本文考虑的所有随机变量都是定义在该概率空间上的.首先建立如下的未考虑再保险的相依双险种风险模型,盈余过程{U(t),t≥0}满足:

(1)
其中:
(1)u≥0为保险公司的初始资金,P为单位时间的保费率;
(2){Xi,i≥1}和{Yj,j≥1}是取值于[0,∞)上的非负独立同分布的随机变量序列,分别表示险种1在第i次的理赔额和险种2在第j次的理赔额,设其分布函数分别为F(x)和G(y),均值分别为μ1和μ2,且对x≤0和y≤0分别有F(x)=0,G(y)=0;