基于条件极值模型的上证综指尾部风险研究
2013-10-21梁冯珍
常 昊,梁冯珍
(天津大学 理学院数学系,天津 300072)
1 模型介绍
1.1 ARMA-GARCH 时间序列模型
ARMA(Auto Regressive Moving Average)是基于常方差的移动自回归模型,GARCH (Generalized Autoregressive Conditional Heteroscedasticity)是广义自回归条件异方差模型[1-5].将两者结合便得到了能良好刻画股票收益率均值与波动性随时间变化前后相关的模型:ARMA-GARCH 模型.对于金融时间序列[6-8],条件均值结构可以用ARMA(m,n)模型来刻画,同时ARMA 模型的白噪声项用GARCH(p,q)模型来刻画[9-10].本文选择ARMA(1,1)-GARCH(1,1)模型来拟合收益率时间序列,该模型形式如下:
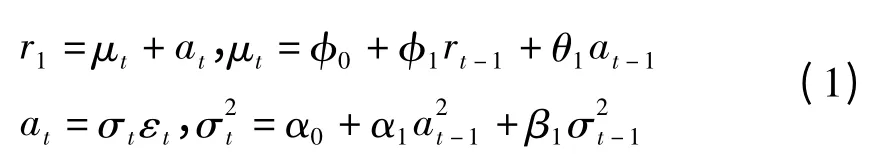
其中:rt是第t 天收益率,μt是第t 天期望收益率,at是第t 天波动率,at是第t 天的白噪声项.εt是期望为0,标准差为1 的独立同分布随机变量,称为新息(innovation),它与at-1…a0相互独立.本文采用ARMA(1,1)-GARCH(1,1)模型的对新息的分布采用三种假设:正态分布,t 分布和偏t(skewed t)分布.另外a0>0,α1,β1≥0,α1+β1<1.下一天的收益率估计为:
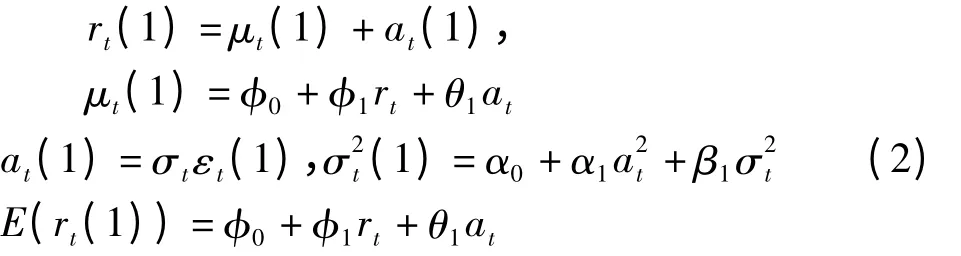
若给定新息εt所服从的分布,通过计算可以得到新息的双侧VaR和ES,分别用来表示,进而可以计算下一日收益率的双侧VaR和ES.对于下一日收益率:
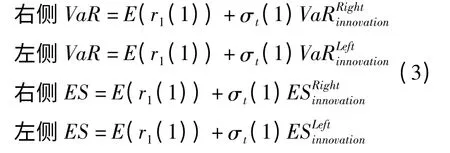
由于选择了三种对新息分布的假设,所以我们已经建立起三种预测VaR 与ES 的模型.下面介绍基于这三种分布如何计算新息的VaR 与ES.
1)新息服从正态分布
如果假设新息为均值为0,标准差为1 的正态分布(标准正态分布),那么对于α 置信度,它的VaR和ES 是确定的.例如,对于95%置信度,右侧95%VaR 是标准正态分布的95% 分位数,左侧95% VaR 是标准正态分布的下侧95% 分位数(95%分位数取相反数).对于标准正态分布的右侧ES,有以下计算公式:

左侧ES 可以通过对右侧ES 取反得到.
我们运用R 软件fGarch 函数包中的garchFit函数对过去若干天的收益……