坚挺的高价原油与疲软的石化产品
2012-08-15刘中安
化工管理 2012年5期
文/刘中安
坚挺的高价原油与疲软的石化产品形成鲜明对比,中国原油约一半需靠进口,原油价格高,生产成本高;经济增速低,市场需求低,两高两低挤压下游石化企业,下游石化产业链艰难求存,亟待调整转型谋出路。
一、原油行情
2011年以来国际原油一直在高价位运行行情见图1。
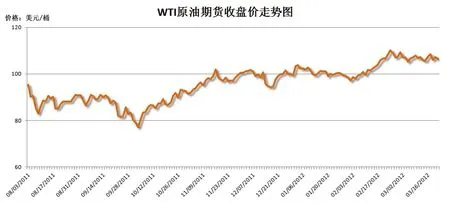
图1 WTI原油期货收盘价走势图
美国纽约WTI05合约价格在2011年底运行在90美元/桶,在10月4日回调到76.53美元/桶较低点后,一路上涨到11月11日到达100美元/桶,在此价位盘整3月,从2012年2月7日起一举拉升到2月24日的110美元/桶,在此高价平台坚挺运行。
二、合成树脂
合成树脂(塑料)是三大合成石化材料之一,图2所示为大连商品交易所的期货塑料1105合约行情图。
在国际原油回调及终端石化市场不景气的形势下,2011年下半年从月的12716元/吨下跌到月末的8770元/吨最低,从10月24日起在国际油上涨的拉动下,塑料格企稳反弹在10000元吨上方运行,现货成交淡,出货不畅,库存上,多个品种亏损,贸易和工厂的信心不足,塑建材低迷,原料采购数减少,企业经营困难;下游用工难、成本高、开工低,春节后随着工厂逐步复工,工厂增加原料进货,塑料价格小幅上扬到10750元/吨左右。
国内塑料原料供应方面:茂名石化38万吨/吨乙烯装置从2月11日到25日停车检修,其下游LLDPE和LDPE装置也将随之停车检修;上海赛科因石脑油短缺,降低裂解负荷,其LLDPE和PP装置从2月初停车检修15天;受丙烯单体价格大幅上涨的影响,地炼及民营PP装置开工率明显下降;中石化3月份继续限产保价,乙烯裂解负荷降至90%~95%,下游聚烯烃减产5万吨左右;……
登录APP查看全文