企业价值评估中不同评估方法间评估结果的实证比较与分析
2012-07-07■施超
中国资产评估 2012年2期
■施 超
按照《关于加强企业国有资产评估管理工作有关问题的通知》(国资发产权[2006]274号)等国有资产评估管理相关规定,涉及企业价值的资产评估项目,以持续经营为前提进行评估时,原则上要求采用两种以上方法进行评估,并在评估报告中列示,依据实际状况充分、全面分析后,须确定其中一个评估结果作为评估报告使用结果。
在近年的上市公司重大资产重组资产评估中,同时使用两种方法进行企业价值评估的比例逐年上升,同时使用多种评估方法对同一评估对象进行价值评估已成为企业价值评估发展的重要趋势。那么,不同评估方法的评估结果间是否存在一定的规律?评估师在不同评估方法的结果间进行取舍时,是否表现出一定的选择倾向?以2008年1月-2010年6月上市公司公告的重大资产重组事项置入股权类资产为样本,我们对上述问题进行了实证分析。
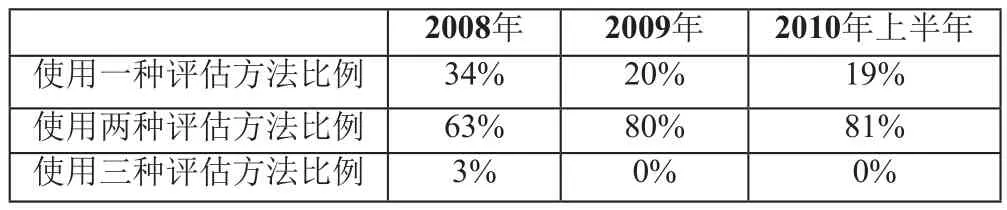
表1 股权类资产评估方法使用情况(一)
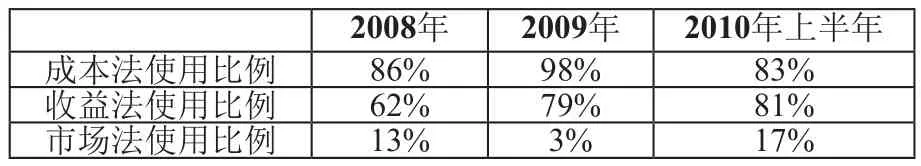
表2 股权类资产评估方法使用情况(二)
一、不同评估方法间评估结果差异情况
(一)收益法评估结果普遍高于成本法结果
在同时采用成本法和收益法的上市公司重大重组置入股权类资产评估中,收益法结果大于成本法结果的比例一直保持在八成左右,收益法评估结果普遍高于成本法结果。
(二)市场法评估结果与其他方法结果间差异波动较大
样本中应用市场法对置入股权类资产进行价值评估的绝对数量较少,市场法评估结果与其他方法结果比较中表现出较大的波动性。……
登录APP查看全文