“营改增”对北京产业发展的影响
2012-04-29顾瑞兰
投资北京 2012年11期
顾瑞兰
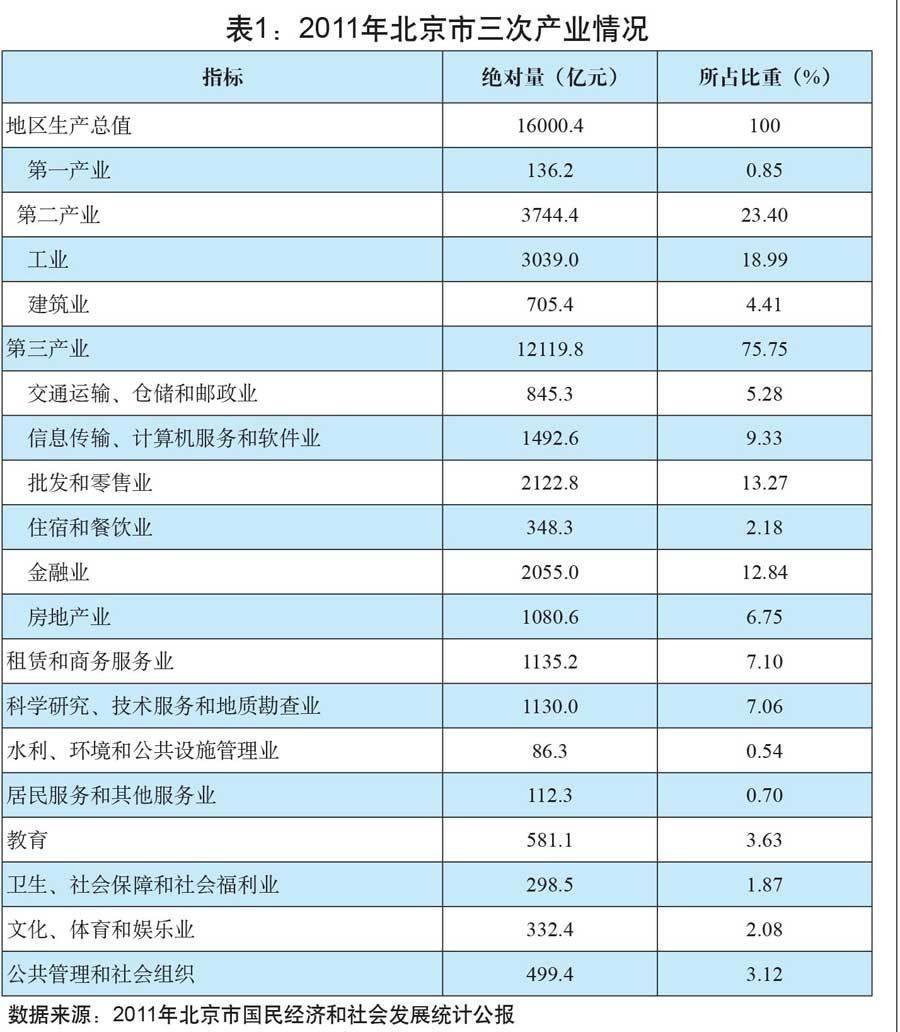
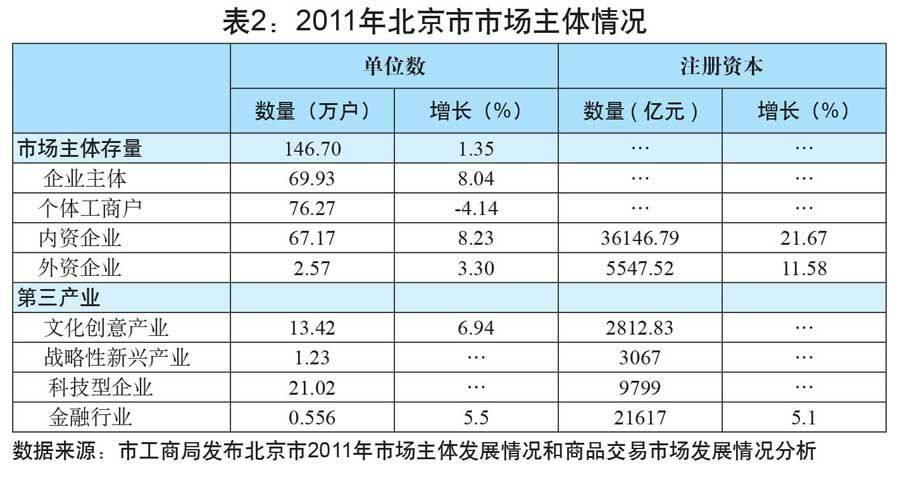
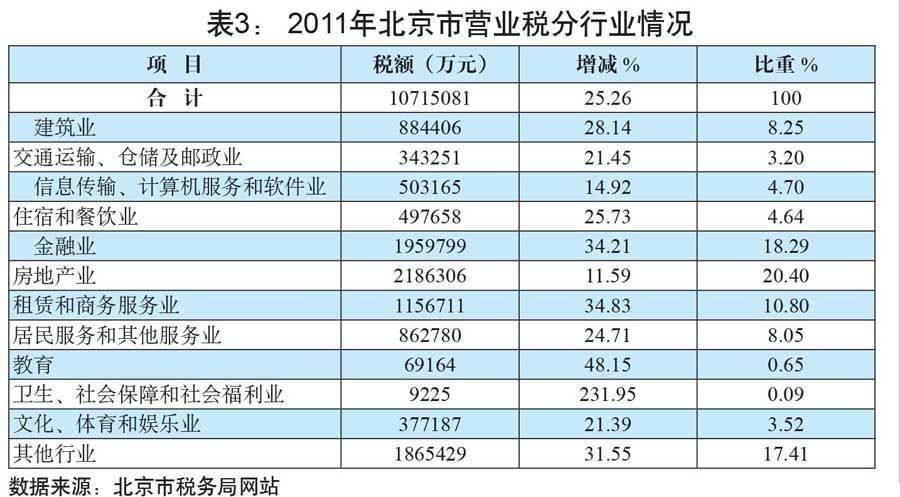
经国务院批准,从2012年1月1日起,在上海选择交通运输业和部分现代服务业进行“营改增”试点,2012年8月1日起至年底,“营改增”试点将扩大至北京、江苏、安徽等10省市。至此,货物劳务税收制度的改革拉开序幕。9月1日,北京正式实施“营改增”试点改革,成为继上海之后第二个启动“营改增”试点改革的城市。“营改增”可以理顺增值税链条,为现代服务业等第三产业降低税负,有利于推动首都经济的转型调整。
“营改增”的政策沿革与
改革意义
营业税是对在我国境内提供应税劳务、转让无形资产、销售不动产的单位和个人,就其取得的营业收入征收的一种税,是价内税。营业税自1984年设立至今,分别于1994年、2004年和2009年在增值税改革的同时,对营业税计税依据、税率结构、发票管理、纳税地确定作了一定的政策修正,但没有进行大的制度变革。
这一始于1984年的税制安排,适应了当时的经济体制和税收征管能力,为促进经济发展和财政收入增长发挥了重要作用。然而,随着市场经济的发展,这种划分行业分别适用不同税制的做法,日渐显现出其内在的不合理性和缺陷。与工商业的增值税相比,服务业的营业税存在三大制度性缺陷。一是全额征收,重复征税。营业税是按营业收入全额征税,而多环节营业收入全额征税必然导致重复征税。突出表现在不同性质服务业务的重复征税,如航运物流业的航运物流收入一般涵盖运输、装卸、仓储、保管、保险、代理等业务收入,在取得综合航运物流收入的航运物流企业将所取得业务收入部分转包给其他单位时,承接转包业务的企业按承接转包收入全额征税后,航运物流企业还须按全额征税,而不是按航运物流收入减去转包支出差额征税。……
登录APP查看全文
