货币供给过程的协整分析
2012-04-29胡燕
审计与理财 2012年4期
关键词:利率
胡燕
一、引言
自1998年以来,中国人民银行改革存款准备金制度,恢复扩大公开市场业务,积极创新货币政策调控工具,这标志着金融宏观调控机制实现了向间接调控为主的转变。2002年,继续执行稳健的货币政策,货币供应量增速加快,货币流动性稳步提高。广义货币M2余额18.5万,同比增长16.8%;狭义货币M1余额7.1万亿元,同比增长16.8%。广义货币M2和狭义货币M1增幅总体逐月走高,反映了经济景气回升对货币增长的内在需求和银行对经济增长的支持力度加大,银行货币信贷供应与经济增长的速度和趋势基本保持适应。2002年末,广义货币M2增幅比同期GDP增速和消费物价涨幅之和高9.6个百分点,比“八五”和“九五”时期平均差率高约3个百分点。
从2002~2010年货币供应量增速的来看,狭义货币M1的波动幅度要大于广义货币M2的波幅,在2004年M1的增速达到最低,而在金融危机的影响下,国家加大投入,2008年和2009年增速达到最高,整体来看,M1和M2的增速基本平稳,在2%的上下波动。央行可以通过货币供应量对基础货币进行灵活的控制。
二、货币供给过程的协整分析
1.货币供应量与基础货币之间的关系
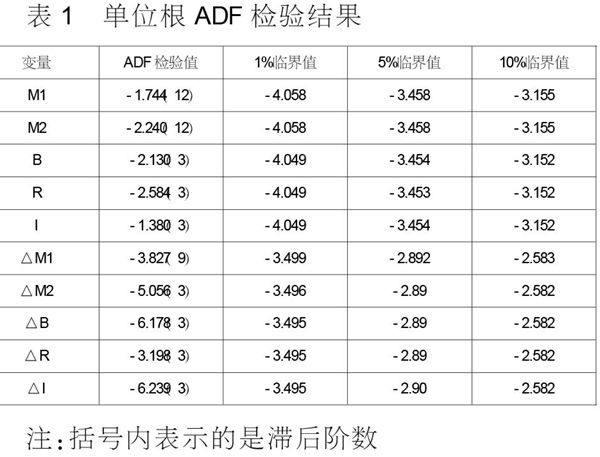
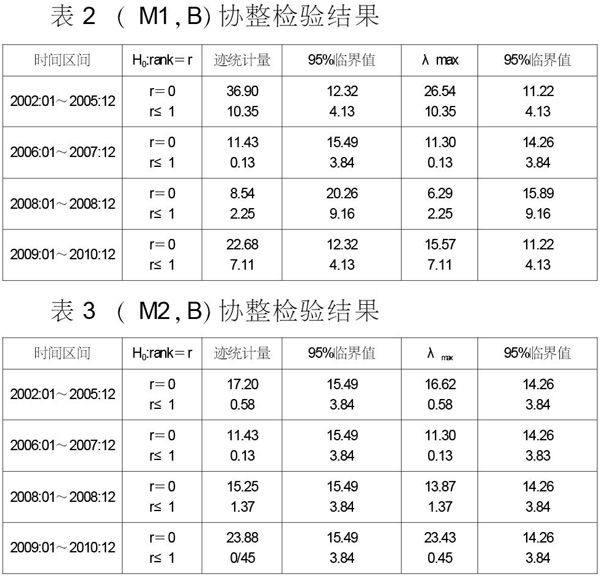
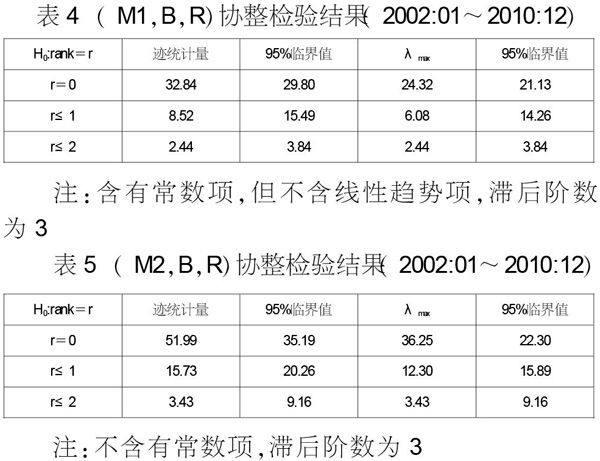
基础货币的供给中尽管有许多刚性的因素,但通过从2002~2010年对货币供应量的分析来看,中央银行还是可以通过灵活的技术操作加以中和,因此基础货币的供给量基本上还是可以由中央银行控制的。那么,控制了基础货币是否就可以完全控制货币供给量呢?从公式M=mB可以看出,这有赖于货币乘数m是否是稳定可测的,换句话说,要求检验基础货币B与货币供应量之间是否存在长期稳定的关系。……
登录APP查看全文