电视新格局
2012-04-29
新经济导刊 2012年7期
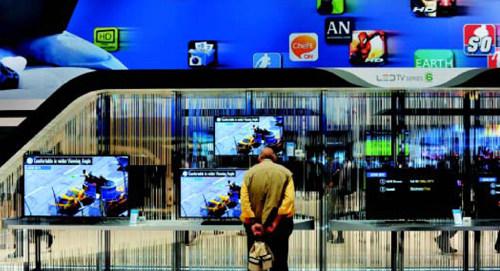
原本并不平静的格局又被重新洗牌,在智能电视的新时代俨然几军对垒
6月1日,家电节能补贴新政开始实施,作为之前以旧换新政策的延续,新政的推出已推进产业结构的更新换代:LCD萎缩,LED成为主流。在转型升级的浪潮下,3D和OLED势必成为新一轮技术的主流方向。在产业格局方面,随着诸多互联网、IT企业的闯入,原本并不平静的格局又被重新洗牌,在智能电视的新时代,俨然几军对垒的格局:
韩系企业:以三星、LG为代表,凭借软硬件领域的整合能力,多种技术路线,全产业链及品牌的优势,三星逐渐上位,在全球市场的销售额,已经排在第一的位置;而品牌影响力稍弱的LG近年一直处在巨额亏损的漩涡中不能自拔,相对疲软的消费市场、日渐上涨的成本和中国企业在智能电视时代的集体爆发也带来了冲击。
日系企业:以索尼、松下、夏普、东芝等为代表,去年初的日本大地震几乎让日系电视企业全线巨额亏损。在连续亏损后,松下甚至为降低成本消耗,做出了关闭等离子厂、出售液晶面板工厂的断臂举动。总结原因,以产品层面为主的升级式创新不可持续,而财务压力、软硬件整合不占优势、产品价格昂贵等都是重要因素。不可忽视的是,日企仍牢牢把握着产业链上游毛利率较高核心原材料(如玻璃基板、ITO靶材、光学膜、偏光片、OLED 材料等)和关键零部件(如面板等)。它们必将受益于智能电视的爆发。
美系企业:以谷歌、苹果、微软、惠普等为代表,拥有智能化运营后台的优势,厚实的技术积累,软硬件整合的产业链优势和商业模式创新优势。……
登录APP查看全文