2012年上半年我国水泥行业现状分析
2012-04-29符敬慧罗德元
居业 2012年9期
符敬慧 罗德元


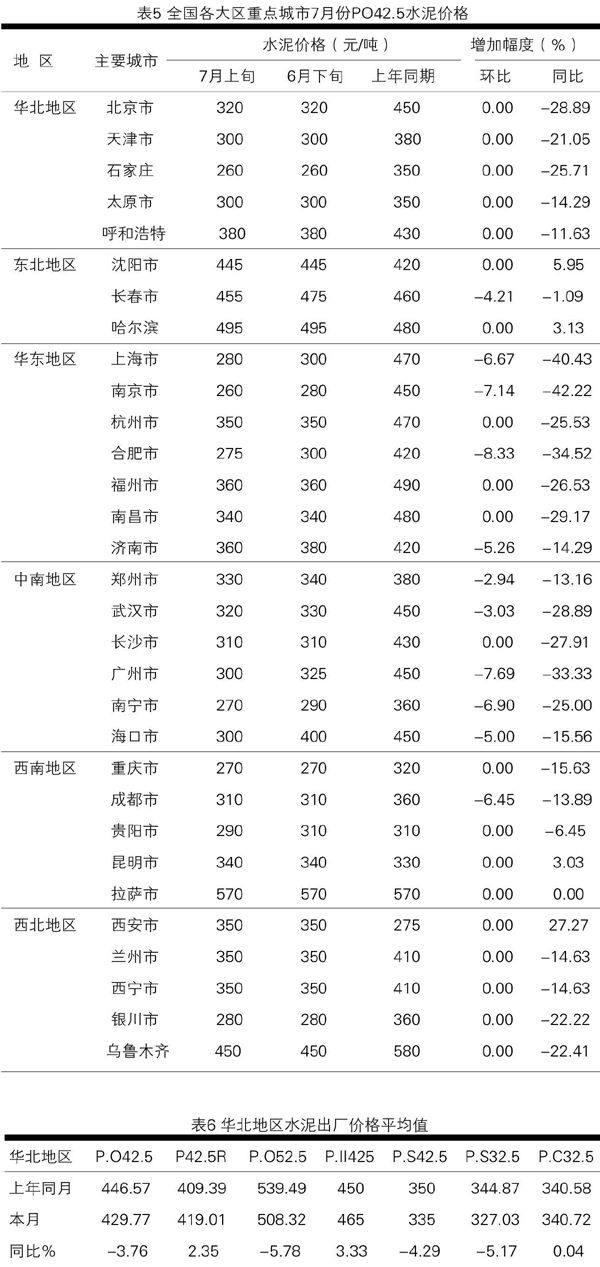
我国水泥行业经过近十年的迅猛发展,水泥产量占据世界水泥产量的半壁江山,以不到14亿的人口,消耗接近世界水泥产量的60%,2010年我国人均水泥消费量1395kg,是世界人均水平的2.6倍。尽管中国国情特殊,但长时间维持这么高的人均消费量是不现实的。本文中通过上半年中国水泥产量、价格分析,得以窥见当前的水泥产业发展大概。
1、2012年前六个月水泥行业现状
2012年前6个月,水泥行业发展增速放缓,全国共生产水泥9.94亿吨,同比增长5.6%;生产水泥熟料6.17亿吨,同比减少0.54%。其中窑外分解熟料产量5.02亿吨,同比增加0.32%,窑外分解熟料产量占总熟料产量81.29%,其它窑型熟料产量1.15亿吨,多属于淘汰产能(生产特种水泥除外)。60家大型水泥企业集团熟料产量占熟料总产量的比例接近70%。
2、全国六大地区水泥发展概况
(1)全国六大区水泥、熟料产量概况(见表1、2)。
(2)全国六大区重点联系企业水泥熟料生产概况(见表3、4)。
3、产量变化的原因分析
从全国统计数据看,2012年上半年水泥产量同比增长5.48%,远低于2011年上半年19.57%的增幅;熟料产量同比减少0.54%,结束连续多年熟料产量快速增加的趋势。几大地区水泥产量增速最快的是西北地区,其原因是该地区水泥总量相对较少,基数低,如有几条新线投产,增速表现较明显:中南、西南地区水泥产量增速较快,华北、华东地区水泥产量增速较低,东北地区负增长(与东北地区上半年建筑施工时间较短有关)。从水泥生产总量看,华东地区占全国总量的32.94%,占比居于首位,中南地区居于次席,西北、东北地区水泥总量较低。……
登录APP查看全文