关于我国第三方支付的SWOT分析
2011-10-23许乾鹏朱春雪
当代经济 2011年12期
○许乾鹏 朱春雪 袁 玥
(武汉东湖学院 湖北 武汉 430212)
所谓第三方支付,就是一些和产品所在国家以及国外各大银行签约、并具备一定实力和信誉保障的第三方独立机构提供的交易支持平台。在第三方网上支付出现之前,网上支付清结算服务主要由银行提供,而银行出于服务能力和成本的考虑,通常只面向有规模的企业,故中小企业和个人用户的需求难以得到满足,由此,第三方支付应运而生,通过更有针对性的平台和产品服务于中小企业和个人用户集合而成的市场。
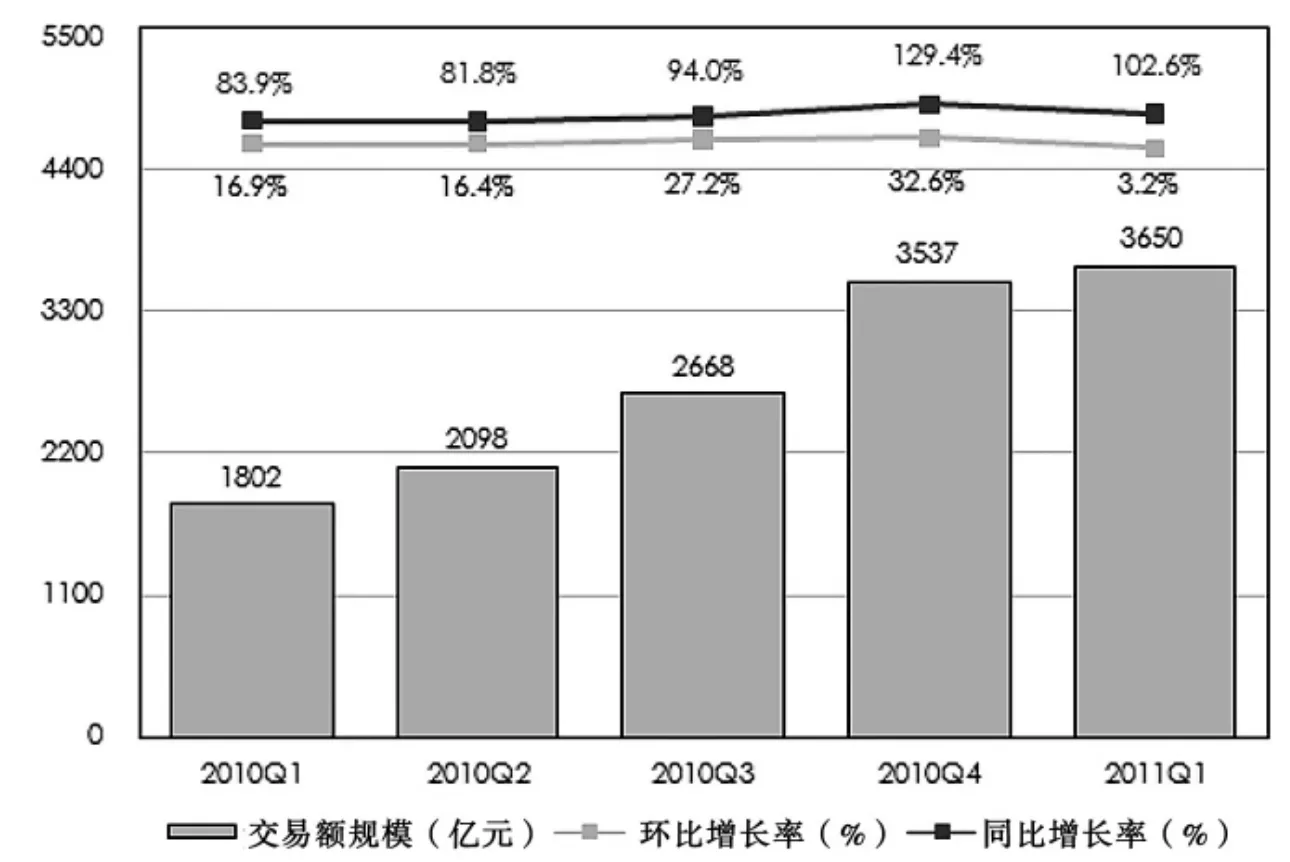
图1 2010Q1—2011Q1中国第三方网上支付交易规模(数据来源:综合企业及专家访谈,根据艾瑞统计模型核算得出。)
根据“艾瑞咨询”对第三方网上支付市场的监测,我国第三方支付市场近年来呈现涉及领域广、高速增长等态势,特别是2010年到2011年一季度(见图1),每季度平均涨幅为98.34%。资料显示中国第三方网上支付市场交易规模在2011年第一季度达到3650亿元,环比上涨3.2%,同比涨幅达到102.6%。预计第二季度市场交易规模有望达到4543亿,高速增长态势将延续。本文将运用SWOT分析法,从第三方支付的内部优势(Strengths)、内部劣势(Weaknesses)、外部机遇(Opportunities)、外部挑战(Threats)四个方面对第三方支付进行综合分析。
一、第三方支付的内部优势(S)
在电子支付链中,第三方支付平台所提供的网关服务起着至关重要的作用。利用如今高度发达和便捷的网络服务,第三方支付机构可以根据一些客户的个性化需求提供相应的个性化、人性化的服务,而且在这个发展过程中,自然会衍生出大量其他类型的客户需求,第三方支付平台在此方面有着先天性的内部优势。……
登录APP查看全文