交易性金融资产与可供出售金融资产在核算中的差异分析
2011-08-09何邓娇
对外经贸 2011年9期
何邓娇
(广东白云学院,广东广州510450)
一、交易性金融资产和可供出售金融资产的比较分析
交易性金融资产和可供出售金融资产在定义、会计核算等方面存在的差异见表1:

表1 交易性金融资产和可供出售金融资产的比较分析
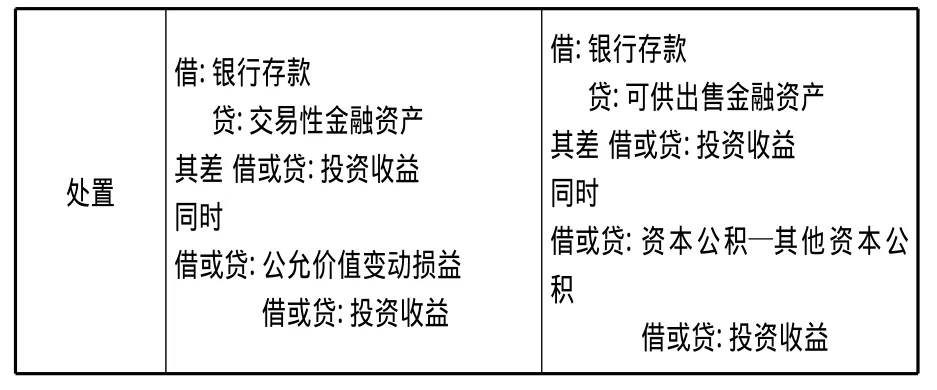
处置借:银行存款贷:交易性金融资产其差借或贷:投资收益同时借或贷:公允价值变动损益借或贷:投资收益借:银行存款贷:可供出售金融资产其差借或贷:投资收益同时借或贷:资本公积—其他资本公积借或贷:投资收益
二、交易性金融资产和可供出售金融资产核算案例
例:2009年5月8日,甲公司支付价款10160000元(含交易费用10000元和已宣告发放现金股利150000元),购入乙公司发行的股票2000000股。2009年5月10日收取现金股利150000元。2009年12月31日,该股票市价为每股4.9元。2010年11月20日,甲公司以每股4.5元的价格将股票全部转让。
1.初始计量时的差异分析
(1)假如甲公司购入这只股票的目的是为了短期交易,应作为交易性金融资产处理,初始确认时按公允价值计量,交易费用计入投资收益。2009年5月8日甲公司会计处理如下:
借:交易性金融资产——乙公司股票——成本10000000
投资收益 10000
应收股利 150000
贷:银行存款 10160000
(2)假如企业购入金融资产的目的不是很明确,应作为可供出售金融资产处理。取得时按金融资产的公允价值与交易费用之和,确认初始投资价值。2009年5月8日甲公司会计处理如下:
借:可供出售金融资产——乙公司股票——成本10010000
应收股利——乙公司 150000
贷:银行存款 10160000
2.持有期间对于收到现金股利的差异分析
登录APP查看全文