工程机械行业上市公司应收账款增长的实证研究
2011-07-05赵彬
当代经济 2011年21期
○赵彬
应收账款对工程机械行业上市公司有两大积极作用:一是有利于促进销售,增加销售收入;二是有利于降低存货。目前工程机械行业竞争激烈,为了增强产品竞争力、扩大市场份额,工程机械行业上市公司普遍采用了赊销方式,其应收账款具有发生额度大、回收周期长、欠款企业地域分布广、坏账风险高等特点,以下将从主营业务收入角度,对工程机械行业上市公司应收账款(即应收账款余额,下同)的增长情况进行分析。
一、应收账款与主营业务收入的回归分析
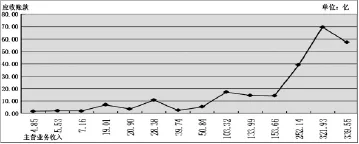
图1 2010年应收账款与主营业务收入折线图
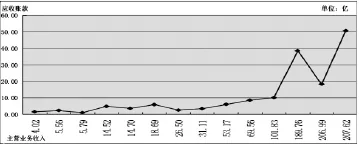
图2 2009年应收账款与主营业务收入折线图
从应收账款与主营业务收入之间的折线图(数据来自2009年和2010年工程机械行业14家上市公司的年报)可以初步得出,两者之间存在非线性相关关系。基于此项判断,拟建立应收账款对主营业务收入的曲线回归方程Y=abXeU,其中,Y代表应收账款,X代表主营业务收入,U代表误差项,为便于估计方程参数,首先,将该曲线回归方程变换为线性回归方程:LnY=Lna+XLnb+U,然后,利用普通最小二乘法(OLS)对2010年的方程参数进行估计,结果如下:
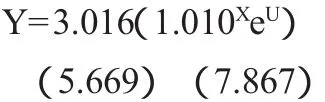
在5%的显著水平上,常数项及自变量的系数均通过了T检验,X与U之间不存在任何相关关系,DW值为1.991,接近于2,表明误差项U之间不存在自相关关系,同时通过了Breusch-Pagan检验,表明回归方程不存在异方差情况,因此,回归方程是可靠的。相关系数R=0.915,表明Y与X之间存在较强的非线性相关关系;判定系数R2=0.838,表明回归方程的拟合优度较好,主营业务收入对应收账款的变化具有较大解释程度。……
登录APP查看全文