强势股回眸
2009-05-21
证券导刊 2009年17期
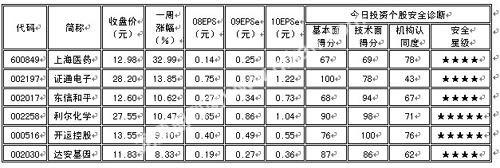
★★★★上海医药(600849):长期趋势向好
上海医药(600849)周一以涨停开盘,随后随大势有所下跌,但全天仍维持较高涨幅,最后收升6.56%,换手率10.60%。公司作为医药流通企业龙头,在新医改和重组整合的双驱动下,开始卸下包袱轻装上阵,09年公司有望获得快速的发展。今日投资《在线分析师》显示:公司2009-2010年综合每股盈利预测分别为0.25元和0.31元,对应动态市盈率为52和42倍;当前共有13位分析师跟踪,3位分析师建议“买入”,10位分析师给出“观望”评级,综合评级系数2.77。
08年公司业绩平稳增长。净利润同比增长23.7%,每股收益0.14元,每股经营净现金流0.5元。2008年度利润分配预案为每10股派发现金股利0.45元(含税)。
公司08年业绩低于市场的普遍预期,主要原因是公司在年底计提了大额的资产减值损失。由于历史原因使得公司部分长期应收账款的回收难度很大,每年对其计提坏账准备已成为影响公司业绩的重要因素。2009年一季度归属于母公司净利润同比增长68%。天相投顾表示公司在08年大幅计提了资产减值损失,以便09年可以轻装上阵,预计09年公司良好的期间费用控制能力将帮助公司业绩实现较快增长。
我国医药商业行业集中度的提升是大势所趋,而新医改无疑是医药商业集中度提升的最佳催化剂。公司作为我国规模最大,综合实力最强的医药商业之一,在新医改促进医药商业集中度提升的历史性机遇中必将面临更多的机会。东海证券称这是他们长期看好公司以及医药商业龙头企业的核心理由,同时由于期间费用控制水平的持续上升,公司的盈利能力也将获得长期改善。……
登录APP查看全文