“潜伏”只为下一轮泡沫
2009-05-21肖彦明
证券导刊 2009年17期
肖彦明
关于市场判断,激进的倾向短期不可取,站在防御的角度,建议超配消费类的估值洼地,中期看,为迎接新一轮泡沫,可潜伏于一些强周期消费品和受益于出口回暖的行业。
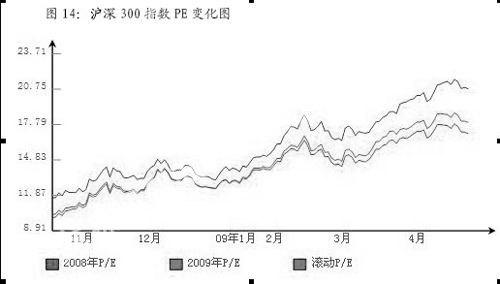
从08 年11 月的1664 低点反弹至今年4 月份高点,上证指数累计涨幅超过50%,09 年动态PE 最高达23 倍,而A 股业绩很难支撑这一估值水平,泡沫化现象日趋明显,但全面化泡沫尚未形成,其中中小盘、题材股泡沫相对严重,一些滞涨的大盘蓝筹还处于估值洼地,因此,结构性泡沫需要结构性调整来化解。
流动性重在预期
从08 年11 月开始,政策红利、流动性、超跌反弹是市场走出低迷的主要驱动因素。A股去年年底以来的跨年度行情就体现为强烈政策预期下的资金推动型行情。
信贷周期主要对股市流动性预期产生影响,而流动性预期则会通过改变投资者风险偏好来调整风险溢价进而对市场估值产生驱动。从理论上说,风险溢价、通胀预期和财富效应直接影响着股市流动性的宽裕程度,而目前这三个方面的因素偏负面,一同制约着股市流动性的扩张。
再来看资金需求。5 月份A 股市场限售股解禁数量251.14 亿股,略低于前两个月。相比4 月份,5 月份限售股解禁总量减少了10.85%,不过股改限售股的解禁数量则较4 月份增加了10亿股、约4.21%,显示5 月份持有成本较低的“大小非”解禁压力可能并不小于4 月,这会对市场流动性构成压力。
另一个可能对市场资金构成压力的是IPO重启。我们预计5月份重启IPO为小概率事件。……
登录APP查看全文