依靠信托为并购融资的两难状态
2004-04-29
新财经 2004年12期
境内的并购市场上,并购方如何顺利和有效融资一直是个问题。这表现在两个方面。
一方面,对于收购方而言,为并购筹集大额资金渠道有限。境内没有一个发达的债券市场,收购方不能够发行垃圾债券筹集收购资金。受制于《商业银行法》 “银行贷款不得用于股权性投资”的规定,银行贷款也不能作为收购资金来使用。
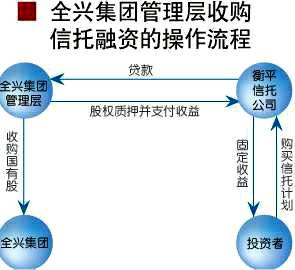
另一方面,虽然融资需求驱动融资方式不断创新,然而在相关法律法规不是很完善的情况下,“创新不可行”的风险很高。或者即使可行,也往往只是个案,没有普遍意义。哈高科(600095)的案例正说明了这一问题。
2003年12月26日,哈高科公告,浙江新洲集团及其控股公司源江置业、新绿洲和宁波房产,将收购该公司29.99%的股权。
收购之前,新洲集团的注册资本金为1亿元。但在收购哈高科股权过程中,不包括作为一致行动人的控股公司,仅新洲集团需要支付的资金就超过了1亿元。根据《公司法》第12条,公司向其他有限责任公司、股份有限公司投资的,除国务院规定的投资公司和控股公司外,累计投资额不得超过本公司净资产的50%。
因此,新洲集团不仅要融到稀缺的资金,更重要的是,融资的结果必须增加其净资产。最终,新洲集团拟采取信托融资的方式实现以上目的。
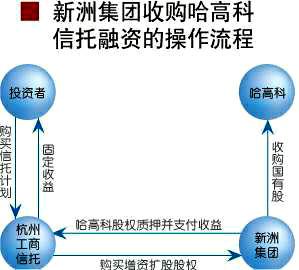
杭州工商信托披露,具体的融资安排是:由杭州工商信托于2003年12月26日设立“浙江新洲集团有限公司股权投资项目资金信托计划”,该信托计划所募集资金人民币23000万元以增资方式投资于浙江新洲集团有限公司,计划期限为18个月(融资安排详见图示)。……
登录APP查看全文