国有大行反超股份行个人消费贷款和经营贷款大幅扩张
2024-05-21吴海珊
证券市场周刊 2024年16期
关键词:银行
吴海珊
已经发布的银行财报似乎在打破一些行业发展惯例。
多年以来,大银行对公业务强,小银行零售业务多;大银行增长慢,小银行增长快,已经成为银行业的潜在共识,但是这一规律在2023年被打破了。
根据已经发布的2023年财报显示,作为零售业务的个人贷款业务增长中,国有大行的增速远远超过了股份行。尤其是在个人消费贷款和个人经营贷款方面,国有大行正在不断扩大自己的领地。
国有大行个人消费贷和经营贷增量领跑
通常而言,个人贷款业务相对于公司贷款业务而言,属于银行零售业务。除邮储银行以外,零售业务历来不是国有大行的强项,相对来说,股份行和城商行在零售方面更擅长。
在已经公布的23家银行中,从个人贷款在贷款总额的比例来讲,占比超过一半的有四家银行,分別是常熟银行、平安银行、邮储银行、招商银行。
国有行个人贷款在总贷款中的占比通常在30%左右,如工商银行、中国银行和建设银行的个人贷款在总体贷款的比例分别为33.2%、33.11%和36.36%。
但是从2023年的业绩来看,国有大行在部分个人贷款细分领域的增长,相对更为出色。
如从个人贷款绝对量来看,六大国有行的个人贷款均处于扩张状态。其中,增长最快的为邮储银行,同比增长超10%,增长最少的为中国银行,同比增长3.14%(见表1)。
表1 国有行个人贷款情况一览表
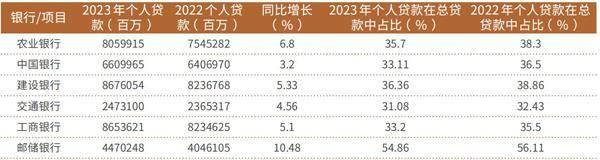
数据来源:公司财报。本刊编辑部整理
不同银行业务对于个人贷款分类的有所不同,一般而言,个人住房贷款、个人经营性贷款、个人消费性贷款以及信用卡等占主要比重。……
登录APP查看全文