“双碳”背景下新能源投资业务审计评价体系构建
2023-08-25芦倩郭炜
中国内部审计 2023年8期
关键词:层次分析法
芦倩 郭炜
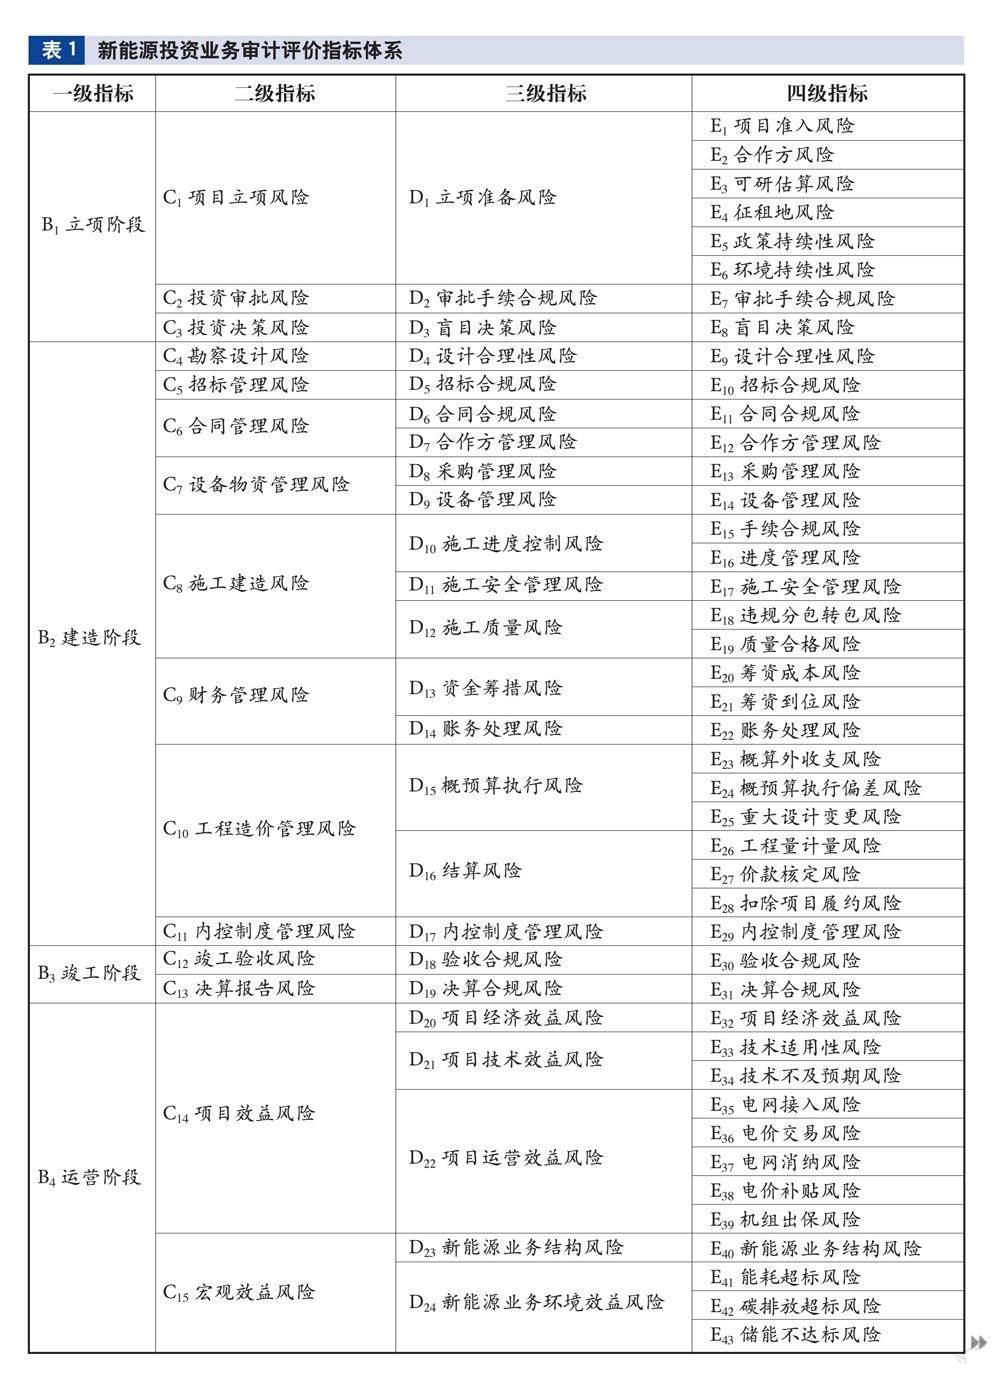


[摘要]新能源业务快速发展的同时也逐渐暴露出一些问题,增加了相关风险,需要创新审计评价体系,提升内部审计质量,助力新能源业务高质量发展。本文通过对新能源投资业务主要风险及审计重点的识别,筛选并确定了新能源投资业务审计风险的影响因素,基于模糊层次分析法建立了新能源投资业务审计风险评价体系,为量化新能源投资业务的审计风险等级及具体程度提供了决策依据。
[关键词]新能源投资 全生命周期理论 层次分析法 风险评价 内部审计
一、基于全生命周期理论的新能源投资流程概述
项目全生命周期理论源于生物的生命周期,将项目从立项到交付的全过程比作生物的整个生命周期,将项目全生命周期根据工作特点划分为不同阶段,针对不同的项目阶段采用不同的管理方式、不同的风险识别方法以及不同的风险应对措施。基于全生命周期理论,将新能源投资业务全流程划分为立项、建造、竣工和运营四个不同阶段,并在后续针对性地识别、分析并评估业务投资过程中可能带来的风险,采取及时有效的风险应对措施。
二、“双碳”背景下公司新能源投资业务四个阶段风险点
2020年9月22日,中国国家主席习近平在第七十五届联合国大会一般性辩论上郑重宣示:中国将提高国家自主贡献力度,采取更加有力的政策和措施,二氧化碳排放力争于2030年前达到峰值,努力争取2060年前实现碳中和。……
登录APP查看全文