柔性税收征管与企业风险水平
2023-06-27董玮谢顺
税收经济研究 2023年2期
董玮 谢顺
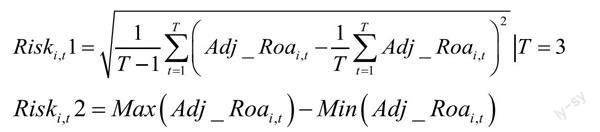
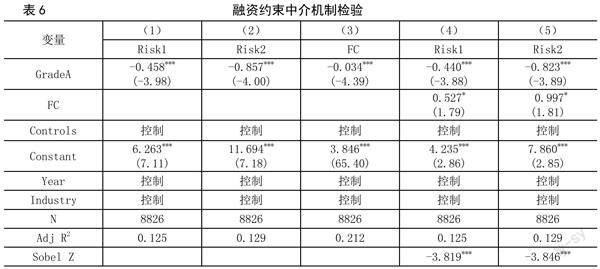
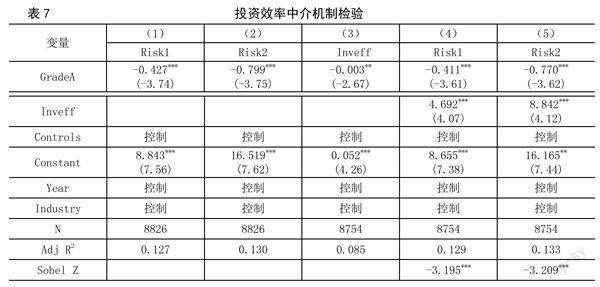
内容提要:传统的税收征管方式往往侧重强制性手段来对企业进行监管,而纳税信用评级制度作为一种新的非强制性税收征管方式,正逐渐成为税务机关处理涉税事务的重要手段之一。文章使用2014—2021年沪深A股上市公司数据实证研究发现:以纳税信用评级制度为代表的柔性税收征管方式能够抑制企业的风险水平。机制检验发现,该征管方式通过改善企业信息不对称、缓解企业融资约束和提升企业投资效率抑制企业风险水平。异质性分析发现,柔性税收征管对风险水平的抑制作用在非国有企业和机构投资者持股比例较低的企业中更为显著。
关键词:柔性税收征管;纳税信用评级;企业风险
中图分类号:F812.423 文献标识码:A 文章编号:2095-1280(2023)02-0079-11
一、引言及文献综述
党的二十大报告指出,为加快构建新发展格局,着力推动我国经济高质量发展,应进一步完善社会信用体系建设等市场经济基础制度。税收是国家治理的重要工具,企业纳税信用亦为社会信用体系建设的重要内容,以纳税信用评级制度为代表的柔性税收征管方式在经济调节甚至国家治理方面发挥着日渐重要的作用。目前我国税收征管方式主要有两种:一种是税务机关根据税法规定,对企业等纳税人的涉税事务进行检查、核实等税收管理活动,即传统的强制性税收征管;另一种主要指纳税信用评级制度,根据纳税主体履行纳税义务情况评定相应的等级,并对不同等级给予不同优惠政策的一种非强制性税收征管方式,也被称为柔性税收征管(孙雪娇等,2019)。……
登录APP查看全文