金融科技助力防控信贷风险研究
2022-07-08白云
中国市场 2022年15期
白 云


摘 要:数字经济时代,新金融连通G端B端C端,信息资源更加丰富、迭代更新更加迅猛,金融产品、金融服务融入各类生活场景,给商业银行带来了前所未有的新机遇;同时,由于风险社会化更为显著,风险主体、风险类型更为复杂,风险传播速度更快、范围更广,风险防范难度更高,为商业银行带来了新的挑战。文章从金融科技角度切入,探究新技术应用的可能性,助力商业银行打破传统风控在技术和性能方面的瓶颈,为实现信贷风险防控数字化和智能化提供可行性建议。
关键词:金融科技;信贷风险;风险防控
中图分类号:F832.46文献标识码:A文章编号:1005-6432(2022)15-0051-04
DOI:10.13939/j.cnki.zgsc.2022.15.051
1 信贷风险防控现状及存在的困难
1.1 信贷风险防控现状
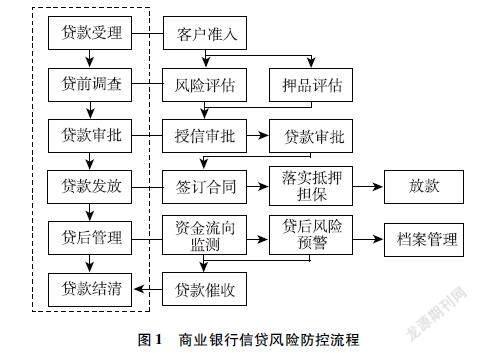
信贷风险防控贯穿于商业银行整个信贷业务流程中,信贷业务环节包括贷款受理、贷前调查、贷款审批、贷款发放、贷后管理及贷款结清,[1]风险控制点主要包括贷前、贷中、贷后三部分。其中:贷前主要涉及客户信用评级、风险评估、押品、担保评估、集团识别、授信审查等环节;贷中主要涉及授信条件落实和贷款合规发放;贷后主要涉及资金流向监测、贷后风险预警、押品盘存等环节。具体信贷风险防控流程如图1所示。
图1 商业银行信贷风险防控流程
1.2 信贷风险防控中存在的困难
(1)信息来源渠道分散,信息获取与核实难。一方面,政府部门数据信息开放有限,各商业银行之间共性数据未实现信息共享,部分风险防控追踪信息只能由客户提供,准确性、合规性无法核实。……
登录APP查看全文