2021年中国氯碱行业经济运行分析及2022年展望
2022-03-21张培超
中国氯碱 2022年2期
关键词:企业
张培超
(中国氯碱工业协会)
2021年中国氯碱行业经济运行整体稳定,产能理性增长,开工率保持高位,出口明显增长,受国家“双控”政策等因素影响,主导产品市场波动较大,行业效益有所提升。
1 2021年行业经济运行分析
1.1 产能理性增长,开工率保持高位
2021年,国内PVC企业71家,总产能2713万t/a,产能净增长48.5万t/a(新增64.5万t/a,退出16万t/a),PVC产量估算约2130万t,同比增长约2.5%。中国PVC进口40万t,出口175万t,表观消费量约1 995万t,同比下降约5.3%,见图1。
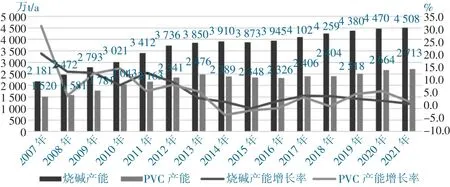
图1 中国烧碱和聚氯乙烯产能变化趋势图
2021年,中国氯碱装置开工率保持高位。国内疫情防控常态化,氯碱企业生产基本正常,除局部地区受疫情影响灵活调整开工和能耗“双控”引起部分地区短时开工负荷降低外,其他时间装置开工负荷较高。2021年烧碱开工率达86%,较上年提高5%,PVC开工率达79%,较上年提高1%,均保持高位,见图2。
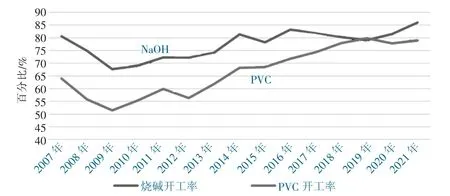
图2 中国烧碱和聚氯乙烯装置开工率走势图
1.2 烧碱市场和PVC市场明显波动
2021年上半年,国内烧碱市场保持供需平衡,价格波动相对较小。下半年,部分省份发布能耗“双控”措施,国内烧碱企业出现降负荷生产甚至停车现象,烧碱产量下降,市场货源供应紧张,价格波动加剧。随着电价和盐价上调,烧碱生产成本明显增加,企业运营压力加大,也是支撑烧碱市场上涨的主要原因之一。此外,下游氧化铝行业受能耗“双控”影响较小,企业生产基本正常,由于进口铝土矿减少,氧化铝对烧碱消耗有所提升,下游氧化铝行业消耗烧碱量增加,为烧碱市场上行形成支撑。……
登录APP查看全文