公开市场股份回购现状及其对公司治理的影响
2021-09-13李利华熊彧竹
银行家 2021年11期
关键词:制度
李利华 熊彧竹

股份回购作为一种价值分配方式和资本退出机制,日益受到监管者、管理者和投资者的重视。2018年(《中华人民共和国公司法》以下简称《公司法》)的专项修订宣告了我国新一轮股份回购制度改革的开启,沪深交易所《实施细则》的颁布则意味着此轮回购制度改革的落地。随着实践发展,股份回购被赋予新的内涵与意义,但国内研究多集中在回购的财务动机和市场效应层面,缺乏对公司治理与回购作用机制的探讨。通过对A股上市公司股份回购的现状与影响进行分析,可以深化对公司治理机制的研究,并发展符合我国制度背景的股份回购理论。
上市公司股份回购现状及特征
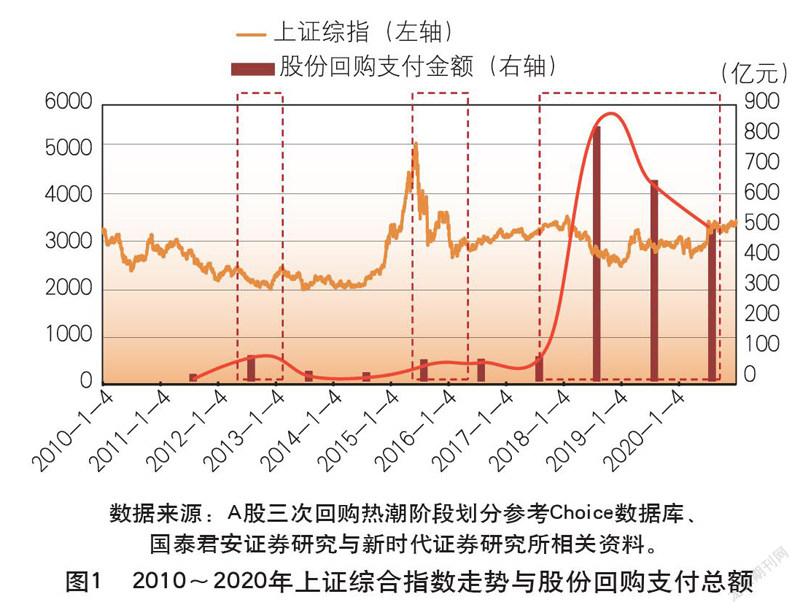
据Choice统计,2013~2020年,共有1557家上市公司实施了股份回购,累计回购金额高达2561.21亿元人民币。截至2020年底,A股市场共出现三次回购热潮,第一次出现在2012年10月至2013年6月,第二次发生在2015年7月至2016年6月,第三次从2018年开始持续至今。其中,第三次回购潮是A股历史上规模最大的一次回购潮(见图1)。
数据显示,2018年A股市场已实施回购金额高达439.18亿元,同比增长777.13%,且2019年回购金额再创新高,突破840亿元,此轮回购无论是在数量上还是在金额上都远高于前两次回购(见表1)。
一般来说,A股回购高峰多出现在市场环境不佳的时期,即在市场下行阶段股份回购支付金额大幅上升,此种特征在前两次回购潮中表现得尤为明显。然而,2018年开启的第三次回购潮与前两次不尽相同,刺激股价与提升市值对第三次回购潮的推动作用有限,股份回购制度改革与公司治理层面的考量或成为第三次回购潮的主要驱动因素。……
登录APP查看全文
