扩散过程波动率核估计的一致相合性*
2021-08-18刘畅,官政
刘 畅,官 政
(广西师范大学 数学与统计学院,广西 桂林 541004)
0 引言
随着全球化、信息化和网络经济的蓬勃发展,尤其是近年来,随着大数据的提出,统计学在各个领域大放异彩,学者们对金融市场的数据研究也不仅仅局限于日、周、月等低频数据,转而投向了以秒、分、时为采集频率的高频数据。在Andersen和Bollerslev(1998)[2]提出可以利用日内高频交易数据计算已实现波动率来评价ARCH模型的预测效果之后,学者们开始对事后积分波动率的非参数估计问题产生兴趣;当Barndorff-Nielsen和Shephard(2002)[3]提出当资产价格过程满足扩散模型时,积分波动率的一致估计量就是已实现波动率,并给出了中心极限定理及证明;Valkanov(2006)[4]用绝对幂变差来对波动率进行预测,效果较好;Gallo和Engle(2006)[5]将GARCH模型和已实现波动率结合,从而提高了对波动率的预测精度;Fan和Wang(2008)[6]给出了瞬时波动率的非参数估计;Kristensen(2010)[7]将已实现波动率与瞬时波动率的估计联系起来,并证明了二次幂变差核估计量的渐近正态性和一致相合性。国内的唐勇和刘峰涛(2005)[8]将已实现波动率、SV(Stochastic Volatility)模型、GARCH模型三者对波动率的预测进行比较,发现已实现波动率优于其他两个模型。相较于Kristensen(2016)的结论,基于随机扩散模型,本文对其估计量的相合性提出了更好的证明,并给出了更快的收敛速度。
1 知识储备
为叙述方便,始终假设C表示一不依赖于n的大于0的常数,且C每次出现可以取不同的值。
为对本文的结论进行证明,我们需要提前了解以下内容:
随机扩散模型:
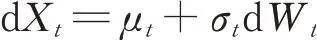
其中,X t为金融产品对数价格,μt为漂移过程,σt为扩散过程,且μt和σt为[0,T]上的随机过程,W t为标准布朗运动。……