新型烟草制品发展对日本公共财政税收的影响研究
2021-08-17赵璐肖燕曾尔庆邓铭
现代商贸工业 2021年24期
赵璐 肖燕 曾尔庆 邓铭
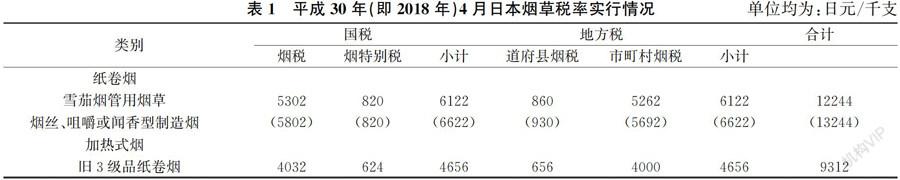

摘要:本文首先阐述日本公共财政税收的结构及特点,分析了近年日本烟草税收制度及税率制定的现状;并从宏观的角度分析了日本传统烟草与新型烟草制品(NGP)发展。本文采用描述性统计的方法研究了新型烟草制品的发展对日本国内税收的影响,对未来日本国内烟草税收变化进行分析与预测,为中国NGP发展做出税收方面的对策及建议。
关键词:烟草税;日本新型烟草制品;传统烟草
中图分类号:F74 文献标识码:A doi:10.19311/j.cnki.1672-3198.2021.24.010
1日本公共财政情况
1.1日本税制特点
日本国内实施中央地方分级管理的税收体制,国会、中央、地方分别有税收立法权、主要税种的管理权、地方税税率确定和减免权,同时日本有被称作“基本的地方政府”这一说法,政府被分成两级—都道府县及市町村,其中市町村是基层地方政府,都道府县是跨区域的“广域地方政府”。
1.1.1税制结构趋于合理
上世纪60年代至80年代期间,日本经济快速增长,国内直接税占比越来越重,这不仅降低了生产效率,甚至在一定程度上直接损害到国民的利益,上世纪80 年代后期对日本开始进行根本性改革,引入消费税并大幅度削减直接税。日本和主要的发达国家一样,采用以直接税为主体的税制结构,其分成三大类,包括所得课税、消费课税和资产课税。
1.1.2税政管理层次清晰
国会制定税法,内阁制定政令兼实施税法,各级地方政府(都府县和市町村)依据政令制定地方条例,在其各级制定程序下依法征收税务。……
登录APP查看全文